Hinter dem politischen Erfolg verbirgt sich jedoch eine Frage, die immer schwerer zu ignorieren ist: Wenn Europa kein russisches Gas und zunehmend auch keine neue europäische Öl- und Gasförderung mehr will, woher genau soll seine Energie dann kommen?
Die Zahlen verdeutlichen, wie dramatisch die Transformation war. Im Jahr 2021 lieferte Russland etwa 45 % der EU-Gasimporte, rund 152 Milliarden Kubikmeter. Bis 2025 waren die russischen Lieferungen auf 36 Mrd. m³ und 12 % der Importe gesunken. Der Anteil von russischem Rohöl fiel von etwa 27 % zu Beginn der Krise auf etwa 2 % im Jahr 2025. Russische Kohle ist faktisch aus dem EU-Energiemix verschwunden.
Doch Europas Gasverbrauch ist nicht verschwunden.
Die EU verbrauchte 2025 immer noch 339 Mrd. m³ Gas, während sie selbst nur 33 Mrd. m³ produzierte. Die heimische Produktion deckte somit kaum 10 % des Bedarfs. Etwa 38 % des EU-Gasverbrauchs entfallen auf die Industrie und weitere 22 % auf die Strom- und Wärmeerzeugung. Gas bleibt in Europas Fabriken, Chemieanlagen, Heizsystemen und im Stromnetz fest verankert.
Was Russland ersetzte, waren daher nicht einfach nur Windkraftanlagen und Solarpaneele. Es war zu einem großen Teil anderes importiertes Gas.
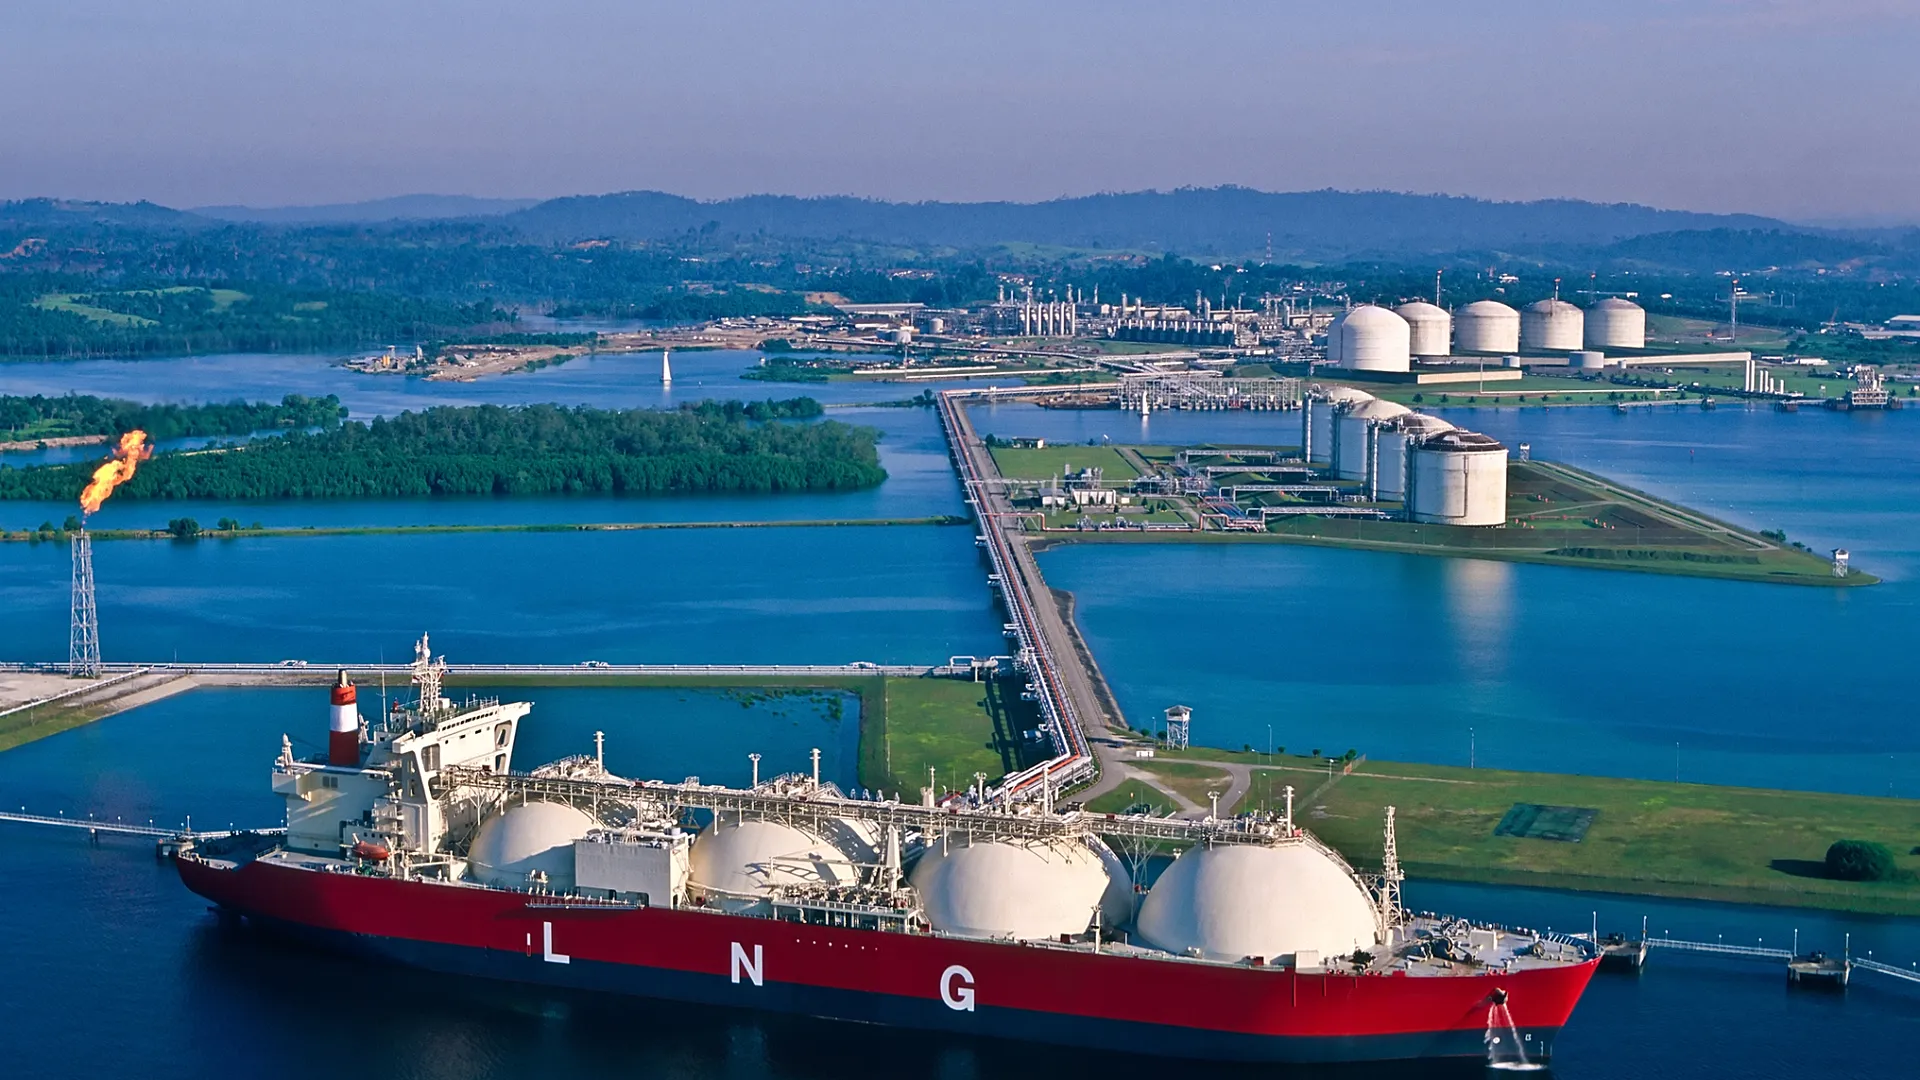
Norwegen lieferte 2025 insgesamt 89 Mrd. m³ und wurde damit zum größten Gaslieferanten der EU mit 31 % der Importe. Die Vereinigten Staaten lieferten weitere 76 Mrd. m³, überwiegend als LNG. Der Anteil von LNG an den europäischen Gasimporten ist von nur 20 % im Jahr 2021 auf 45 % im Jahr 2025 explodiert. Europa hat eine Abhängigkeit verringert, ist aber gleichzeitig viel stärker dem globalen Markt für per Schiff transportiertes Gas ausgesetzt.
Das bringt Europa zu seinem nächsten Widerspruch.
Norwegen argumentiert, dass Europa neue Fördermengen benötigen wird, insbesondere in der Barentssee, da die Produktion aus den heutigen reifen Feldern im Laufe der 2030er Jahre zurückgeht. Brüssel widerspricht. Die EU beabsichtigt, ihre Ablehnung neuer Öl- und Gasbohrungen in der Arktis beizubehalten, wenn sie am 20. Oktober ihre überarbeitete Arktis-Politik veröffentlicht, mit dem Argument, dass die Erschließung neuer Felder zu lange dauere, um die heutigen Probleme der Energiesicherheit zu lösen.
Historisch gesehen erklärt die Geographie den Streit.
Norwegens Nordsee-Petroleum-Ära begann 1965. Nach sechs Jahrzehnten der Exploration, Bohrung und Förderung ist es ein reifes Becken. Mehr als 57 % der geschätzten gewinnbaren Erdölressourcen Norwegens wurden bereits gefördert und verkauft. Dennoch erreichte die norwegische Gasproduktion nach dem Rückzug Russlands aus dem europäischen Markt außergewöhnliche Werte: 2024 war ein Rekordjahr der Gasförderung, gefolgt von Verkäufen in Höhe von 121,8 Mrd. m³ im Jahr 2025.
Die zukünftige Ressourcenkarte sieht ganz anders aus.
Nach Angaben des Norwegian Offshore Directorate liegen etwa 63 % der geschätzten unentdeckten Erdölressourcen Norwegens in der Barentssee. Die Region könnte etwa 1.090 Mrd. m³ unentdecktes gewinnbares Gas und 1,1 Milliarden Standardkubikmeter Flüssigkeiten enthalten. In der Barentssee müssen außergewöhnliche 82 % der verbleibenden geschätzten Erdölressourcen erst noch entdeckt werden.
Dies ist kein rein theoretisches Explorationsgebiet. Goliat produziert dort seit 2016 Öl. Johan Castberg, 2011 entdeckt, nahm die Produktion im März 2025 nach Investitionen in zweistelliger Milliardenhöhe (Norwegische Kronen) auf. Norwegen sieht solche Entwicklungen als Beginn des nächsten Kapitels seines Kontinentalschelfs.
Brüssel sieht ein anderes Problem: Die Erschließung neuer Arktis-Felder könnte Europa für Jahrzehnte an eine Infrastruktur für fossile Brennstoffe binden, gerade wenn die EU-Politik eine schnelle Dekarbonisierung fordert.
Beide Argumente offenbaren ein unangenehmes Timing-Problem.
Wind, Sonne, Netze, Speicher, Kernkraft, Effizienz und Elektrifizierung können Europas Bedarf an fossilen Brennstoffen schrittweise reduzieren. Doch das heutige System verbraucht immer noch jährlich Hunderte Milliarden Kubikmeter Gas. Norwegische Behörden warnen ausdrücklich davor, dass die Aufrechterhaltung der Produktion über das Ende dieses Jahrzehnts hinaus von neuen Entdeckungen, Investitionen und Erschließungsentscheidungen abhängt. Ohne diese gehen die reifen Felder zur Neige.
Wenn Europa gleichzeitig russische Lieferungen eliminiert und die neue Produktion vor der eigenen Haustür einschränkt, müssen die fehlenden Moleküle entweder durch geringeren Verbrauch verschwinden oder von anderswo kommen.
Zunehmend bedeutet dieses „anderswo“ LNG.
Die Vereinigten Staaten lieferten 2025 bereits mehr als die Hälfte der EU-LNG-Importe. Nordafrika, Katar und andere Produzenten liefern zusätzliche Mengen. Auch die Lieferungen Aserbaidschans haben zugenommen. Europa hat zweifellos seine Lieferanten diversifiziert – eine enorme Verbesserung im Vergleich zur starken Abhängigkeit von einem einzigen russischen Pipelinesystem –, aber Diversifizierung ist nicht dasselbe wie Energieunabhängigkeit.
Tatsächlich könnte das neue System Europas geografisch vielfältiger sein, während es gleichzeitig hochgradig importabhängig bleibt.
Das ist die eigentliche Debatte hinter dem Arktis-Streit. Es geht nicht einfach um fossile Brennstoffe gegen erneuerbare Energien. Es ist eine Frage der Abfolge.
Europa will russische Energie eliminieren, seine Wirtschaft dekarbonisieren, die Arktis schützen, Energie bezahlbar halten, die energieintensive Industrie bewahren und die Versorgungssicherheit aufrechterhalten – und das alles zur gleichen Zeit.
Jedes Ziel für sich genommen ist verständlich.
Sie alle gleichzeitig zu erreichen, ist der schwierige Teil.
Die Frage für Europa ist daher nicht mehr, ob das alte, von Russland abhängige Energiemodell zurückkehren soll. Diese politische Entscheidung ist weitgehend getroffen.
Die schwierigere Frage ist, was es ersetzt – und ob Europa bereit ist, genug seiner Übergangsenergie selbst zu produzieren, oder ob „Energieunabhängigkeit“ letztlich bedeutet, Pipelines aus Russland durch LNG-Tanker zu ersetzen, die aus dem Rest der Welt eintreffen.