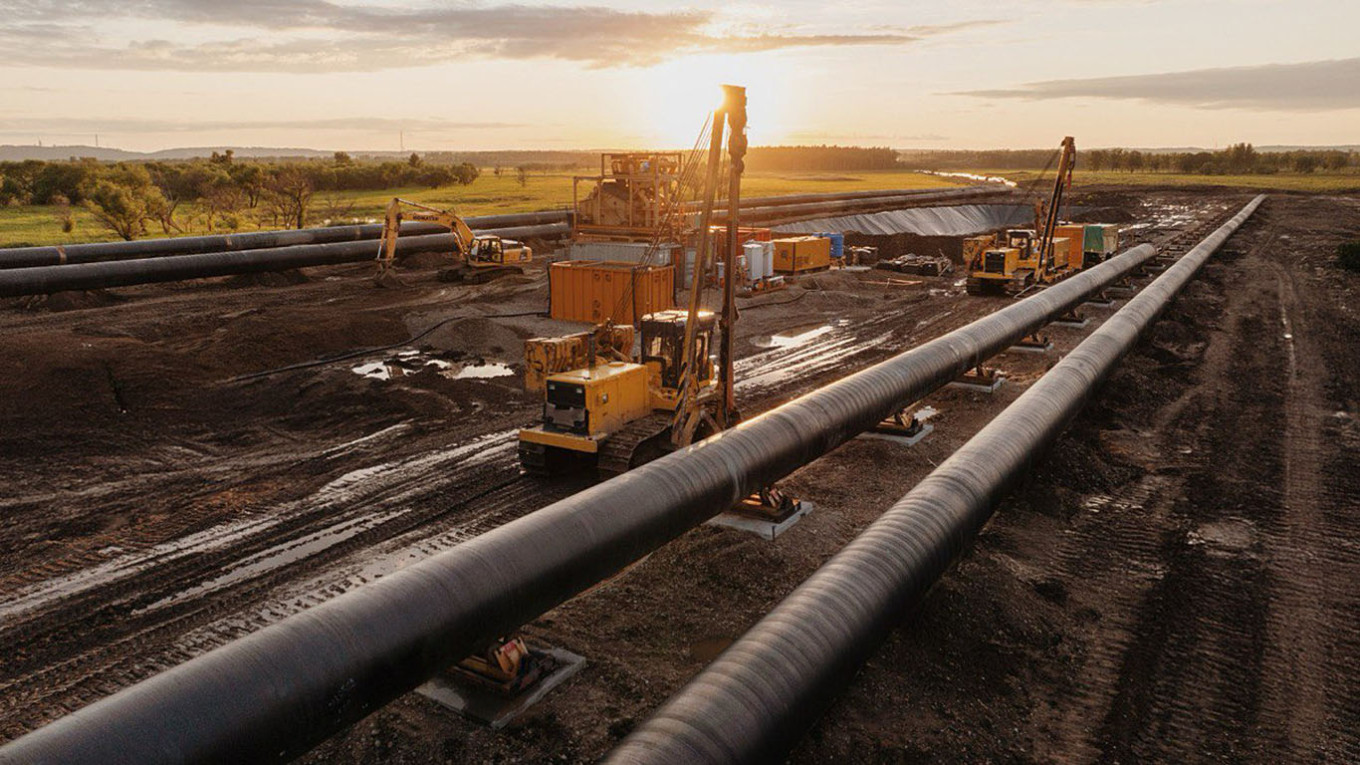
A politikai siker mögött azonban egy olyan kérdés húzódik meg, amelyet egyre nehezebb elkerülni: ha Európa nem kér az orosz gázból, és egyre inkább elutasítja az új európai olaj- és gázkitermelést is, akkor pontosan honnan fog származni az energiája?
A számok mutatják, milyen drámai volt az átalakulás. 2021-ben Oroszország biztosította az EU gázimportjának mintegy 45%-át, nagyjából 152 milliárd köbmétert. 2025-re az orosz szállítások 36 milliárd köbméterre, az import 12%-ára estek vissza. Az orosz nyersolaj részesedése a válság kezdeti szakaszában mért 27%-ról 2025-re mintegy 2%-ra csökkent. Az orosz szén gyakorlatilag eltűnt az EU energiamixéből.
Európa gázfogyasztása azonban nem szűnt meg.
Az EU 2025-ben is 339 milliárd köbméter gázt fogyasztott, miközben saját maga mindössze 33 milliárd köbmétert termelt ki. A hazai termelés tehát a kereslet alig 10%-át fedezte. Az uniós gázfogyasztás mintegy 38%-a az iparba kerül, további 22%-a pedig villamosenergia- és hőtermelésre szolgál. A gáz továbbra is szerves része Európa gyárainak, vegyi üzemeinek, fűtési rendszereinek és elektromos hálózatának.
Ami tehát Oroszország helyébe lépett, az nem csupán szélturbinák és napelemek összessége volt. Jelentős részben más forrásból származó importgáz vette át a szerepet.
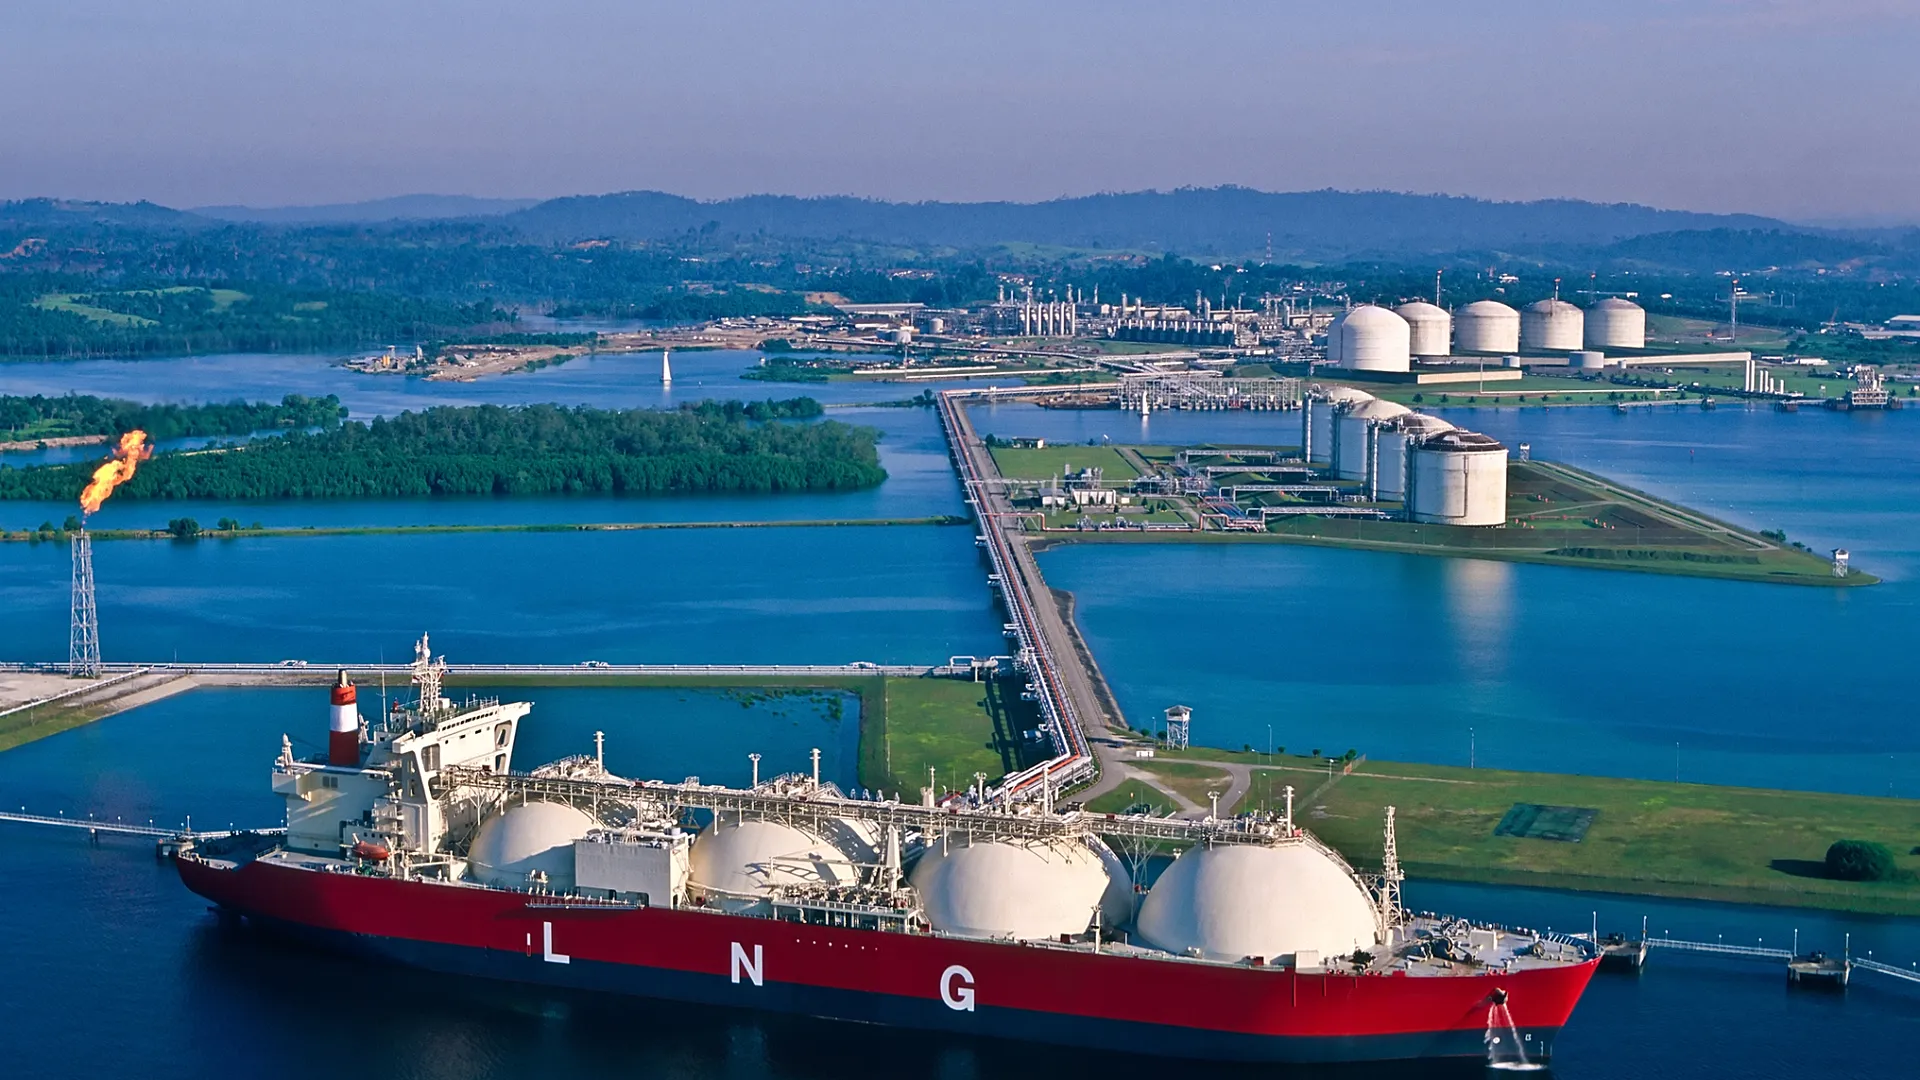
Norvégia 89 milliárd köbmétert szállított 2025-ben, amivel az EU legnagyobb gázbeszállítójává vált az import 31%-ával. Az Egyesült Államok további 76 milliárd köbmétert biztosított, túlnyomórészt LNG formájában. Az LNG részesedése az európai gázimportban a 2021-es 20%-ról 2025-re 45%-ra ugrott. Európa csökkentett egyfajta függőséget, de ezzel párhuzamosan sokkal kiszolgáltatottabbá vált a hajón szállított gáz világpiacának.
Ez elvezeti Európát a következő ellentmondáshoz.
Norvégia azzal érvel, hogy Európának új kitermelésre lesz szüksége, különösen a Barents-tengeren, mivel a jelenlegi érett mezők hozama a 2030-as években csökkenni fog. Brüsszel nem ért egyet ezzel. Az EU fenn kívánja tartani az új sarkvidéki olaj- és gázfúrásokkal szembeni ellenállását, amikor október 20-án közzéteszi felülvizsgált Arktisz-politikáját, azzal érvelve, hogy az új mezők fejlesztése túl sokáig tart ahhoz, hogy megoldják a mai energiabiztonsági problémákat.
Történelmileg a földrajz magyarázza a vitát.
Norvégia északi-tengeri kőolajkorszaka 1965-ben kezdődött. Hat évtizednyi kutatás, fúrás és kitermelés után ez egy érett medencének számít. Norvégia becsült kitermelhető kőolajkészleteinek több mint 57%-át már kitermelték és értékesítették. A norvég gáztermelés mindazonáltal rendkívüli szinteket ért el Oroszország európai piaci kivonulása után: 2024 rekordév volt a gáztermelésben, amelyet 2025-ben 121,8 milliárd köbméternyi eladás követett.
A jövőbeli erőforrástérkép egészen másképp fest.
A Norwegian Offshore Directorate adatai szerint Norvégia becsült, még fel nem fedezett kőolajkészleteinek körülbelül 63%-a a Barents-tenger alatt található. A régió hozzávetőlegesen 1090 milliárd köbméter fel nem fedezett kitermelhető gázt és 1,1 milliárd standard köbméternyi folyékony szénhidrogént rejthet. A Barents-tengeren a fennmaradó becsült kőolajkészletek rendkívüli hányadát, 82%-át még fel kell fedezni.
Ez nem csupán elméleti kutatási terület. A Goliat 2016 óta termel ott olajat. A 2011-ben felfedezett Johan Castberg 2025 márciusában kezdte meg a termelést több tízmilliárd norvég korona értékű beruházás után. Norvégia az ilyen fejlesztéseket kontinentális talapzata következő fejezetének kezdeteként értékeli.
Brüsszel egy másik problémát lát: az új sarkvidéki mezők fejlesztése évtizedekre a fosszilis tüzelőanyag-infrastruktúrához kötheti Európát éppen akkor, amikor az EU politikája gyors dekarbonizációt követel.
Mindkét érv egy kényelmetlen időzítési problémára mutat rá.
A szél, a nap, a hálózatok, a tárolás, az atomenergia, a hatékonyság és a villamosítás fokozatosan csökkentheti Európa fosszilis tüzelőanyag-igényét. A mai rendszer azonban még mindig évente több száz milliárd köbméter gázt fogyaszt. A norvég hatóságok kifejezetten figyelmeztetnek arra, hogy a termelés szinten tartása az évtized vége után az új felfedezésektől, beruházásoktól és fejlesztési döntésektől függ. Ezek nélkül az érett mezők hozama csökken.
Ha Európa egyszerre szünteti meg az orosz szállításokat és korlátozza a lakóhelyéhez közeli új termelést, a hiányzó molekuláknak vagy el kell tűnniük az alacsonyabb fogyasztás révén, vagy valahonnan máshonnan kell érkezniük.
Ez a „valahonnan máshonnan” egyre inkább az LNG-t jelenti.
Az Egyesült Államok 2025-ben már az uniós LNG-import több mint felét biztosította. Észak-Afrika, Katar és más termelők további mennyiségeket szolgáltatnak. Azerbajdzsán szállításai szintén növekedtek. Európa kétségtelenül diverzifikálta beszállítóit – ami jelentős előrelépés ahhoz képest, hogy ennyire függött egyetlen orosz gázvezeték-rendszertől –, de a diverzifikáció nem azonos az energiafüggetlenséggel.
Valójában Európa új rendszere földrajzilag diverzifikáltabb lehet, miközben továbbra is erősen importfüggő marad.
Ez a valódi vita a sarkvidéki konfliktus mögött. Ez nem egyszerűen a fosszilis tüzelőanyagok kontra megújulók kérdése. Ez a sorrendiség kérdése.
Európa egyszerre akarja kiiktatni az orosz energiát, dekarbonizálni a gazdaságát, megvédeni a sarkvidéket, megfizethető szinten tartani az energiaárakat, megőrizni az energiaigényes ipart és fenntartani a biztonságos ellátást.
Minden egyes célkitűzés érthető önmagában. Mindezek egyidejű elérése a nehéz feladat.
Európa számára tehát már nem az a kérdés, hogy vissza kell-e térnie a régi, oroszfüggő energiamodellhez. Ez a politikai döntés nagyrészt megszületett. A nehezebb kérdés az, hogy mi lép a helyébe – és vajon Európa hajlandó-e maga kitermelni elegendő átmeneti energiát, vagy az „energiafüggetlenség” végül azt jelenti majd, hogy az Oroszországból érkező gázvezetékeket a világ többi részéről érkező LNG-szállító tartályhajókra cseréli.