Mais derrière ce succès politique se cache une question qu'il devient de plus en plus difficile d'éluder : si l'Europe ne veut plus de gaz russe et, de plus en plus, ne veut plus non plus de nouvelle production européenne de pétrole et de gaz, d'où proviendra exactement son énergie ?
Les chiffres illustrent l'ampleur spectaculaire de cette transformation. En 2021, la Russie fournissait environ 45 % des importations de gaz de l'UE, soit environ 152 milliards de mètres cubes. En 2025, les livraisons russes sont tombées à 36 milliards de m3, soit 12 % des importations. La part du pétrole brut russe est passée de 27 % au début de la crise à environ 2 % en 2025. Le charbon russe a, quant à lui, effectivement disparu du mix énergétique de l'UE.
Cependant, la consommation de gaz de l'Europe n'a pas disparu.
L'UE a encore consommé 339 milliards de m3 de gaz en 2025, alors qu'elle n'en a produit que 33 milliards. La production domestique n'a donc couvert qu'à peine 10 % de la demande. Environ 38 % de la consommation de gaz de l'UE est destinée à l'industrie et 22 % supplémentaires à la production d'électricité et de chaleur. Le gaz reste ancré dans les usines, les complexes chimiques, les systèmes de chauffage et le réseau électrique européen.
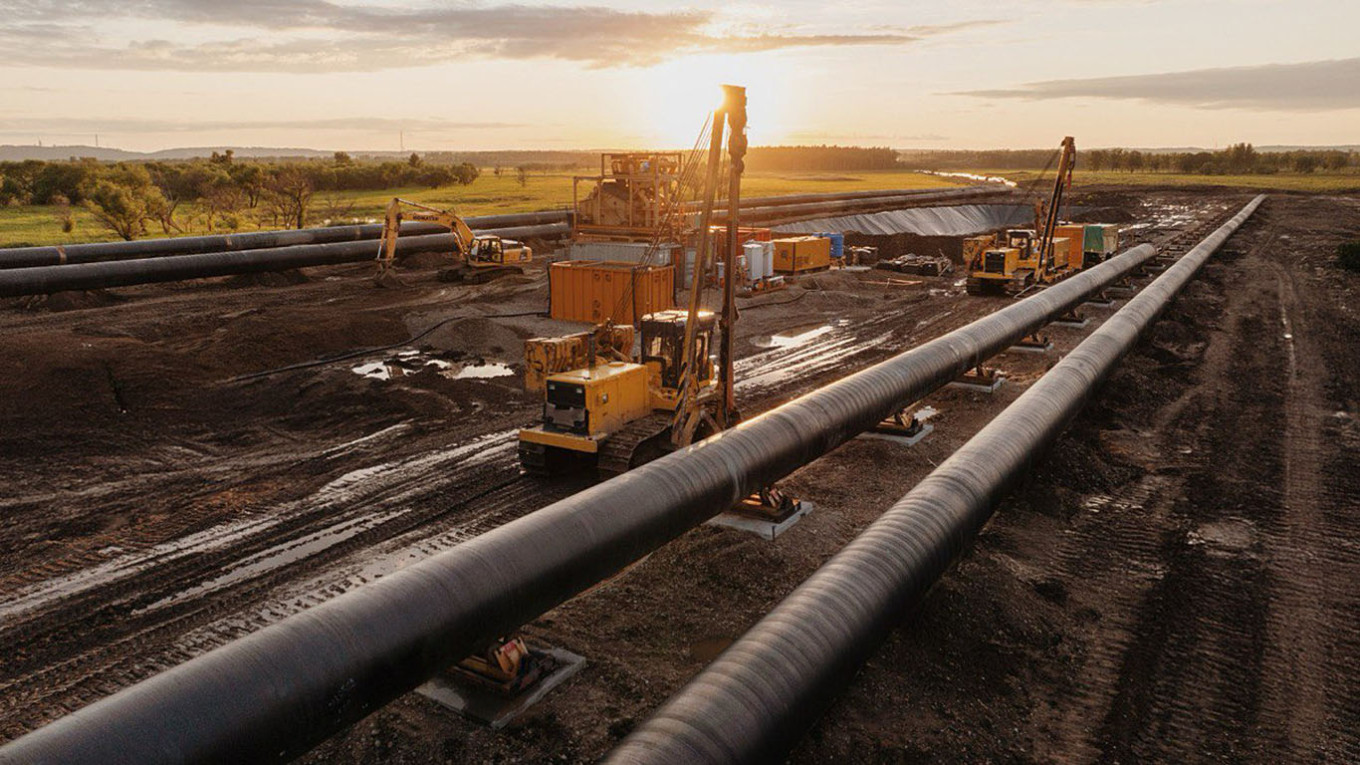
Ce qui a remplacé la Russie n'est donc pas simplement constitué d'éoliennes et de panneaux solaires. Il s'agit, dans une large mesure, d'autres gaz importés.
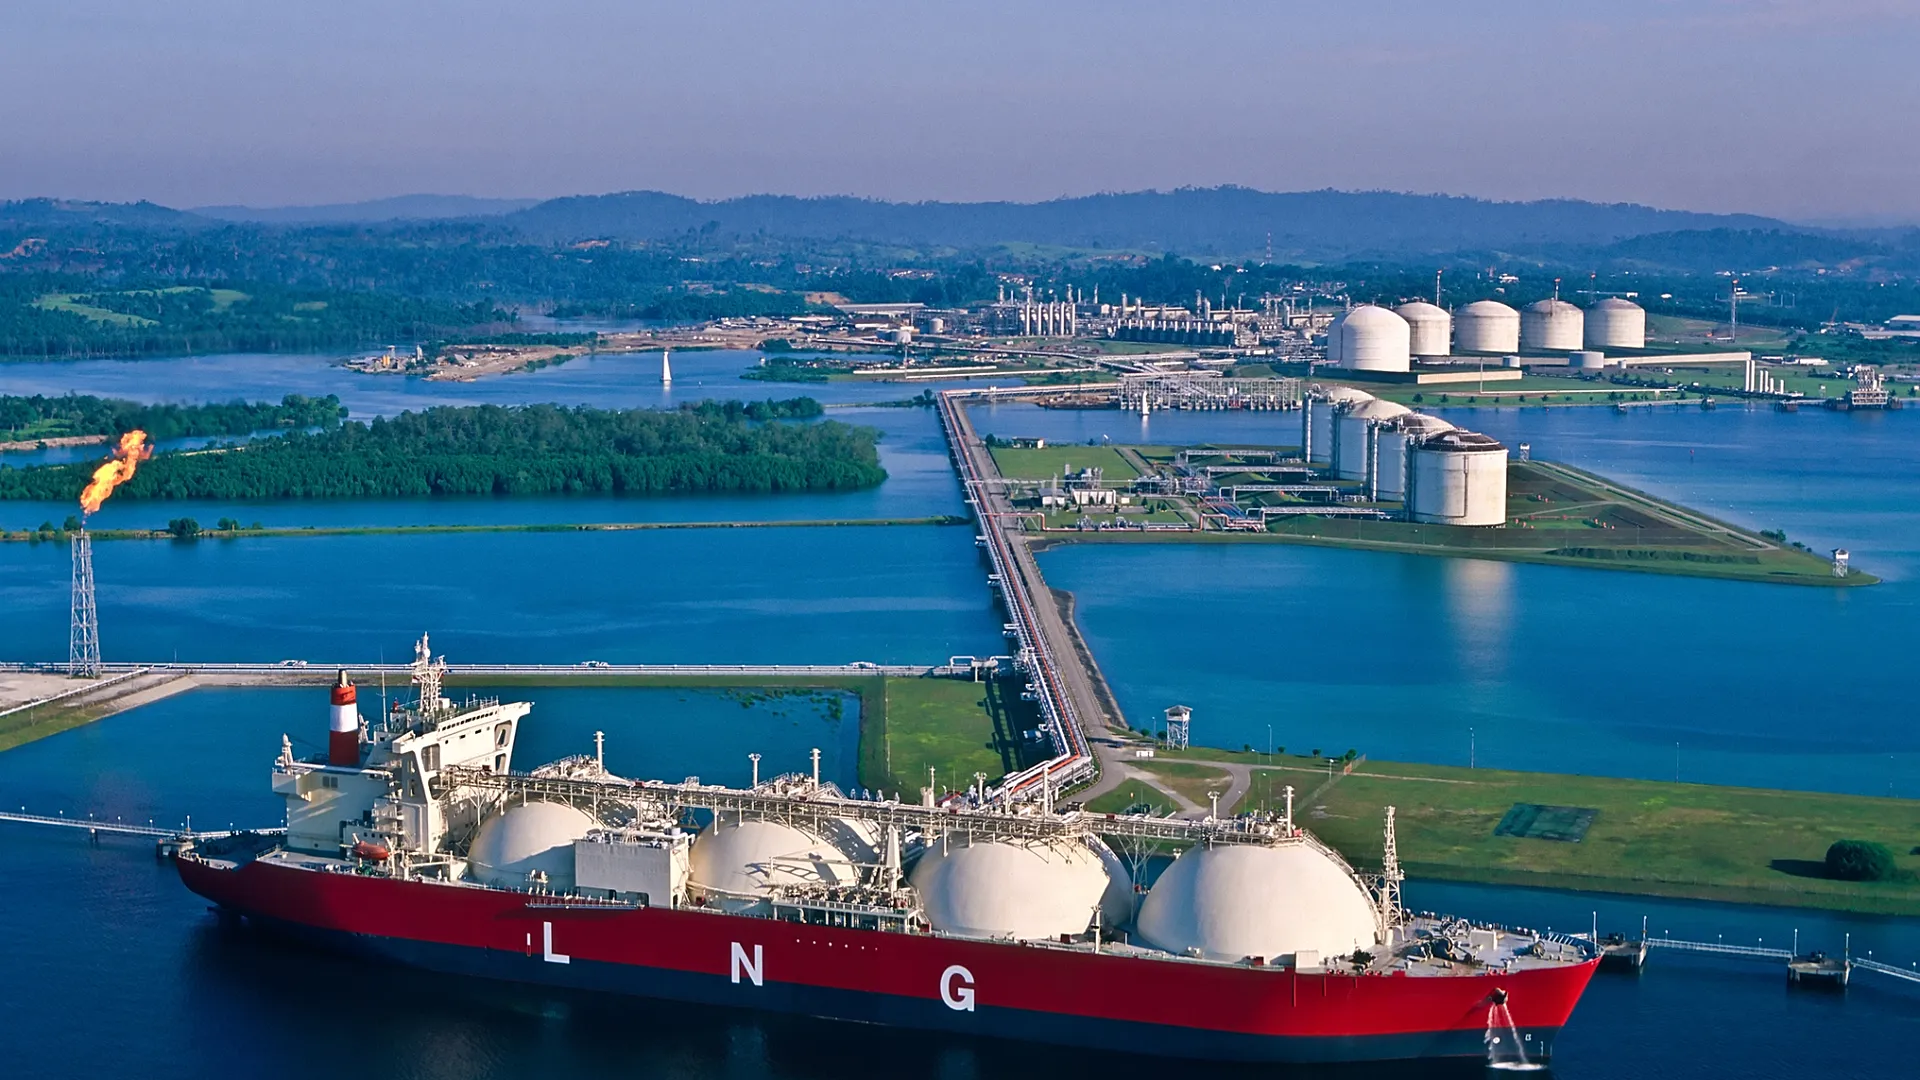
La Norway a fourni 89 milliards de m3 en 2025, devenant ainsi le premier fournisseur de gaz de l'UE avec 31 % des importations. Les United States ont fourni 76 milliards de m3 supplémentaires, majoritairement sous forme de GNL. La part du GNL dans les importations européennes de gaz a explosé, passant de seulement 20 % en 2021 à 45 % en 2025. L'Europe a réduit une dépendance, mais s'est simultanément retrouvée beaucoup plus exposée au marché mondial du gaz transporté par navire.
Cela place l'Europe face à sa prochaine contradiction.
La Norway soutient que l'Europe aura besoin d'une nouvelle production, particulièrement dans la Barents Sea, car la production des gisements matures actuels déclinera au cours des années 2030. Brussels n'est pas d'accord. L'UE a l'intention de maintenir son opposition aux nouveaux forages pétroliers et gaziers dans l'Arctique lors de la publication de sa politique arctique révisée le 20 octobre, arguant que les nouveaux gisements mettent trop de temps à se développer pour résoudre les problèmes de sécurité énergétique actuels.
Historiquement, la géographie explique le différend.
L'ère pétrolière de la Norway en North Sea a débuté en 1965. Après six décennies d'exploration, de forage et de production, il s'agit d'un bassin mature. Plus de 57 % des ressources pétrolières récupérables estimées de la Norway ont déjà été produites et vendues. La production de gaz norvégien a néanmoins atteint des niveaux extraordinaires après le retrait de la Russie du marché européen : 2024 a été une année record pour la production de gaz, suivie de ventes s'élevant à 121,8 milliards de m3 en 2025.
La carte des ressources futures est très différente.
Selon la Norwegian Offshore Directorate, environ 63 % des ressources pétrolières non découvertes estimées de la Norway se trouvent dans la Barents Sea. La région pourrait contenir environ 1 090 milliards de m3 de gaz récupérable non découvert et 1,1 milliard de mètres cubes standards de liquides. Dans la Barents Sea, un chiffre extraordinaire de 82 % des ressources pétrolières estimées restantes n'ont pas encore été découvertes.
Il ne s'agit pas seulement d'un territoire d'exploration théorique. Goliat y produit du pétrole depuis 2016. Johan Castberg, découvert en 2011, a commencé sa production en mars 2025 après des investissements se comptant en dizaines de milliards de couronnes norvégiennes. La Norway considère ces développements comme le début du prochain chapitre de son plateau continental.
Brussels y voit un autre problème : le développement de nouveaux gisements arctiques pourrait enfermer l'Europe dans des infrastructures de combustibles fossiles pour des décennies, précisément au moment où la politique de l'UE appelle à une décarbonation rapide.
Les deux arguments révèlent un problème de calendrier inconfortable.
L'éolien, le solaire, les réseaux, le stockage, le nucléaire, l'efficacité énergétique et l'électrification peuvent progressivement réduire la demande de combustibles fossiles de l'Europe. Mais le système actuel consomme toujours des centaines de milliards de mètres cubes de gaz chaque année. Les autorités de la Norway préviennent explicitement que le maintien de la production au-delà de la fin de cette décennie dépend de nouvelles découvertes, d'investissements et de décisions de développement. Sans cela, les champs matures déclineront.
Si l'Europe élimine simultanément les approvisionnements russes et restreint la nouvelle production à proximité, les molécules manquantes devront soit disparaître grâce à une consommation plus faible, soit provenir d'ailleurs.
De plus en plus, cet « ailleurs » signifie le GNL.
Les United States fournissaient déjà plus de la moitié des importations de GNL de l'UE en 2025. L'Afrique du Nord, le Qatar et d'autres producteurs fournissent des volumes additionnels. Les livraisons de l'Azerbaijan ont également augmenté. L'Europe a sans aucun doute diversifié ses fournisseurs — une amélioration majeure par rapport à une dépendance aussi lourde envers un seul système de gazoducs russes — mais la diversification n'est pas synonyme d'indépendance énergétique.
En fait, le nouveau système européen est peut-être plus diversifié géographiquement tout en restant hautement dépendant des importations.
C'est là le véritable débat derrière le différend arctique. Il ne s'agit pas simplement de l'opposition entre énergies fossiles et renouvelables. C'est une question de séquençage.
L'Europe veut éliminer l'énergie russe, décarboner son économie, protéger l'Arctique, maintenir l'énergie à un prix abordable, préserver l'industrie énergivore et garantir la sécurité des approvisionnements — tout cela en même temps.
Chaque objectif est compréhensible individuellement.
Les atteindre tous simultanément est la partie difficile.
La question pour l'Europe n'est donc plus de savoir si l'ancien modèle énergétique dépendant de la Russie doit revenir. Cette décision politique a été largement prise.
La question la plus ardue est de savoir ce qui le remplace — et si l'Europe est prête à produire elle-même suffisamment de son énergie de transition, ou si l'« indépendance énergétique » signifiera finalement le remplacement des gazoducs russes par des méthaniers de GNL arrivant du reste du monde.