Il y a cinq ans, en septembre 2021, les actions d'Aston Martin Lagonda s'échangeaient autour de 1 915p–2 000p. Aujourd'hui, elles sont proches de 34p. Cela représente une chute de plus de 98 %. Ce déclin ne peut pas être balayé comme un simple ajustement après la désastreuse introduction en bourse de 2018 : la comparaison commence après la consolidation des actions d'Aston Martin en 2020 et reflète donc la destruction de la valeur pour les actionnaires durant l'ère Lawrence Stroll elle-même.
L'introduction en bourse (IPO) de 2018 valorisait Aston Martin à environ 4 milliards de livres sterling. Sa valeur boursière actuelle est d'environ 350 millions de livres sterling. Pendant ce temps, l'entreprise doit bien plus que sa valeur sur le marché boursier.
Encore 550 millions de livres sterling — mais cette fois, de l'argent cher
En juillet, Aston Martin a obtenu 550 millions de livres sterling de nouveaux financements par emprunt menés par des fonds gérés par HPS Investment Partners, désormais propriété de BlackRock. Il s'agit d'un prêt à terme garanti de premier rang de 450 millions de livres sterling et d'une facilité de tirage différé de 100 millions de livres sterling, assortis d'un intérêt de SONIA plus 6,75 % et arrivant à échéance en juillet 2031. Aston a également l'autorisation de contracter 100 millions de livres supplémentaires de dette subordonnée.
Il ne s'agit pas d'un capital de sauvetage bon marché.
Fin juin, Aston Martin affichait une dette nette de 1,545 milliard de livres sterling, contre 1,378 milliard de livres sterling un an plus tôt. La société prévoit désormais environ 160 millions de livres sterling de coûts financiers nets en 2026. Cette seule facture d'intérêts approche de la moitié de la valeur boursière actuelle de l'entreprise.
Et ce nouvel argent a créé un autre problème. Les détenteurs d'obligations existants ont contesté la structure après que des actifs de valeur, incluant selon les rapports près de 200 marques déposées Aston Martin, ont été transférés dans une nouvelle filiale utilisée pour garantir le financement de HPS. Les obligations 2029 existantes d'Aston ont par la suite fortement chuté. Certains créanciers soutiennent que les garanties adossées à leur dette ont été effectivement affaiblies et ont entamé des poursuites judiciaires pour obtenir des informations sur la transaction.
Fin 2025, Aston disposait déjà de 1,05 milliard de dollars de billets garantis de premier rang à 10 % et de 565 millions de livres sterling supplémentaires à 10,375 %, tous deux arrivant à échéance en 2029. Le dernier financement permet donc de gagner du temps ; il ne rend pas Aston Martin pour autant faiblement endettée. (FinancialFilings)
Les voitures ne sont pas nécessairement le problème
L'aspect étrange de la crise d'Aston Martin est que l'entreprise ne disparaît pas commercialement.
Les volumes de vente en gros ont évolué comme suit :
2021 : 6 178 voitures
2022 : 6 412
2023 : 6 620
2024 : 6 030
2025 : 5 448
Le chiffre d'affaires est passé de 1,10 milliard de livres sterling en 2021 à 1,38 milliard de livres sterling en 2022 et à un record de 1,63 milliard de livres sterling en 2023, avant de glisser à 1,58 milliard de livres sterling en 2024 et de s'effondrer à 1,26 milliard de livres sterling en 2025.
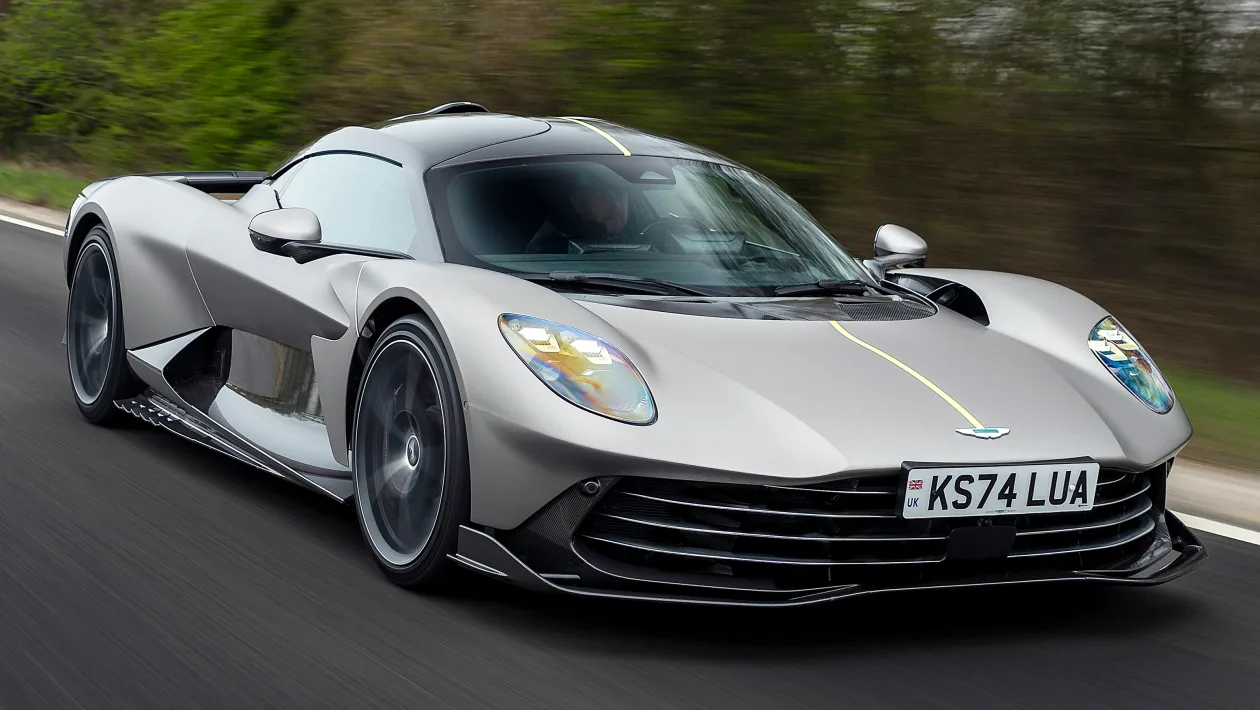
Les chiffres de 2026 montrent en réalité une amélioration. Les ventes en gros du premier semestre ont augmenté de 21 % pour atteindre 2 331 unités, le chiffre d'affaires a progressé de 38 % à 629 millions de livres sterling et le bénéfice brut a bondi de 68 %. Les livraisons de la Valhalla ont aidé la marge brute à remonter à près de 34 %. Néanmoins, Aston a encore perdu 154 millions de livres sterling avant impôts au cours de ces six mois.
Cela expose le problème fondamental d'Aston Martin. Un constructeur vendant à peine 5 000 à 6 000 voitures par an doit financer des plateformes de véhicules, des moteurs, de l'électronique, des certifications de sécurité, des usines, des réseaux de concessionnaires mondiaux et des programmes d'électrification de plus en plus coûteux. Ferrari peut soutenir ce modèle car ses marges, ses volumes et sa génération de trésorerie sont considérablement plus forts. Aston a tenté à plusieurs reprises de ressembler davantage à Ferrari sans pour autant atteindre les indicateurs économiques de Ferrari.
Sept vies — et peut-être une huitième
Aston Martin a souvent été décrite comme ayant fait faillite sept fois. La forme juridique exacte a différé d'une crise à l'autre, mais l'effondrement financier est ancré dans son histoire.
La société d'origine Bamford & Martin a échoué en 1924, a rencontré de nouveaux problèmes financiers l'année suivante et a été réorganisée en 1926. Une autre crise est survenue en 1932, suivie d'un sauvetage par Sir Arthur Sutherland. David Brown a racheté Aston Martin en 1947 et a créé l'ère DB, mais les pertes croissantes l'ont finalement forcé à vendre en 1972. En décembre 1974, la société était sous séquestre et son usine fermée. Peter Sprague, George Minden et d'autres investisseurs ont racheté les restes au syndic pour 1,05 million de livres sterling et ont relancé la production en 1975. D'autres changements de propriétaires ont suivi au début des années 1980 avant que Ford n'apporte enfin un soutien industriel solide en 1987 et n'en prenne le contrôle total en 1993.
Ford a vendu Aston en 2007. Un autre consortium a pris le contrôle, Investindustrial est entré au capital en 2013, Mercedes a suivi en tant que partenaire technologique et actionnaire, et la société est finalement revenue en bourse en 2018. Deux ans plus tard, elle nécessitait un nouveau sauvetage.
Lawrence Stroll et l'étrange structure de propriété
Le milliardaire canadien Lawrence Stroll est arrivé en 2020 avec un consortium d'investisseurs et est devenu président exécutif. Son groupe Yew Tree représente aujourd'hui une participation de vote notifiée d'environ 33 %. Le milliardaire suisse Ernesto Bertarelli est un participant majeur au consortium et déclare séparément près de 15 %, mais ses actions sont incluses dans la participation globale notifiée de Stroll et ne doivent pas être simplement ajoutées à nouveau.
L'implication de Stroll va bien au-delà d'un investissement ordinaire. Il est également la figure de proue d'AMR GP, l'écurie de Formule 1 Aston Martin, où pilote son fils Lance. Plus tôt cette année, la société automobile cotée a vendu les droits de dénomination perpétuels de Formule 1 à AMR GP pour 50 millions de livres sterling, après une évaluation indépendante et l'approbation des actionnaires. Aston avait déjà vendu ses intérêts économiques restants dans l'écurie de course pour environ 108 millions de livres sterling en 2025.
Les autres actionnaires stratégiques sont presque aussi intéressants.
Geely, contrôlée par le milliardaire chinois Li Shufu, détient environ 14 % selon la dernière déclaration de la société et dispose d'un représentant au conseil d'administration. Geely a explicitement décrit son investissement comme une opportunité de créer des synergies technologiques et d'aider Aston Martin en Chine.
Le Fonds d'investissement public d'Arabie saoudite (PIF) détient environ 14 % et dispose de deux représentants au conseil d'administration. Le PIF contrôle également Lucid, le futur partenaire technologique d'Aston Martin pour les groupes motopropulseurs électriques. Aston a toujours des engagements importants de paiement et d'achat envers Lucid.
Mercedes-Benz, avec environ 7,5 %, reste stratégiquement important car Aston utilise des moteurs Mercedes-AMG et la technologie électronique Mercedes. Elle dispose également d'un représentant au conseil d'administration.
Cela signifie qu'Aston Martin est effectivement entourée d'organisations capables de la racheter.
Qui pourrait être le prochain propriétaire d'Aston Martin ?
Le candidat le plus évident est Geely.
Geely a déjà voulu racheter la marque à trois reprises. Geely possède également Volvo Cars, Lotus, Polestar et des participations dans Mercedes-Benz et d'autres constructeurs. Elle dispose de plateformes, de batteries, d'architectures électriques, de logiciels, d'économies d'échelle pour les achats et de ressources de fabrication dont Aston Martin a cruellement besoin. En retour, Aston donnerait à Geely l'un des noms de luxe les plus prestigieux de Grande-Bretagne.
Un rachat par Geely aurait donc une logique industrielle bien plus grande qu'un énième sauvetage financier.
Le PIF saoudien est la deuxième possibilité crédible. Il possède déjà une part importante d'Aston, contrôle Lucid et a démontré sa volonté de dépenser massivement dans les actifs automobiles et sportifs internationaux. Mais il n'y a actuellement aucune proposition de rachat confirmée.
Mercedes pourrait théoriquement prendre le contrôle, mais cela semble moins convaincant. Mercedes tire déjà de la valeur d'Aston en tant que fournisseur technologique sans supporter ses pertes ou sa dette.
Il existe également une quatrième possibilité : les créanciers eux-mêmes. Si Aston Martin atteint à nouveau un point où elle ne peut plus refinancer ses obligations, une restructuration pourrait convertir la dette en actions ou transférer le contrôle d'actifs précieux aux prêteurs. HPS et d'autres investisseurs en crédit privé pourraient donc devenir de plus en plus importants, même sans racheter formellement la société.
Aston Martin peut survivre même si les actionnaires actuels échouent
Aston Martin ne semble pas confrontée à une insolvabilité immédiate. Le refinancement de juillet porte la liquidité pro forma à environ 340 millions de livres sterling, tandis que les tendances opérationnelles de 2026 s'améliorent. La Valhalla et les modèles spéciaux à marge plus élevée pourraient sensiblement améliorer le second semestre.
Mais l'arithmétique reste inconfortable : environ 1,5 milliard de livres sterling de dette nette, des coûts d'emprunt à deux chiffres élevés, une consommation continue de trésorerie et une valeur boursière d'environ 350 millions de livres sterling seulement.
Cette combinaison rend une nouvelle recapitalisation, un investissement stratégique ou un éventuel changement de contrôle de plus en plus plausible si le redressement ne parvient pas à générer des liquidités assez rapidement.
Et c'est peut-être la conclusion la plus typique d'Aston Martin que l'on puisse imaginer. L'entreprise elle-même pourrait ne pas disparaître du tout.
Le badge DB, les ailes et l'association avec James Bond pourraient facilement survivre à un nouvel effondrement financier. Ce qui pourrait ne pas survivre, c'est la structure de propriété actuelle — ou les actionnaires d'aujourd'hui.