Les transactions commerciales de grande envergure effectuées via l'Unified Payments Interface seront soumises à des frais à partir d'octobre, mettant fin au principe selon lequel pratiquement chaque paiement UPI devrait être gratuit — tout en laissant inchangés les transferts ordinaires de personne à personne et l'écrasante majorité des petites transactions commerciales.
À partir du 15 octobre, les transactions UPI marchandes spécifiées supérieures à 2 000 ₹ seront soumises à un Merchant Discount Rate de 0,4 %. Aux taux de change actuels, 2 000 ₹ représentent environ 19 €.
Ce changement ne concerne pas les transferts de personne à personne, qui resteront gratuits quelle que soit leur importance. Les paiements marchands jusqu'à 2 000 ₹ resteront également gratuits, tout comme les transactions bénéficiant des protections accordées aux petits commerçants. Le gouvernement indien estime qu'environ 96 % des transactions UPI entre particuliers et commerçants resteront donc inchangées.
Néanmoins, cette décision représente un tournant important.
L'Inde a passé des années à construire délibérément le système UPI comme une infrastructure numérique publique effectivement gratuite. Cette stratégie a encouragé les commerçants et les consommateurs à abandonner les espèces à une vitesse extraordinaire.
UPI a traité environ 24,5 milliards de transactions durant le seul mois d'août, pour une valeur d'environ 29,8 billions ₹ — soit environ 281 milliards €. Il représente désormais l'écrasante majorité des transactions de paiement numérique en Inde en termes de volume et est devenu l'un des systèmes de paiement en temps réel les plus performants au monde.
Mais le succès a créé un autre problème : quelqu'un doit tout de même payer pour l'infrastructure.
Les banques doivent gérer les comptes et les systèmes de compensation. Les sociétés de paiement maintiennent les applications, les contrôles contre la fraude, le support client et une énorme infrastructure de traitement des transactions. La National Payments Corporation of India doit continuellement étendre et sécuriser le réseau sous-jacent.
Pendant des années, le soutien du gouvernement et la politique de Merchant Discount Rate nul ont empêché l'écosystème de facturer les commerçants de la manière conventionnelle utilisée par les réseaux de cartes.
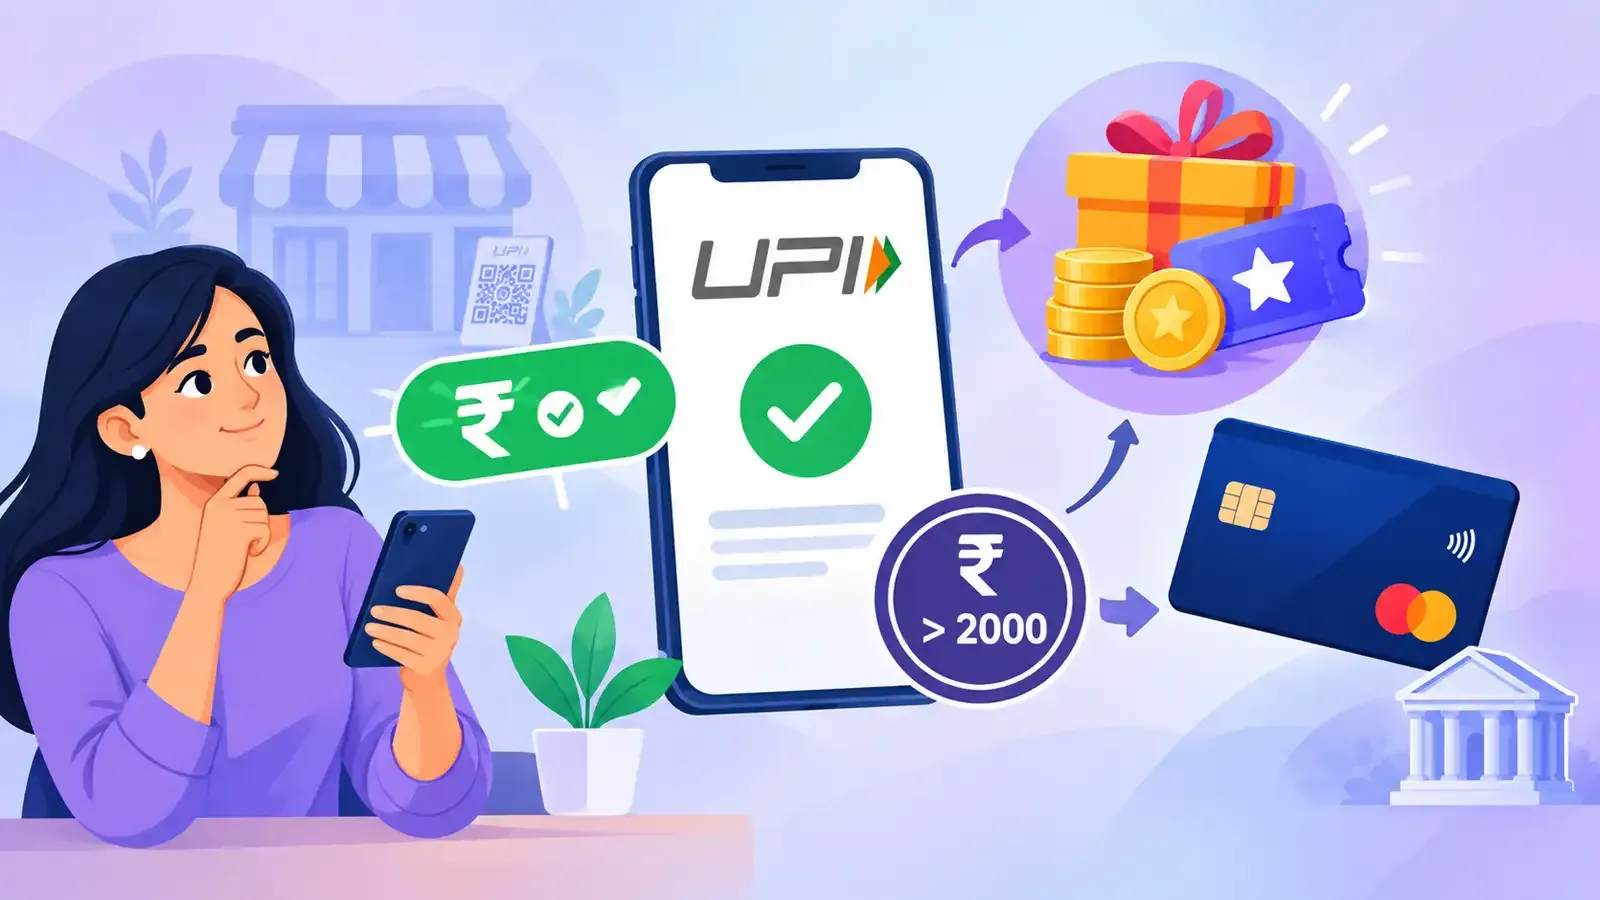
Le nouveau cadre commence à modifier ce modèle économique.
Il est important de noter que le Merchant Discount Rate n'est pas une taxe gouvernementale. Les frais sont répartis entre les institutions gérant l'écosystème de paiement, y compris les banques et les prestataires de paiement. L'argument du gouvernement est que le fait d'autoriser des revenus commerciaux limités sur les transactions marchandes plus importantes rendra UPI plus viable financièrement tout en protégeant les consommateurs et les petites entreprises.
Les conséquences pourraient s'étendre au-delà de l'Inde.
UPI est devenu de plus en plus un élément exportable de l'infrastructure financière indienne. L'Inde a promu des liens entre UPI et des systèmes de paiement à l'étranger et a présenté son infrastructure numérique publique comme un modèle pour les économies émergentes.
Son attrait initial reposait en partie sur une proposition extraordinaire : les paiements bancaires instantanés pouvaient fonctionner à une échelle énorme sans les frais de transaction associés aux cartes traditionnelles.
La nouvelle structure ne supprime pas cet avantage. La plupart des transactions restent gratuites, tandis qu'une charge de 0,4 % sur les paiements marchands plus importants reste nettement inférieure à de nombreux coûts d'acceptation de cartes conventionnelles.
Mais cela introduit un principe commercial dans un système qui a été délibérément conçu autour de l'absence de frais pour les commerçants.
La question centrale sera d'ordre comportemental.
Les grands détaillants pourraient absorber ces nouveaux frais car UPI est déjà profondément intégré dans le commerce indien. D'autres pourraient tenter de répercuter les coûts sur les clients ou d'encourager des méthodes de paiement alternatives. Les critiques ont averti que même des frais relativement minimes pourraient relancer l'usage des espèces à la marge.
Le gouvernement parie sur le contraire : UPI est désormais si profondément ancré qu'une taxe limitée sur les transactions commerciales importantes générera des revenus sans compromettre l'adoption du système.
Si ce calcul s'avère correct, l'Inde pourrait avoir trouvé un juste milieu entre deux modèles concurrents de paiements numériques — une infrastructure publique qui reste gratuite pour les utilisateurs quotidiens, mais qui devient commercialement viable lorsque les entreprises l'utilisent pour des transactions plus importantes.
Pour un réseau de paiement traitant des dizaines de milliards de transactions chaque mois, cela pourrait marquer le début de la seconde ère économique d'UPI.