Cinque anni fa, nel settembre 2021, le azioni di Aston Martin Lagonda erano scambiate intorno a 1.915p–2.000p. Oggi sfiorano i 34p. Ciò rappresenta un calo superiore al 98%. Questo declino non può essere liquidato come un semplice aggiustamento dopo la disastrosa quotazione del 2018: il confronto inizia dopo il raggruppamento azionario di Aston Martin del 2020 e riflette quindi la distruzione del valore per gli azionisti durante l'era stessa di Lawrence Stroll.
L'IPO del 2018 valutava Aston Martin circa 4 miliardi di sterline. Il suo attuale valore patrimoniale è di circa 350 milioni di sterline. Nel frattempo, la società ha debiti che superano di gran lunga il suo valore di borsa.
Altri 550 milioni di sterline — ma questa volta a caro prezzo
A luglio, Aston Martin ha ottenuto un nuovo finanziamento del debito da 550 milioni di sterline guidato da fondi gestiti da HPS Investment Partners, ora di proprietà di BlackRock. Consiste in un prestito a termine senior garantito da 450 milioni di sterline e in una linea di credito a prelievo differito da 100 milioni di sterline, con un interesse pari al tasso SONIA più il 6,75% e scadenza a luglio 2031. Aston ha inoltre il permesso di contrarre altri 100 milioni di sterline di debito junior.
Questo non è capitale di salvataggio a buon mercato.
Alla fine di giugno, Aston Martin ha registrato un debito netto di 1,545 miliardi di sterline, rispetto a 1,378 miliardi di sterline dell'anno precedente. L'azienda prevede ora circa 160 milioni di sterline di costi finanziari netti per il 2026. Quella sola fattura per gli interessi si avvicina alla metà dell'attuale valore di mercato della società.
E la nuova liquidità ha creato un altro problema. Gli obbligazionisti esistenti hanno contestato la struttura dopo che asset di valore, inclusi, secondo quanto riferito, quasi 200 marchi Aston Martin, sono stati trasferiti in una nuova filiale utilizzata per sostenere il finanziamento HPS. Le obbligazioni 2029 esistenti di Aston sono successivamente crollate bruscamente. Alcuni creditori sostengono che il collaterale a garanzia del loro debito sia stato effettivamente indebolito e hanno avviato un'azione legale per ottenere informazioni sulla transazione.
Alla fine del 2025 Aston aveva già 1,05 miliardi di dollari in titoli senior garantiti al 10% e altri 565 milioni di sterline al 10,375%, entrambi con scadenza nel 2029. L'ultimo finanziamento serve quindi a guadagnare tempo; non rende Aston Martin un'azienda poco indebitata. (FinancialFilings)
Le auto non sono necessariamente il problema
La strana caratteristica della crisi di Aston Martin è che l'azienda non sta scomparendo commercialmente.
I volumi all'ingrosso si sono sviluppati come segue:
2021: 6.178 auto
2022: 6.412
2023: 6.620
2024: 6.030
2025: 5.448
I ricavi sono passati da 1,10 miliardi di sterline nel 2021 a 1,38 miliardi di sterline nel 2022 e al record di 1,63 miliardi di sterline nel 2023, prima di scivolare a 1,58 miliardi di sterline nel 2024 e crollare a 1,26 miliardi di sterline nel 2025.
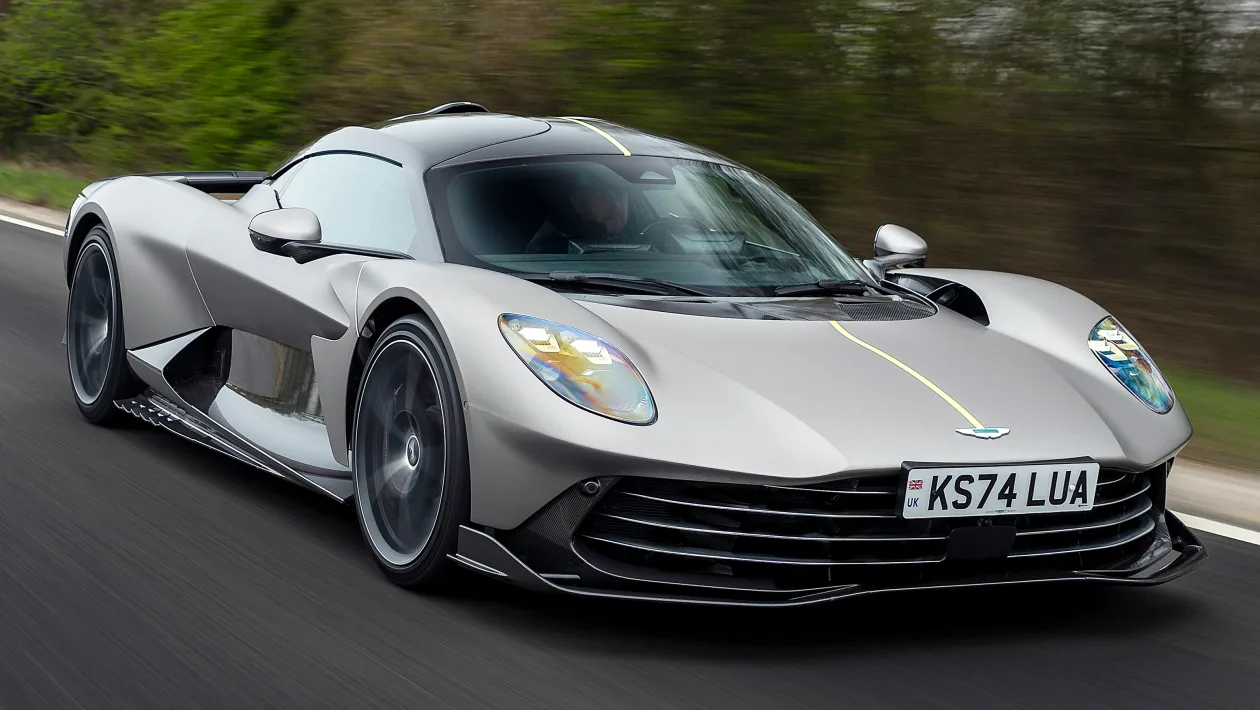
I numeri del 2026 mostrano in realtà un miglioramento. Le vendite all'ingrosso del primo semestre sono aumentate del 21% a 2.331, i ricavi sono aumentati del 38% a 629 milioni di sterline e l'utile lordo è balzato del 68%. Le consegne della Valhalla hanno aiutato il margine lordo a risalire a quasi il 34%. Ciononostante, Aston ha comunque perso 154 milioni di sterline prima delle tasse durante quei sei mesi.
Questo mette a nudo il problema fondamentale di Aston Martin. Un produttore che vende a malapena 5.000–6.000 auto all'anno deve finanziare piattaforme di veicoli, motori, elettronica, certificazioni di sicurezza, fabbriche, concessionarie globali e programmi di elettrificazione sempre più costosi. Ferrari può sostenere questo modello perché i suoi margini, volumi e generazione di cassa sono drasticamente più forti. Aston ha ripetutamente tentato di diventare più simile a Ferrari senza però raggiungerne i risultati economici.
Sette vite — e forse un'ottava
Aston Martin è stata spesso descritta come un'azienda fallita sette volte. La forma giuridica esatta è variata da crisi a crisi, ma il collasso finanziario è intrinseco alla sua storia.
L'originale Bamford & Martin fallì nel 1924, incontrò di nuovo problemi finanziari l'anno successivo e fu riorganizzata nel 1926. Un'altra crisi arrivò nel 1932, seguita dal salvataggio di Sir Arthur Sutherland. David Brown acquistò Aston Martin nel 1947 e creò l'era DB, ma le crescenti perdite alla fine lo costrinsero a vendere nel 1972. Entro il dicembre 1974 la società era in amministrazione controllata e la sua fabbrica chiusa. Peter Sprague, George Minden e altri investitori acquistarono i resti dal curatore fallimentare per 1,05 milioni di sterline e riavviarono la produzione nel 1975. Ulteriori cambi di proprietà seguirono nei primi anni '80, prima che Ford portasse finalmente un solido sostegno industriale nel 1987 e il controllo totale nel 1993.
Ford ha venduto Aston nel 2007. Un altro consorzio ha preso il controllo, Investindustrial è entrata nel 2013, Mercedes è seguita come partner tecnologico e azionista, e la società è finalmente tornata in borsa nel 2018. Due anni dopo, è stato necessario un altro salvataggio.
Lawrence Stroll e l'insolita struttura proprietaria
Il miliardario canadese Lawrence Stroll è arrivato nel 2020 con un consorzio di investitori ed è diventato Presidente Esecutivo. Il suo gruppo Yew Tree rappresenta oggi una partecipazione di voto notificata di circa il 33%. Il miliardario svizzero Ernesto Bertarelli è un partecipante importante del consorzio e dichiara separatamente quasi il 15%, ma le sue azioni sono incluse nella partecipazione complessiva notificata da Stroll e non dovrebbero essere semplicemente sommate di nuovo.
Il coinvolgimento di Stroll va ben oltre un investimento ordinario. È anche la figura di controllo dietro AMR GP, il team Aston Martin di Formula 1, dove corre suo figlio Lance. All'inizio di quest'anno, la società automobilistica quotata ha venduto i diritti perpetui di denominazione della Formula 1 ad AMR GP per 50 milioni di sterline, a seguito di una valutazione indipendente e dell'approvazione degli azionisti. Aston aveva già venduto il suo rimanente interesse economico nel team corse per circa 108 milioni di sterline nel 2025.
Gli altri azionisti strategici sono altrettanto interessanti.
Geely, controllata dal miliardario cinese Li Shufu, possiede circa il 14% secondo l'ultima informativa della società e ha un rappresentante nel consiglio di amministrazione. Geely ha esplicitamente descritto il suo investimento come un'opportunità per creare sinergie tecnologiche e aiutare Aston Martin in Cina.
Il Public Investment Fund (PIF) dell'Arabia Saudita detiene circa il 14% e ha due rappresentanti nel consiglio. Il PIF controlla anche Lucid, il futuro partner tecnologico di Aston Martin per i propulsori elettrici. Aston ha ancora significativi impegni di pagamento e acquisto verso Lucid.
Mercedes-Benz, con circa il 7,5%, rimane strategicamente importante perché Aston utilizza motori Mercedes-AMG e tecnologia elettronica Mercedes. Ha inoltre un rappresentante nel consiglio di amministrazione.
Ciò significa che Aston Martin è effettivamente circondata da organizzazioni in grado di acquistarla.
Chi potrebbe essere il prossimo proprietario di Aston Martin?
Il candidato più ovvio è Geely.
Geely ha già tentato l'acquisto 3 volte. Geely possiede anche Volvo Cars, Lotus, Polestar e partecipazioni in Mercedes-Benz e altri produttori. Dispone di piattaforme, batterie, architetture elettriche, software, scala d'acquisto e risorse produttive di cui Aston Martin ha estremo bisogno. In cambio, Aston darebbe a Geely uno dei nomi di lusso più prestigiosi della Gran Bretagna.
Un'acquisizione da parte di Geely avrebbe quindi una logica industriale molto più grande rispetto a un altro salvataggio finanziario.
Il PIF saudita è la seconda possibilità credibile. Possiede già una quota considerevole di Aston, controlla Lucid e ha dimostrato la volontà di spendere pesantemente in asset automobilistici e sportivi internazionali. Ma al momento non c'è alcuna proposta di acquisizione confermata.
Mercedes potrebbe teoricamente prendere il controllo, ma l'ipotesi appare meno convincente. Mercedes estrae già valore da Aston come fornitore di tecnologia senza farsi carico delle perdite o del debito di Aston.
Esiste anche una quarta possibilità: i creditori stessi. Se Aston Martin dovesse trovarsi di nuovo in un punto in cui non può rifinanziare le proprie obbligazioni, una ristrutturazione potrebbe convertire il debito in capitale proprio o trasferire il controllo di asset preziosi ai finanziatori. HPS e altri investitori di private credit potrebbero quindi diventare sempre più importanti anche senza acquistare formalmente la società.
Aston Martin potrebbe sopravvivere anche se gli attuali azionisti non lo faranno
Aston Martin non sembra affrontare un'insolvenza immediata. Il rifinanziamento di luglio eleva la liquidità pro-forma a circa 340 milioni di sterline, mentre le tendenze operative del 2026 sono in miglioramento. La Valhalla e le edizioni Speciali a più alto margine potrebbero migliorare materialmente la seconda metà dell'anno.
Ma l'aritmetica rimane scomoda: circa 1,5 miliardi di sterline di debito netto, costi di prestito a doppia cifra elevata, continuo consumo di cassa e un valore patrimoniale di soli 350 milioni di sterline circa.
Questa combinazione rende un'altra ricapitalizzazione, un investimento strategico o un eventuale cambio di controllo sempre più plausibili se il risanamento non riuscirà a generare cassa abbastanza velocemente.
E questa è forse la conclusione più tipicamente "Aston Martin" immaginabile. L'azienda stessa potrebbe non scomparire affatto.
Il logo DB, le ali e l'associazione con James Bond potrebbero facilmente sopravvivere a un altro crollo finanziario. Ciò che potrebbe non sopravvivere è l'attuale struttura proprietaria — o gli azionisti di oggi.