Vor fünf Jahren, im September 2021, notierten die Aktien von Aston Martin Lagonda bei etwa 1.915p–2.000p. Heute liegen sie bei knapp 34p. Das entspricht einem Rückgang von mehr als 98 %. Dieser Niedergang kann nicht einfach als Korrektur nach dem desaströsen Börsengang von 2018 abgetan werden: Der Vergleich beginnt nach der Aktienzusammenlegung von Aston Martin im Jahr 2020 und spiegelt somit die Vernichtung von Aktionärswerten während der Ära von Lawrence Stroll wider.
Der Börsengang 2018 bewertete Aston Martin mit rund 4 Milliarden Pfund. Sein heutiger Eigenkapitalwert liegt bei etwa 350 Millionen Pfund. Inzwischen schuldet das Unternehmen weit mehr, als sein Börsenwert beträgt.
Weitere 550 Millionen Pfund – aber diesmal teures Geld
Im Juli sicherte sich Aston Martin eine neue Fremdkapitalfinanzierung in Höhe von 550 Millionen Pfund, angeführt von Fonds unter der Verwaltung von HPS Investment Partners, die sich nun im Besitz von BlackRock befinden. Sie besteht aus einem vorrangig besicherten Darlehen über 450 Millionen Pfund und einer Fazilität über 100 Millionen Pfund mit verzögerter Inanspruchnahme, die mit SONIA plus 6,75 % verzinst wird und im Juli 2031 fällig ist. Aston hat zudem die Erlaubnis, weitere 100 Millionen Pfund an nachrangigen Schulden aufzunehmen.
Dies ist kein billiges Rettungskapital.
Ende Juni meldete Aston Martin eine Nettoverschuldung von 1,545 Milliarden Pfund, verglichen mit 1,378 Milliarden Pfund im Vorjahr. Das Unternehmen erwartet nun für das Jahr 2026 Nettofinanzierungskosten von rund 160 Millionen Pfund. Allein diese Zinslast nähert sich der Hälfte des aktuellen Börsenwerts des Unternehmens an.
Und das neue Geld hat ein weiteres Problem geschaffen. Bestehende Anleihegläubiger haben die Struktur angefochten, nachdem wertvolle Vermögenswerte, darunter Berichten zufolge fast 200 Aston Martin-Markenrechte, in eine neue Tochtergesellschaft übertragen wurden, die zur Besicherung der HPS-Finanzierung dient. Die bestehenden 2029-Anleihen von Aston fielen daraufhin deutlich. Einige Gläubiger argumentieren, dass die Sicherheiten für ihre Forderungen faktisch geschwächt wurden, und haben rechtliche Schritte eingeleitet, um Informationen über die Transaktion zu erhalten.
Ende 2025 verfügte Aston bereits über vorrangig besicherte Anleihen in Höhe von 1,05 Milliarden US-Dollar zu 10 % und weitere 565 Millionen Pfund zu 10,375 %, die beide 2029 fällig werden. Die jüngste Finanzierung erkauft also Zeit; sie macht Aston Martin keineswegs gering verschuldet. (FinancialFilings)
Die Autos sind nicht unbedingt das Problem
Das Merkwürdige an der Krise von Aston Martin ist, dass das Unternehmen kommerziell nicht verschwindet.
Die Großhandelsvolumina entwickelten sich wie folgt:
2021: 6.178 Autos
2022: 6.412
2023: 6.620
2024: 6.030
2025: 5.448
Der Umsatz stieg von 1,10 Milliarden Pfund im Jahr 2021 auf 1,38 Milliarden Pfund im Jahr 2022 und einen Rekordwert von 1,63 Milliarden Pfund im Jahr 2023, bevor er 2024 auf 1,58 Milliarden Pfund sank und 2025 auf 1,26 Milliarden Pfund einbrach.
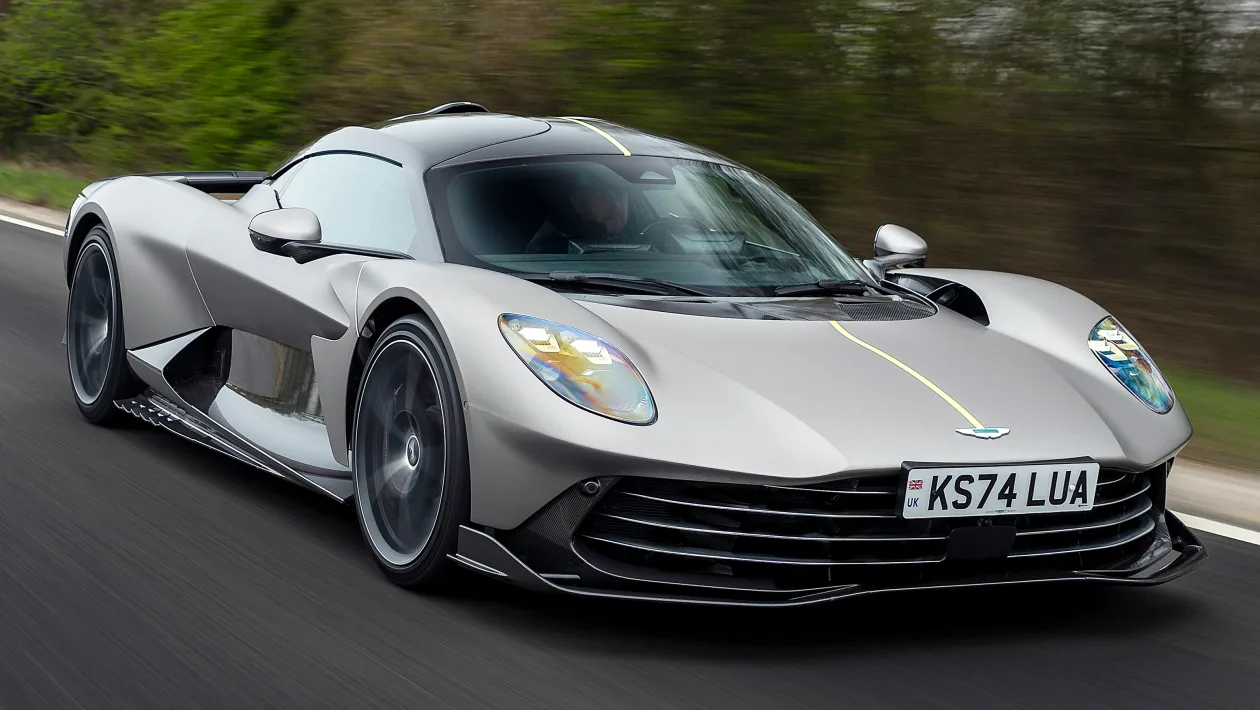
Die Zahlen für 2026 zeigen tatsächlich eine Verbesserung. Die Großhandelsverkäufe im ersten Halbjahr stiegen um 21 % auf 2.331, der Umsatz stieg um 38 % auf 629 Millionen Pfund und der Bruttoprunkt sprang um 68 %. Auslieferungen des Valhalla halfen der Bruttomarge, sich auf fast 34 % zu erholen. Dennoch verzeichnete Aston in diesen sechs Monaten einen Vorsteuerverlust von 154 Millionen Pfund.
Dies offenbart das grundlegende Problem von Aston Martin. Ein Hersteller, der jährlich kaum 5.000 bis 6.000 Autos verkauft, muss Fahrzeugplattformen, Motoren, Elektronik, Sicherheitszertifizierungen, Fabriken, weltweite Händlernetze und zunehmend teure Elektrifizierungsprogramme finanzieren. Ferrari kann dieses Modell aufrechterhalten, da seine Margen, Volumina und die Cash-Generierung drastisch stärker sind. Aston hat wiederholt versucht, Ferrari-ähnlicher zu werden, ohne die wirtschaftliche Effizienz von Ferrari zu erreichen.
Sieben Leben – und vielleicht ein achtes
Aston Martin wurde häufig so beschrieben, als sei das Unternehmen bereits siebenmal pleitegegangen. Die genaue Rechtsform unterschied sich von Krise zu Krise, aber der finanzielle Kollaps ist fest in seiner Geschichte verankert.
Das ursprüngliche Unternehmen Bamford & Martin scheiterte 1924, geriet im folgenden Jahr erneut in finanzielle Schwierigkeiten und wurde 1926 umstrukturiert. Eine weitere Krise folgte 1932, gefolgt von der Rettung durch Sir Arthur Sutherland. David Brown kaufte Aston Martin im Jahr 1947 und begründete die DB-Ära, aber wachsende Verluste zwangen ihn schließlich 1972 zum Verkauf. Bis Dezember 1974 befand sich das Unternehmen in der Zwangsverwaltung und das Werk war geschlossen. Peter Sprague, George Minden und andere Investoren kauften die Reste vom Verwalter für 1,05 Millionen Pfund und starteten 1975 die Produktion erneut. Weitere Eigentümerwechsel folgten Anfang der 1980er Jahre, bevor Ford 1987 schließlich für eine finanzstarke industrielle Unterstützung und 1993 für die vollständige Kontrolle sorgte.
Ford verkaufte Aston im Jahr 2007. Ein weiteres Konsortium übernahm die Kontrolle, Investindustrial stieg 2013 ein, Mercedes folgte als Technologiepartner und Aktionär, und das Unternehmen kehrte 2018 schließlich an die Börse zurück. Zwei Jahre später war eine weitere Rettungsaktion erforderlich.
Lawrence Stroll und die ungewöhnliche Eigentümerstruktur
Der kanadische Milliardär Lawrence Stroll stieg 2020 mit einem Konsortium von Investoren ein und wurde Exekutivvorsitzender. Seine Yew Tree-Gruppe vertritt nun eine gemeldete Stimmrechtsbeteiligung von etwa 33 %. Der Schweizer Milliardär Ernesto Bertarelli ist ein Hauptbeteiligter am Konsortium und meldet separat fast 15 %, aber seine Anteile sind in Strolls gemeldeter Gesamtbeteiligung enthalten und sollten nicht einfach nochmals addiert werden.
Strolls Engagement geht weit über eine gewöhnliche Investition hinaus. Er ist auch der kontrollierende Kopf hinter AMR GP, dem Aston Martin Formel-1-Team, für das sein Sohn Lance fährt. Anfang dieses Jahres verkaufte die börsennotierte Autofirma nach einer unabhängigen Bewertung und Zustimmung der Aktionäre die unbefristeten Formel-1-Namensrechte für 50 Millionen Pfund an AMR GP. Aston hatte bereits 2025 seine verbleibenden wirtschaftlichen Anteile am Rennteam für rund 108 Millionen Pfund verkauft.
Die anderen strategischen Aktionäre sind fast ebenso interessant.
Geely, kontrolliert vom chinesischen Milliardär Li Shufu, besitzt laut der jüngsten Offenlegung des Unternehmens rund 14 % und stellt ein Vorstandsmitglied. Geely beschrieb seine Investition ausdrücklich als Chance, Technologiesynergien zu schaffen und Aston Martin in China zu unterstützen.
Der Public Investment Fund (PIF) Saudi-Arabiens hält etwa 14 % und stellt zwei Vorstandsmitglieder. Der PIF kontrolliert zudem Lucid, den zukünftigen Partner von Aston Martin für elektrische Antriebstechnologie. Aston hat gegenüber Lucid weiterhin erhebliche Zahlungs- und Abnahmeverpflichtungen.
Mercedes-Benz bleibt mit rund 7,5 % strategisch wichtig, da Aston Motoren von Mercedes-AMG und Elektroniktechnologie von Mercedes nutzt. Auch Mercedes hat einen Vertreter im Vorstand.
Dies bedeutet, dass Aston Martin faktisch von Organisationen umgeben ist, die in der Lage wären, das Unternehmen zu kaufen.
Wer könnte Aston Martin als Nächstes besitzen?
Der offensichtlichste Kandidat ist Geely.
Geely wollte bereits dreimal kaufen. Geely besitzt zudem Volvo Cars, Lotus, Polestar sowie Anteile an Mercedes-Benz und anderen Herstellern. Das Unternehmen verfügt über Plattformen, Batterien, Elektroarchitekturen, Software, Einkaufsvorteile und Fertigungsressourcen, die Aston Martin dringend benötigt. Im Gegenzug würde Aston Geely einen der prestigeträchtigsten britischen Luxusnamen verschaffen.
Eine Übernahme durch Geely hätte daher eine weitaus größere industrielle Logik als eine weitere finanzielle Rettung.
Der saudi-arabische PIF ist die zweite glaubwürdige Möglichkeit. Er besitzt bereits einen großen Anteil an Aston, kontrolliert Lucid und hat seine Bereitschaft gezeigt, massiv in internationale Automobil- und Sportwerte zu investieren. Derzeit liegt jedoch kein bestätigtes Übernahmeangebot vor.
Mercedes könnte theoretisch die Kontrolle übernehmen, aber das erscheint weniger zwingend. Mercedes zieht bereits als Technologielieferant Nutzen aus Aston, ohne die Verluste oder Schulden von Aston tragen zu müssen.
Es gibt auch eine vierte Möglichkeit: die Gläubiger selbst. Wenn Aston Martin erneut einen Punkt erreicht, an dem es seine Verpflichtungen nicht refinanzieren kann, könnte eine Umstrukturierung Schulden in Eigenkapital umwandeln oder die Kontrolle über wertvolle Vermögenswerte auf die Kreditgeber übertragen. HPS und andere Private-Credit-Investoren könnten daher immer wichtiger werden, selbst ohne das Unternehmen formell zu kaufen.
Aston Martin könnte überleben, selbst wenn es die heutigen Aktionäre nicht tun
Aston Martin scheint nicht vor einer unmittelbaren Insolvenz zu stehen. Die Refinanzierung im Juli hebt die Pro-forma-Liquidität auf etwa 340 Millionen Pfund an, während sich die operativen Trends für 2026 verbessern. Der Valhalla und Sondermodelle mit höheren Margen könnten das zweite Halbjahr wesentlich verbessern.
Aber die Arithmetik bleibt unbequem: etwa 1,5 Milliarden Pfund Nettoverschuldung, zweistellige Kreditkosten, anhaltender Cash-Verbrauch und ein Eigenkapitalwert von nur rund 350 Millionen Pfund.
Diese Kombination macht eine weitere Rekapitalisierung, eine strategische Investition oder einen eventuellen Kontrollwechsel immer wahrscheinlicher, falls der Turnaround nicht schnell genug Barmittel generiert.
Und dies ist vielleicht das denkbarste Aston-Martin-Fazit. Das Unternehmen selbst wird möglicherweise gar nicht verschwinden.
Das DB-Emblem, die Flügel und die Verbindung zu James Bond könnten einen weiteren finanziellen Zusammenbruch problemlos überleben. Was möglicherweise nicht überlebt, ist die gegenwärtige Eigentümerstruktur – oder die heutigen Aktionäre.