Größere Händlertransaktionen über das Unified Payments Interface werden ab Oktober mit einer Gebühr belegt. Damit endet das Prinzip, dass praktisch jede UPI-Zahlung kostenlos sein sollte – während gewöhnliche Überweisungen von Privatperson zu Privatperson und die überwältigende Mehrheit kleinerer Händlertransaktionen unberührt bleiben. Ab dem 15. Oktober wird für spezifizierte UPI-Händlertransaktionen über ₹2.000 eine Händlerrabattrate (Merchant Discount Rate, MDR) von 0,4 % erhoben. Nach aktuellen Wechselkursen entsprechen ₹2.000 etwa 19 €.
Die Änderung betrifft keine Überweisungen zwischen Privatpersonen, die unabhängig von ihrer Höhe kostenlos bleiben. Händlerzahlungen bis zu ₹2.000 bleiben ebenfalls gebührenfrei, ebenso wie Transaktionen, die unter den Schutz für kleinere Händler fallen. Die indische Regierung schätzt, dass rund 96 % der UPI-Transaktionen zwischen Privatpersonen und Händlern daher unberührt bleiben werden.
Dennoch stellt die Entscheidung eine wichtige Wende dar.
Indien hat jahrelang gezielt UPI als eine effektiv kostenlose öffentliche digitale Infrastruktur aufgebaut. Diese Strategie ermutigte Händler und Verbraucher dazu, Bargeld mit außerordentlicher Geschwindigkeit aufzugeben.
UPI verarbeitete allein im August etwa 24,5 Milliarden Transaktionen im Wert von rund ₹29,8 Billionen – etwa 281 Milliarden €. Es macht mittlerweile die überwältigende Mehrheit der digitalen Zahlungstransaktionen in Indien nach Volumen aus und hat sich zu einem der erfolgreichsten Echtzeit-Zahlungssysteme weltweit entwickelt.
Doch der Erfolg schuf ein weiteres Problem: Irgendjemand muss immer noch für die Infrastruktur bezahlen.
Banken müssen Konten und Abrechnungssysteme betreiben. Zahlungsunternehmen unterhalten Apps, Betrugskontrollen, Kundensupport und eine enorme Infrastruktur zur Transaktionsverarbeitung. Die National Payments Corporation of India muss das zugrunde liegende Netzwerk kontinuierlich ausbauen und sichern. Jahrelang verhinderten staatliche Unterstützung und die Null-MDR-Politik effektiv, dass das Ökosystem den Händlern Gebühren auf die herkömmliche Weise berechnete, wie es Kartennetzwerke tun.
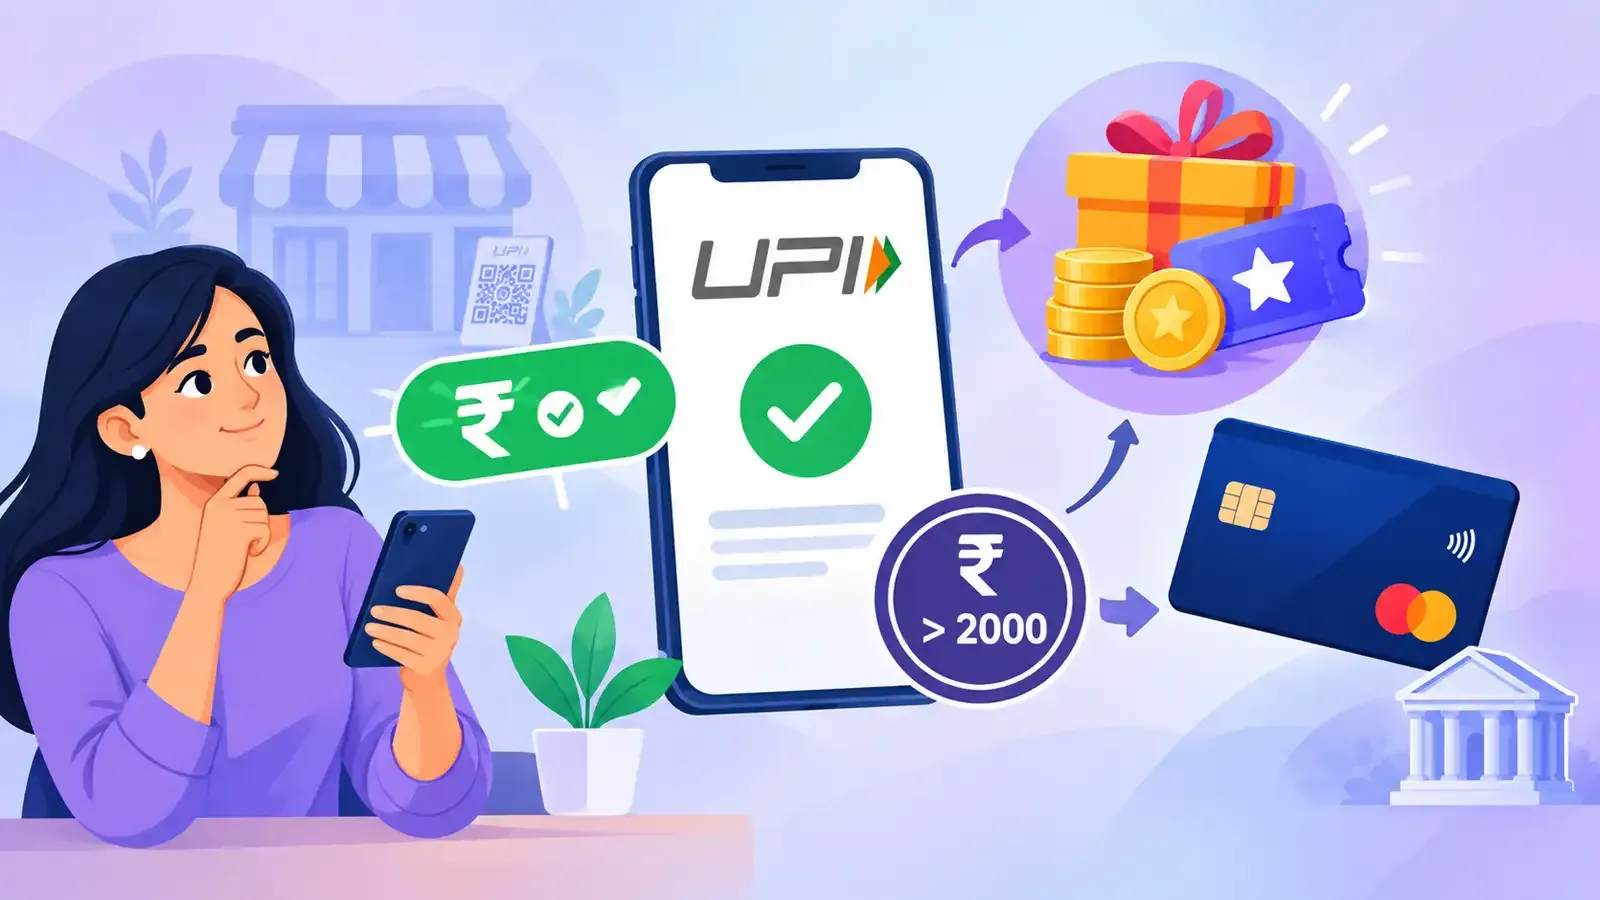
Das neue Rahmenwerk beginnt diese Ökonomie zu verändern.
Wichtig ist, dass die Händlerrabattrate keine staatliche Steuer ist. Die Gebühr wird unter den Institutionen verteilt, die das Zahlungsökosystem betreiben, einschließlich Banken und Zahlungsanbietern. Das Argument der Regierung ist, dass die Zulassung begrenzter kommerzieller Einnahmen aus größeren Händlertransaktionen UPI finanziell nachhaltiger machen wird, während Verbraucher und kleinere Unternehmen geschützt bleiben.
Die Konsequenzen könnten über Indien hinausreichen.
UPI ist zunehmend zu einem exportierbaren Teil der indischen Finanzinfrastruktur geworden. Indien hat Verknüpfungen zwischen UPI und Zahlungssystemen im Ausland gefördert und seine digitale öffentliche Infrastruktur als Modell für Schwellenländer präsentiert. Seine ursprüngliche Anziehungskraft basierte teilweise auf einem außergewöhnlichen Versprechen: Sofortige Bankzahlungen könnten in enormem Umfang ohne die mit traditionellen Karten verbundenen Händlergebühren funktionieren.
Die neue Struktur beseitigt diesen Vorteil nicht. Die meisten Transaktionen bleiben kostenlos, während eine Gebühr von 0,4 % auf größere Händlerzahlungen immer noch erheblich unter vielen herkömmlichen Kartenakzeptanzkosten liegt. Aber sie führt ein kommerzielles Prinzip in ein System ein, das bewusst um Null-Händlergebühren herum konzipiert wurde.
Die zentrale Frage wird das Verhalten der Akteure sein.
Große Einzelhändler könnten die neue Gebühr absorbieren, da UPI bereits tief in den indischen Handel integriert ist. Andere könnten versuchen, die Kosten an die Kunden weiterzugeben oder alternative Zahlungsmethoden zu fördern. Kritiker haben gewarnt, dass selbst relativ geringe Gebühren die Bargeldnutzung in Randbereichen wiederbeleben könnten. Die Regierung setzt auf das Gegenteil: UPI ist mittlerweile so tief verwurzelt, dass eine begrenzte Gebühr auf größere kommerzielle Transaktionen Einnahmen generieren wird, ohne die Akzeptanz zu untergraben.
Wenn sich diese Kalkulation als richtig erweist, könnte Indien einen Mittelweg zwischen zwei konkurrierenden Modellen digitaler Zahlungen gefunden haben – eine öffentliche Infrastruktur, die für Alltagsnutzer kostenlos bleibt, aber kommerziell nachhaltig wird, wenn Unternehmen sie für größere Transaktionen nutzen. Für ein Zahlungsnetzwerk, das jeden Monat Zehntausende Millionen Transaktionen abwickelt, könnte dies den Beginn der zweiten wirtschaftlichen Ära von UPI markieren.