Októbertől díjkötelessé válnak a nagyobb kereskedelmi tranzakciók a Unified Payments Interface (UPI) rendszerében, véget vetve annak az elvnek, miszerint gyakorlatilag minden UPI-fizetésnek ingyenesnek kell lennie – miközben az átlagos magánszemélyek közötti átutalások és a kisebb kereskedelmi tranzakciók túlnyomó többsége érintetlen marad. Október 15-től a megjelölt, 2000 rúpia feletti kereskedelmi UPI-tranzakciókra 0,4%-os kereskedői kedvezményes rátát (Merchant Discount Rate - MDR) vetnek ki. A jelenlegi árfolyamon 2000 rúpia körülbelül 19 eurónak felel meg.
A változás nem érinti a magánszemélyek közötti átutalásokat, amelyek összegtől függetlenül ingyenesek maradnak. A 2000 rúpia alatti kereskedelmi kifizetések szintén díjmentesek maradnak, csakúgy, mint a kisebb kereskedők védelmét szolgáló kategóriákba tartozó tranzakciók. Az indiai kormány becslése szerint így a magánszemélyek és kereskedők közötti UPI-tranzakciók mintegy 96%-a továbbra is érintetlen marad.
Mindazonáltal a döntés fontos elmozdulást jelent. India éveken át tudatosan építette az UPI-t gyakorlatilag ingyenes közösségi digitális infrastruktúraként. Ez a stratégia arra ösztönözte a kereskedőket és a fogyasztókat, hogy rendkívüli sebességgel hagyjanak fel a készpénzhasználattal.
Az UPI csak augusztus folyamán körülbelül 24,5 milliárd tranzakciót dolgozott fel, mintegy 29,8 billió rúpia – nagyjából 281 milliárd euró – értékben. Jelenleg ez teszi ki az indiai digitális fizetési forgalom túlnyomó többségét volumen tekintetében, és a világ egyik legsikeresebb valós idejű fizetési rendszerévé vált.
De a siker egy másik problémát is szült: az infrastruktúráért továbbra is fizetnie kell valakinek. A bankoknak számlákat és elszámolási rendszereket kell működtetniük. A fizetési szolgáltatóknak alkalmazásokat, csalás elleni ellenőrzéseket, ügyfélszolgálatot és hatalmas tranzakciófeldolgozó infrastruktúrát kell fenntartaniuk. A National Payments Corporation of India szervezetnek pedig folyamatosan bővítenie és biztosítania kell az alap hálózatot. Éveken keresztül a kormányzati támogatás és a nulla százalékos MDR-politika hatékonyan megakadályozta, hogy az ökoszisztéma a kártyahálózatok által alkalmazott hagyományos módon számítson fel díjat a kereskedőknek.
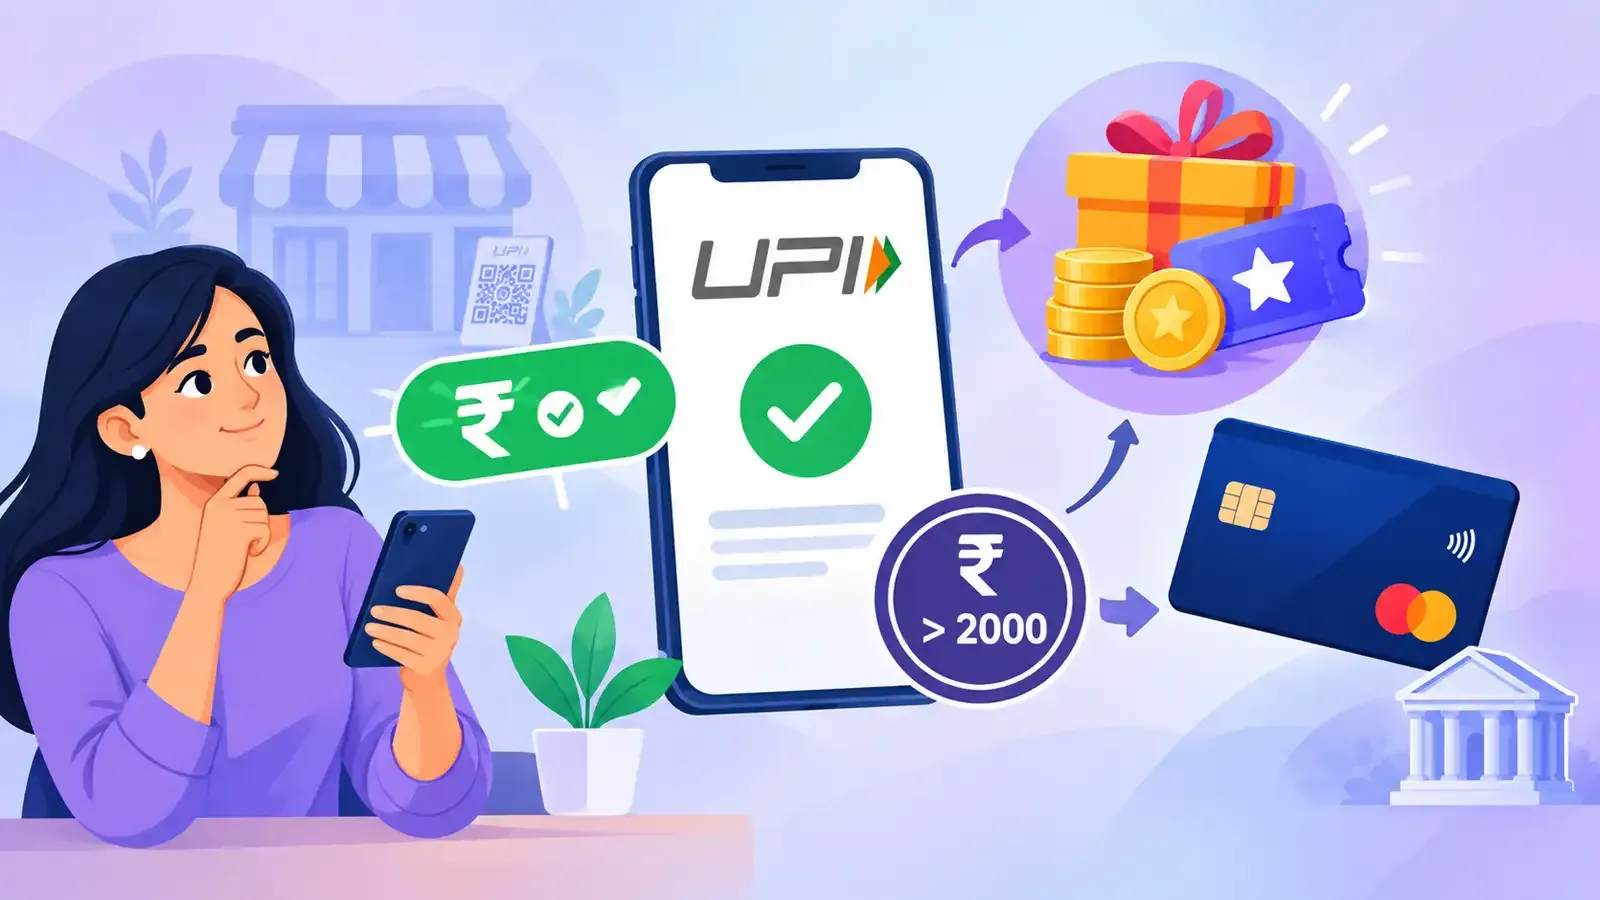
Az új keretrendszer megkezdi ennek a gazdasági modellnek az átalakítását. Fontos megjegyezni, hogy a kereskedői kedvezményes ráta nem kormányzati adó. A díjat felosztják a fizetési ökoszisztémát működtető intézmények, köztük a bankok és a fizetési szolgáltatók között. A kormány érvelése szerint a nagyobb kereskedelmi tranzakciókból származó korlátozott üzleti bevétel lehetővé tétele pénzügyileg fenntarthatóbbá teszi az UPI-t, miközben védi a fogyasztókat és a kisebb vállalkozásokat.
A következmények Indián túlra is kiterjedhetnek. Az UPI egyre inkább az indiai pénzügyi infrastruktúra exportálható elemévé vált. India szorgalmazta az UPI és a külföldi fizetési rendszerek közötti kapcsolatok kiépítését, és digitális állami infrastruktúráját modellként mutatta be a feltörekvő gazdaságok számára. Eredeti vonzereje részben egy rendkívüli ígéreten alapult: az azonnali banki fizetések hatalmas léptékben is működhetnek a hagyományos kártyákhoz kapcsolódó kereskedői díjak nélkül.
Az új struktúra nem szünteti meg ezt az előnyt. A legtöbb tranzakció ingyenes marad, míg a nagyobb kereskedelmi kifizetésekre kivetett 0,4%-os díj még mindig lényegesen elmarad sok hagyományos kártyaelfogadási költségtől. Azonban kereskedelmi elvet vezet be egy olyan rendszerbe, amelyet szándékosan a nulla kereskedői díj köré terveztek.
A központi kérdés a viselkedésbeli reakció lesz. A nagy kiskereskedők valószínűleg benyelik az új díjat, mivel az UPI már mélyen beépült az indiai kereskedelembe. Mások megpróbálhatják áthárítani a költségeket az ügyfelekre, vagy alternatív fizetési módok felé terelhetik őket. A kritikusok arra figyelmeztettek, hogy még a viszonylag alacsony díjak is feltámaszthatják a készpénzhasználatot a peremterületeken. A kormány az ellenkezőjére fogad: az UPI már annyira mélyen beágyazódott, hogy a nagyobb kereskedelmi tranzakciókra kivetett korlátozott díj bevételt generál anélkül, hogy aláásná a rendszer használatát.
Ha ez a számítás helyesnek bizonyul, India megtalálhatta a középutat a digitális fizetések két versengő modellje között – egy olyan közösségi infrastruktúrát, amely a mindennapi felhasználók számára ingyenes marad, de üzletileg fenntarthatóvá válik, amikor a vállalkozások nagyobb tranzakciókra használják. Egy olyan fizetési hálózat esetében, amely havonta több tízmilliárd tranzakciót kezel, ez jelentheti az UPI második gazdasági korszakának kezdetét.