A globális fizetési iparág a bankkártyák bevezetése óta az egyik legjelentősebb átalakulásába lépett. A pénz, amelynek mozgatása a számlák között korábban órákig vagy napokig tartott, egyre inkább másodpercek alatt, a nap 24 órájában továbbíthatóvá válik. A McKinsey adatai szerint az ilyen rendszereket használó 15 legnagyobb gazdaságban az azonnali fizetési forgalom 2024-ben elérte a közel 22 billió dollárt, és a következő öt évben évente 15–18 százalékkal növekedhet.
Az azonnali fizetések fejlődése ugyanakkor azt mutatja, hogy a technológia önmagában nem határozza meg a sikert. India, Brazília, Mexikó és az Egyesült Államok egyaránt kiépítette a valós idejű fizetési infrastruktúrát, az eredmények azonban drámaian eltérőek lettek.
India vált a globális vezetővé. A 2016-ban elindított Unified Payments Interface, azaz a UPI, ma már havonta több mint 19 milliárd tranzakciót dolgoz fel, ami az ország fizetési forgalmának csaknem egyharmadát teszi ki. A kormányzati támogatás, a közel nulla tranzakciós költség, a bankok és a fizetési alkalmazások közötti integráció, valamint India gyorsan fejlődő digitális azonosítási infrastruktúrája olyan környezetet teremtett, amelyben az azonnali fizetések gyorsan elterjedhettek.
Brazília hasonló utat járt be a központi bank által 2020-ban bevezetett Pix rendszerrel. Mindössze néhány év alatt az azonnali fizetések a teljes tranzakciós volumen közel 30 százalékára nőttek. A brazil kis- és középvállalkozások körében a Pix ma már az értékesítések körülbelül 40 százalékát képviseli. Fejlődése egyre inkább túlmutat az egyszerű átutalásokon a kereskedelmi fizetések, a részletfizetés, és végül a nagy volumenű B2B tranzakciók irányába.
Mexikó az ellenkező problémára mutat példát. Bár az ország évek óta működteti SPEI elnevezésű valós idejű banki infrastruktúráját, az azonnali fizetések még mindig a tranzakciók kevesebb mint 5 százalékát teszik ki. Az olyan kezdeményezések, mint a CoDi és a DiMo, nehezen tudták megváltoztatni a rögzült fogyasztói szokásokat. A készpénz továbbra is meghatározó marad, miközben a bankok és a kereskedők soha nem kapták meg azokat az összehangolt ösztönzőket, amelyek Indiában és Brazíliában támogatták az elterjedést.
Az Egyesült Államok egy másik érdekes esetet mutat be. Jelenleg két nagy azonnali fizetési hálózattal rendelkezik – a The Clearing House RTP-rendszerével és a Federal Reserve FedNow szolgáltatásával –, de az elterjedtségük viszonylag korlátozott maradt. Az RTP körülbelül 447 millió tranzakciót dolgozott fel 2025-ben, a FedNow pedig nagyjából nyolcmilliót. Összehasonlításképpen, a Zelle ugyanezen időszak alatt 4,2 milliárd tranzakciót bonyolított le.
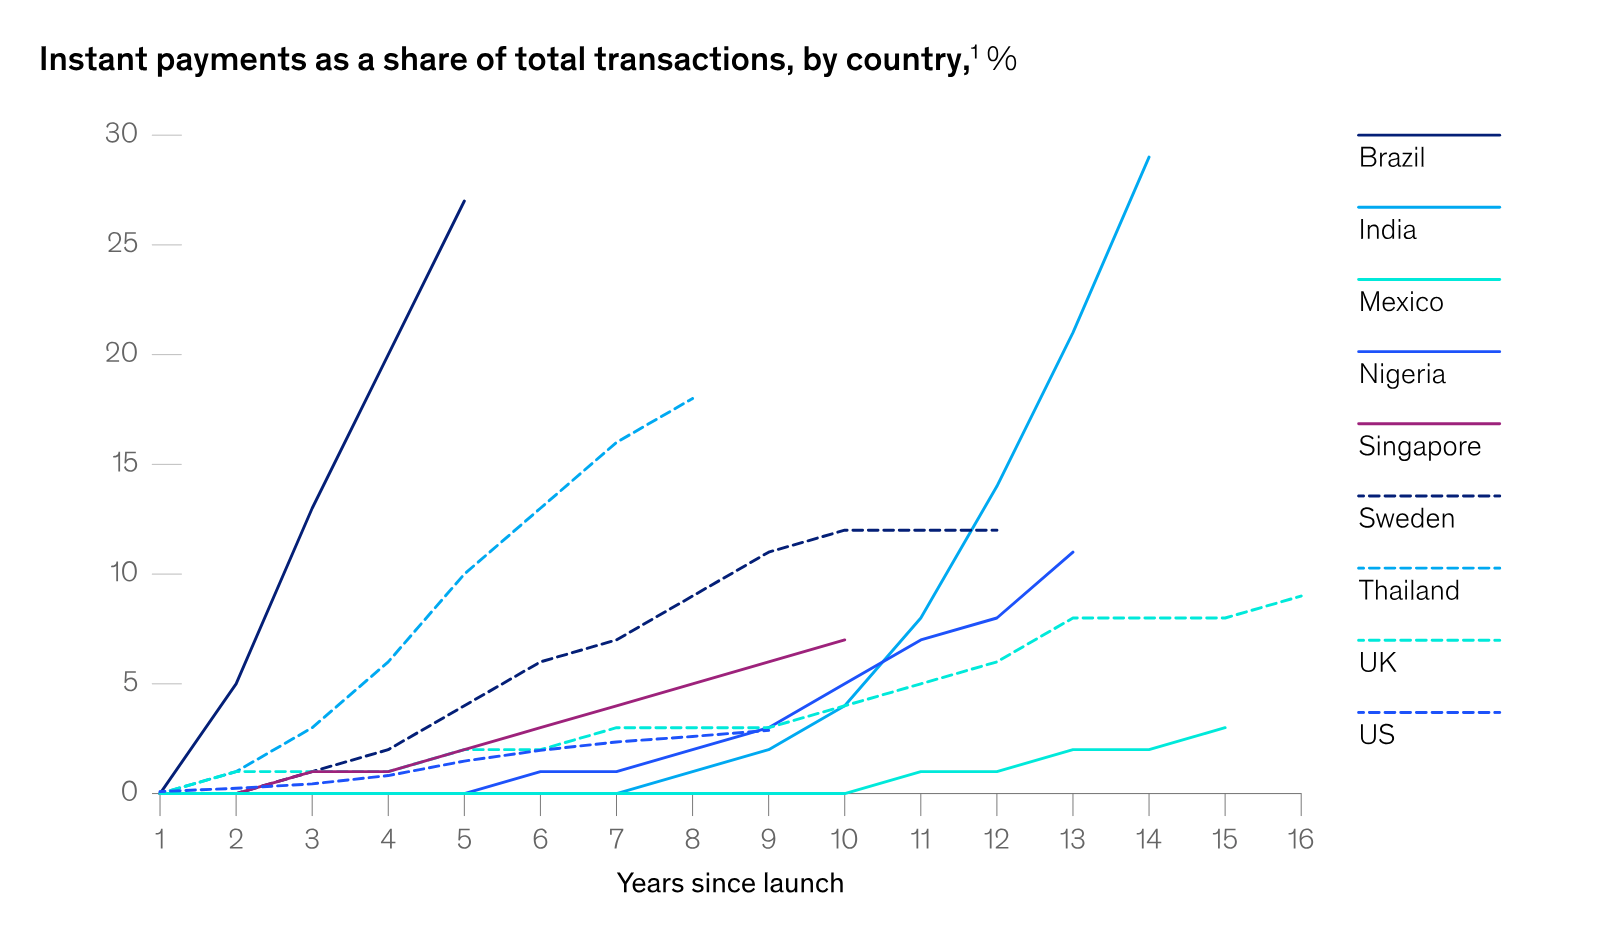
A magyarázat részben gazdasági jellegű. Az amerikai fogyasztók már rendelkeznek kártyákkal, ACH-átutalásokkal, digitális tárcákkal és bejáratott peer-to-peer fizetési szolgáltatásokkal. A hitelkártyák emellett jelentős bevételt generálnak a bankoknak a bankközi jutalékokon (interchange), a hitelezésen és a kapcsolódó szolgáltatásokon keresztül. Ezek lecserélése olcsóbb, számlák közötti (account-to-account) fizetésekre tehát nem feltétlenül szolgálja a meglévő rendszer minden szereplőjének érdekét.
Európa várhatóan egy középutat alakít ki. Az azonnali fizetések már a lakossági kifizetések körülbelül 10 százalékát teszik ki több érett európai piacon, miközben a SEPA azonnali átutalás (SEPA Instant Credit Transfer) terjedése megteremti a határokon átnyúló, szinte azonnali euróátutalások alapjait. A kártyák valószínűleg nem tűnnek el, de a számlák közötti fizetések egyre inkább dominálhatják az átutalásokat, a számlázást, a kereskedői elszámolásokat és a kincstári műveleteket.
A bankok és fizetési szolgáltatók számára ez az átalakulás egyszerre jelent fenyegetést és lehetőséget. Amikor maga az átutalás azonnalivá és olcsóvá válik, egyre nehezebb jelentős díjakat felszámítani pusztán a pénz mozgatásáért. A pénzügyi intézményeknek ezért máshonnan kell bevételt termelniük – hitelezésből, kincstári kezelésből, devizaváltásból, csalásmegelőzésből, kereskedelmi szoftverekből, analitikából és beágyazott pénzügyi szolgáltatásokból.
A következő szakasz még felforgatóbb lehet. A McKinsey megjegyzi, hogy a stablecoin-alapú elszámolások közvetlenül versenyezhetnek a hagyományos azonnali fizetési hálózatokkal, különösen a nemzetközi B2B fizetések terén. A belföldi valós idejű rendszerek egyetlen bankrendszeren belül képesek azonnal pénzt utalni, a stablecoinok azonban potenciálisan kiterjesztik ezt az elvet a határokon túlra és a hagyományos banki nyitvatartási időn kívülre is.
A tágabb tanulság egyértelmű: az azonnali fizetések nem egyszerűen gyorsabb banki átutalások. Fokozatosan megváltoztatják a teljes fizetési iparág gazdaságtanát. India és Brazília megmutatja, mi történik, ha a kormányok, a bankok, a technológiai szolgáltatók és a kereskedők együtt lépnek. Az Egyesült Államok és Mexikó pedig azt szemlélteti, hogy az infrastruktúra kiépítése önmagában nem elegendő.
Ezen átmenet nyertesei ezért nem feltétlenül azok lesznek, akik a legtöbb tranzakciót dolgozzák fel, hanem azok, akik képesek köréjük szolgáltatásokat építeni. Maga a fizetés szinte láthatatlanná válik; a köré épülő pénzügyi szolgáltatások válnak a valódi termékké.