Die globale Zahlungsverkehrsbranche tritt in eine ihrer bedeutendsten Transformationen seit der Einführung von Kreditkarten ein. Geld, dessen Transfer zwischen Konten früher Stunden oder Tage dauerte, kann zunehmend innerhalb von Sekunden rund um die Uhr überwiesen werden. Laut McKinsey erreichten die Echtzeit-Zahlungsströme in den 15 größten Volkswirtschaften, die solche Systeme nutzen, im Jahr 2024 fast 22 Billionen US-Dollar und könnten in den nächsten fünf Jahren jährlich um 15 bis 18 Prozent wachsen.
Doch die Entwicklung von Echtzeit-Zahlungen zeigt, dass Technologie allein nicht über den Erfolg entscheidet. Indien, Brasilien, Mexiko und die Vereinigten Staaten haben alle eine Infrastruktur für Zahlungen in Echtzeit aufgebaut, aber die Ergebnisse fielen dramatisch unterschiedlich aus.
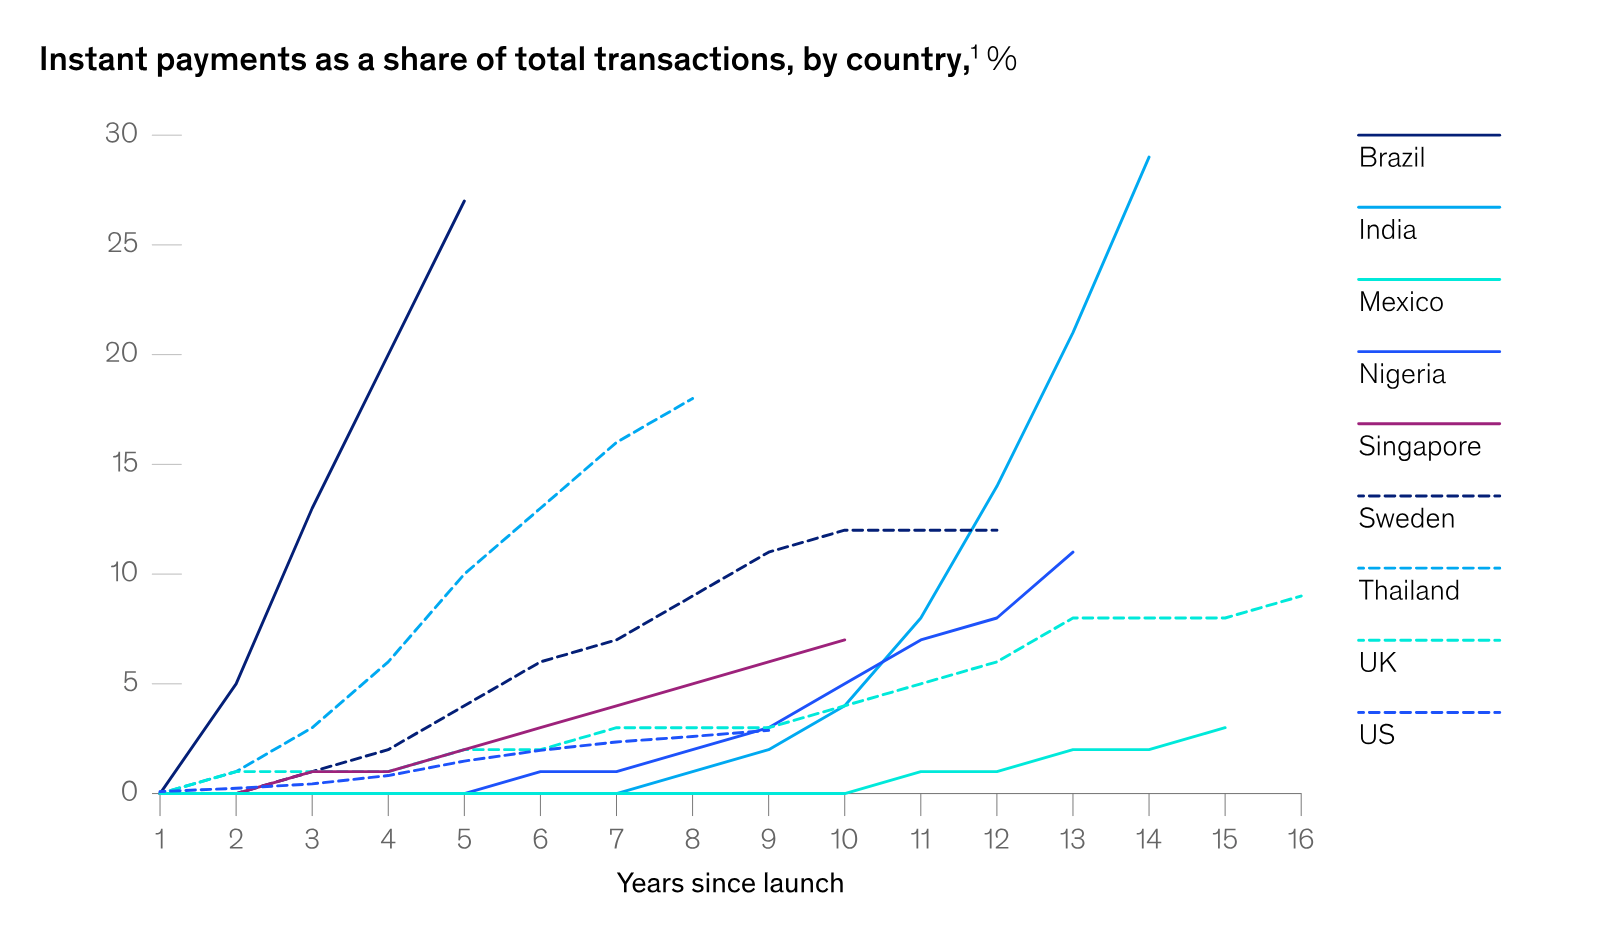
Indien hat sich zum weltweiten Spitzenreiter entwickelt. Das 2016 eingeführte Unified Payments Interface (UPI) verarbeitet heute mehr als 19 Milliarden Transaktionen pro Monat, was fast ein Drittel der Zahlungsvorgänge des Landes ausmacht. Staatliche Unterstützung, Transaktionskosten von nahezu null, die Integration zwischen Banken und Zahlungs-Apps sowie Indiens rasant wachsende digitale Identitätsinfrastruktur schufen ein Umfeld, in dem Echtzeit-Zahlungen schnell expandieren konnten.
Brasilien verfolgte mit dem 2020 von der Zentralbank eingeführten Pix einen ähnlichen Weg. Innerhalb weniger Jahre stiegen Echtzeit-Zahlungen auf fast 30 Prozent des gesamten Transaktionsvolumens. Bei kleinen und mittleren Unternehmen in Brasilien macht Pix mittlerweile etwa 40 Prozent des Umsatzes aus. Die Entwicklung bewegt sich zunehmend über einfache Überweisungen hinaus in Richtung Händlerzahlungen, Ratenfinanzierungen und schließlich groß angelegte B2B-Transaktionen.
Mexiko verdeutlicht das gegenteilige Problem. Obwohl das Land seit Jahren seine SPEI-Echtzeit-Bankeninfrastruktur betreibt, machen Sofortzahlungen immer noch weniger als 5 Prozent der Transaktionen aus. Initiativen wie CoDi und DiMo hatten Schwierigkeiten, etablierte Verbrauchergewohnheiten zu ändern. Bargeld bleibt wichtig, während Banken und Händlern nie dieselben koordinierten Anreize geboten wurden, die die Akzeptanz in Indien und Brasilien förderten.
Die Vereinigten Staaten stellen einen weiteren interessanten Fall dar. Sie verfügen nun über zwei große Echtzeit-Zahlungsnetzwerke – das RTP-System von The Clearing House und FedNow der Federal Reserve –, doch die Akzeptanz bleibt relativ begrenzt. RTP verarbeitete im Jahr 2025 rund 447 Millionen Transaktionen und FedNow etwa acht Millionen. Zum Vergleich: Zelle verarbeitete im gleichen Zeitraum 4,2 Milliarden Transaktionen.
Die Erklärung ist teilweise wirtschaftlicher Natur. Amerikanische Verbraucher verfügen bereits über Karten, ACH-Überweisungen, digitale Wallets und etablierte Peer-to-Peer-Zahlungsdienste. Kreditkarten generieren zudem beträchtliche Einnahmen für Banken durch Interbankenentgelte, Kreditvergabe und damit verbundene Dienstleistungen. Diese durch günstigere Konto-zu-Konto-Zahlungen zu ersetzen, bringt daher nicht zwangsläufig jedem Teilnehmer im bestehenden System Vorteile.
Europa scheint einen Mittelweg einzuschlagen. In mehreren reifen europäischen Märkten machen Echtzeit-Zahlungen bereits rund 10 Prozent der Einzelhandelszahlungen aus, während der Ausbau von SEPA Instant Credit Transfer die Grundlagen für nahezu unmittelbare Euro-Überweisungen über Grenzen hinweg schafft. Karten werden wahrscheinlich nicht verschwinden, aber Konto-zu-Konto-Zahlungen könnten zunehmend Überweisungen, Rechnungen, Händlerabrechnungen und das Cash-Management dominieren.
Für Banken und Zahlungsunternehmen stellt diese Transformation sowohl eine Bedrohung als auch eine Chance dar. Wenn die Überweisung selbst augenblicklich und kostengünstig erfolgt, wird es immer schwieriger, erhebliche Gebühren allein für den Geldtransfer zu verlangen. Finanzinstitute müssen daher an anderer Stelle Einnahmen generieren – durch Kreditvergabe, Treasury-Management, Devisengeschäfte, Betrugsprävention, Händlersoftware, Analysen und eingebettete Finanzdienstleistungen.
Die nächste Stufe könnte noch disruptiver sein. McKinsey stellt fest, dass Stablecoin-basierte Abrechnungen direkt mit herkömmlichen Echtzeit-Zahlungsnetzwerken konkurrieren könnten, insbesondere im internationalen B2B-Zahlungsverkehr. Inländische Echtzeit-Systeme können Geld innerhalb eines Bankensystems sofort transferieren, aber Stablecoins erweitern dieses Prinzip potenziell über Grenzen hinweg und außerhalb der traditionellen Banköffnungszeiten.
Die übergeordnete Lektion ist klar: Echtzeit-Zahlungen sind nicht einfach nur schnellere Banküberweisungen. Sie verändern schrittweise die Ökonomie der gesamten Zahlungsverkehrsbranche. Indien und Brasilien zeigen, was passiert, wenn Regierungen, Banken, Technologieanbieter und Händler gemeinsam agieren. Die Vereinigten Staaten und Mexiko zeigen, dass der Aufbau der Infrastruktur allein nicht ausreicht.
Die Gewinner dieses Übergangs werden daher möglicherweise nicht diejenigen sein, die die meisten Transaktionen verarbeiten, sondern diejenigen, die in der Lage sind, Dienstleistungen um sie herum aufzubauen. Die Zahlung selbst wird fast unsichtbar; die sie umgebenden Finanzdienstleistungen werden zum eigentlichen Produkt.