Ezt a feltételezést egyre nehezebb fenntartani.
Az ENSZ Élelmezési és Mezőgazdasági Szervezetének (FAO) élelmiszerár-indexe augusztusban elérte a 133,3 pontot a júliusi 130,8 ponthoz képest, ami 2022 vége óta a legmagasabb szintet jelenti. Az árak a FAO által figyelt mind az öt fő kategóriában emelkedtek: gabonafélék, növényi olajok, cukor, hús és tejtermékek. Az index továbbra is elmarad a 2022 márciusában tapasztalt rendkívüli csúcsértéktől, de az irány egyértelműen megváltozott.
Több probléma jelentkezik egy időben.
A fekete-tengeri kereskedelem továbbra is sebezhető az orosz-ukrán konfliktus miatt. Oroszország és Ukrajna a világ legfontosabb búza-, kukorica- és növényiolaj-exportőrei közé tartozik, ami azt jelenti, hogy a kikötőkben, a hajózásban, a biztosításban vagy a mezőgazdasági infrastruktúrában bekövetkező fennakadások gyorsan érinthetik a piacokat Törökországtól és Egyiptomtól Közép-Ázsiáig és Kínáig.
Ezzel párhuzamosan az időjárás is egyre kevésbé együttműködő.
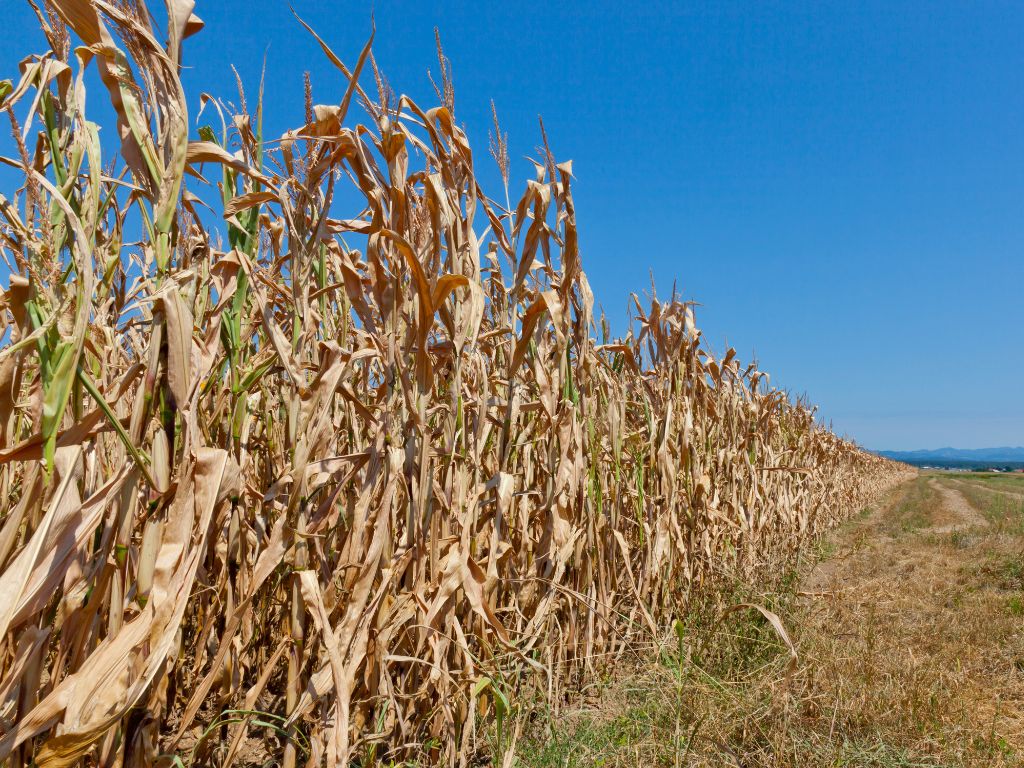
Európa mezőgazdasági régióit súlyos hőség és aszály sújtotta, ami gyengébb kukoricaterméshez és a többi növénykultúrára nehezedő nyomáshoz vezetett. A cukor ára pusztán augusztusban majdnem 12%-ot ugrott a Brazíliát, Európát és Ázsiát érintő termelési aggályok közepette.
A FAO mostanra mintegy 2,98 milliárd tonnára csökkentette a 2026-os globális gabonatermelésre vonatkozó előrejelzését, ami nagyjából 2%-kal marad el az előző évitől, és a legnagyobb éves visszaesés 2018 óta.
És ott van még az El Niño.
A Meteorológiai Világszervezet (WMO) szerint a kialakuló esemény kivételesen magas — közel 100%-os — valószínűséggel folytatódik 2027 februárjáig, és az idei év vége előtt várhatóan „nagyon erős” intenzitást ér el. Az óceánok hőmérséklete a kritikus Niño 3.4 régióban már több mint 2°C-kal emelkedett a normális fölé, a vízfelszín alatt pedig még nagyobb anomáliák tapasztalhatók.
Az El Niño nem mindenhol produkál azonos körülményeket. Egyes régiókban túlzott esőzéseket, máshol aszályt okoz. A mezőgazdaság azonban egyedülállóan sebezhető, mivel a terméshozamok nem csupán az átlagos éves csapadékmennyiségtől függenek, hanem attól is, hogy az eső és a hőség a vetési, virágzási és betakarítási ciklus megfelelő pontján érkezik-e.
Eurázsia számára a következmények jelentősek.
India a világ egyik legnagyobb termelője és fogyasztója a rizsnek, a búzának, a cukornak és a növényi olajoknak. Kína ezzel egyidejűleg számos mezőgazdasági nyersanyag legnagyobb importőre. A közép-ázsiai országok nagyban függenek a regionális gabonaáramlástól, míg Észak-Afrika és a Közel-Kelet továbbra is a fekete-tengeri búza fő vásárlói maradnak.
Egyik régió gyenge termése tehát több ezer kilométerrel távolabb is politikai változásokat indíthat el.
A kormányok csökkenthetik az importvámokat, készleteket halmozhatnak fel, vagy korlátozhatják az exportot a hazai élelmiszer-infláció megfékezése érdekében. Ezek az intézkedések nemzetközi szinten felerősíthetik az ármozgásokat, ahogy azt a 2022-es válság is bebizonyította.
Az energia szintén része az egyenletnek. A drága földgáz növeli a műtrágyaköltségeket; a magasabb olajár megemeli a traktorok, az öntözés, a feldolgozás és a szállítás költségeit. A fuvarozási fennakadások aztán egy újabb réteget adnak a költségekhez, mielőtt az élelmiszer elérné a szupermarketet.
A világ még nem néz szembe a 2022-es események megismétlődésével. A globális készletek még nyújtanak némi védelmet, és a mezőgazdasági piacok továbbra is képesek az alkalmazkodásra.
De a biztonsági tartalék egyre vékonyodik.
A háború érinti a Fekete-tengert. Az El Niño fenyegeti az időjárási mintákat. Az európai betakarítás nyomás alatt áll. Az ázsiai kereslet tovább növekszik.
Az élelmiszerbiztonság ritkán omlik össze egyetlen esemény miatt. Akkor válik veszélyessé a helyzet, amikor több kezelhető probléma egyszerre jelentkezik.
2026 végén a globális mezőgazdasági rendszernek pontosan ezzel kell szembenéznie.