Diese Annahme lässt sich immer schwerer aufrechterhalten.
Der Food Price Index der UN Food and Agriculture Organization erreichte im August 133,3 Punkte, gegenüber 130,8 im Juli, und damit den höchsten Stand seit Ende 2022. Die Preise stiegen in allen fünf von der FAO beobachteten Hauptkategorien: Getreide, Pflanzenöle, Zucker, Fleisch und Milchprodukte. Der Index liegt zwar noch unter dem außergewöhnlichen Höchststand vom März 2022, aber die Richtung hat sich deutlich geändert.
Mehrere Probleme kommen derzeit gleichzeitig zusammen.
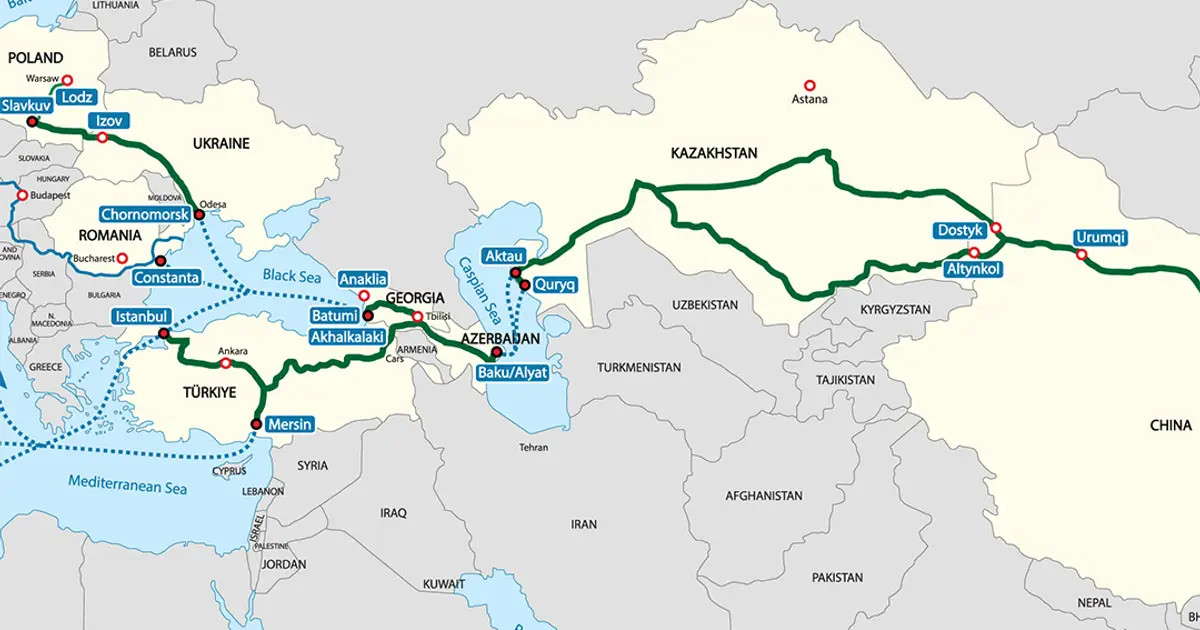
Der Handel im Schwarzen Meer bleibt durch den Konflikt zwischen Russland und der Ukraine anfällig. Russland und die Ukraine gehören zu den weltweit wichtigsten Exporteuren von Weizen, Mais und Pflanzenölen. Das bedeutet, dass Störungen in Häfen, bei der Schifffahrt, den Versicherungen oder der landwirtschaftlichen Infrastruktur schnell die Märkte von der Türkiye und Ägypten bis nach Zentralasien und China beeinträchtigen können.
Gleichzeitig spielt das Wetter immer weniger mit.
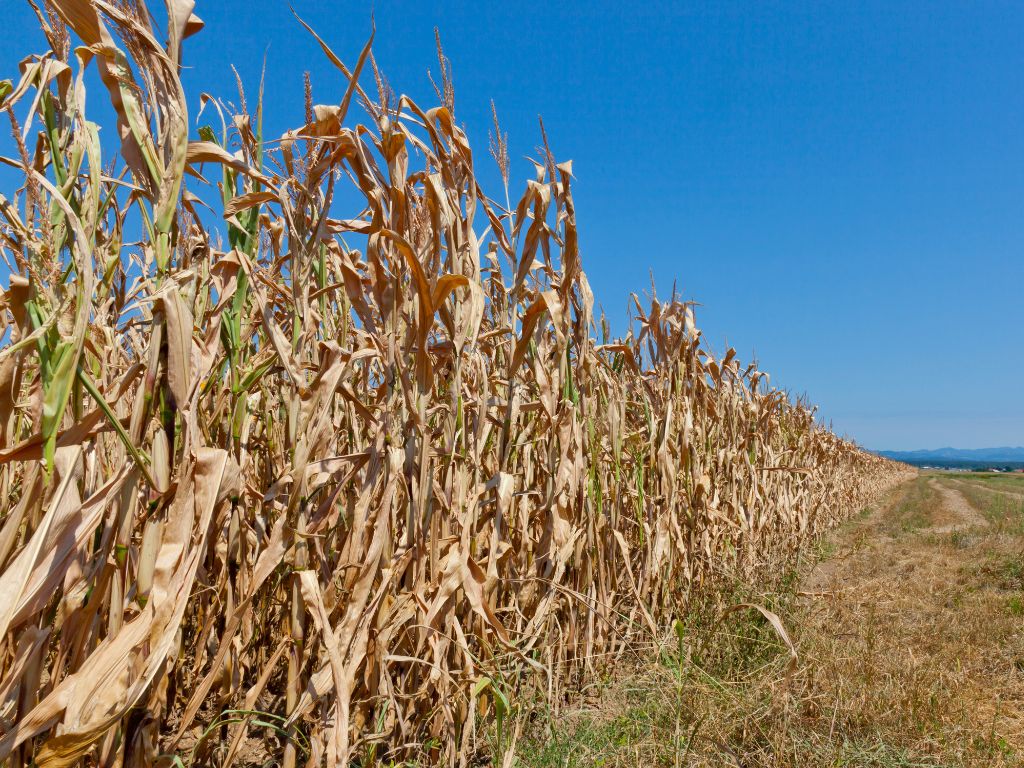
Europa hat in landwirtschaftlichen Regionen unter extremer Hitze und Dürre gelitten, was zu einer schwächeren Maisproduktion und Druck auf andere Nutzpflanzen beigetragen hat. Die Zuckerpreise sprangen allein im August um fast 12 % in die Höhe, da Produktionssorgen in Brasilien, Europa und Asien bestehen.
Die FAO hat nun ihre Prognose für die weltweite Getreideproduktion im Jahr 2026 auf rund 2,98 Milliarden Tonnen gesenkt, was etwa 2 % unter dem Vorjahr liegt und den stärksten jährlichen Rückgang seit 2018 darstellt.
Hinzu kommt El Niño.
Nach Angaben der World Meteorological Organization besteht eine außergewöhnlich hohe Wahrscheinlichkeit – nahezu 100 % –, dass das aktuelle Ereignis bis Februar 2027 anhält und vor Ende dieses Jahres eine „sehr starke“ Intensität erreicht. Die Meerestemperaturen in der kritischen Region Niño 3.4 sind bereits um mehr als 2 °C über den Normalwert gestiegen, mit noch größeren Anomalien unter der Meeresoberfläche.
El Niño erzeugt nicht überall identische Bedingungen. Einige Regionen erhalten übermäßigen Regen, andere leiden unter Dürre. Aber die Landwirtschaft ist besonders anfällig, da die Ernteerträge nicht nur von der durchschnittlichen jährlichen Niederschlagsmenge abhängen, sondern davon, ob Regen und Hitze zum richtigen Zeitpunkt im Pflanz-, Blüte- und Erntezyklus auftreten.
Für Eurasien sind die Auswirkungen erheblich.
Indien ist einer der weltweit größten Produzenten und Verbraucher von Reis, Weizen, Zucker und Pflanzenölen. China ist gleichzeitig der größte Importeur mehrerer Agrarrohstoffe. Zentralasiatische Länder hängen stark von regionalen Getreideströmen ab, während Nordafrika und der Nahe Osten weiterhin Großabnehmer von Weizen aus dem Schwarzmeerraum sind.
Eine schlechte Ernte in einer Region kann daher politische Veränderungen in Tausenden von Kilometern Entfernung auslösen.
Regierungen könnten Importzölle senken, Vorräte anlegen oder Exporte beschränken, um die heimische Lebensmittelinflation zu kontrollieren. Solche Maßnahmen können die Preisbewegungen auf internationaler Ebene verstärken, wie die Krise von 2022 gezeigt hat.
Energie bleibt ebenfalls Teil der Gleichung. Teures Erdgas erhöht die Düngemittelkosten; höhere Ölpreise treiben die Kosten für Traktoren, Bewässerung, Verarbeitung und Transport in die Höhe. Frachtstörungen bilden dann eine weitere Hürde, bevor die Lebensmittel den Supermarkt erreichen.
Die Welt steht noch nicht vor einer Wiederholung des Jahres 2022. Die globalen Bestände bieten noch einen gewissen Schutz, und die Agrarmärkte sind nach wie vor in der Lage, sich anzupassen.
Doch der Sicherheitsspielraum wird dünner.
Der Krieg beeinträchtigt das Schwarze Meer. El Niño bedroht die Wettermuster. Die europäischen Ernten stehen unter Druck. Die asiatische Nachfrage wächst weiter.
Ernährungssicherheit scheitert selten an einem einzelnen Ereignis. Gefährlich wird es, wenn mehrere beherrschbare Probleme gleichzeitig auftreten.
Ende 2026 ist es genau das, womit das globale Agrarsystem konfrontiert wird.