A kontraszt a népességgel kezdődik.
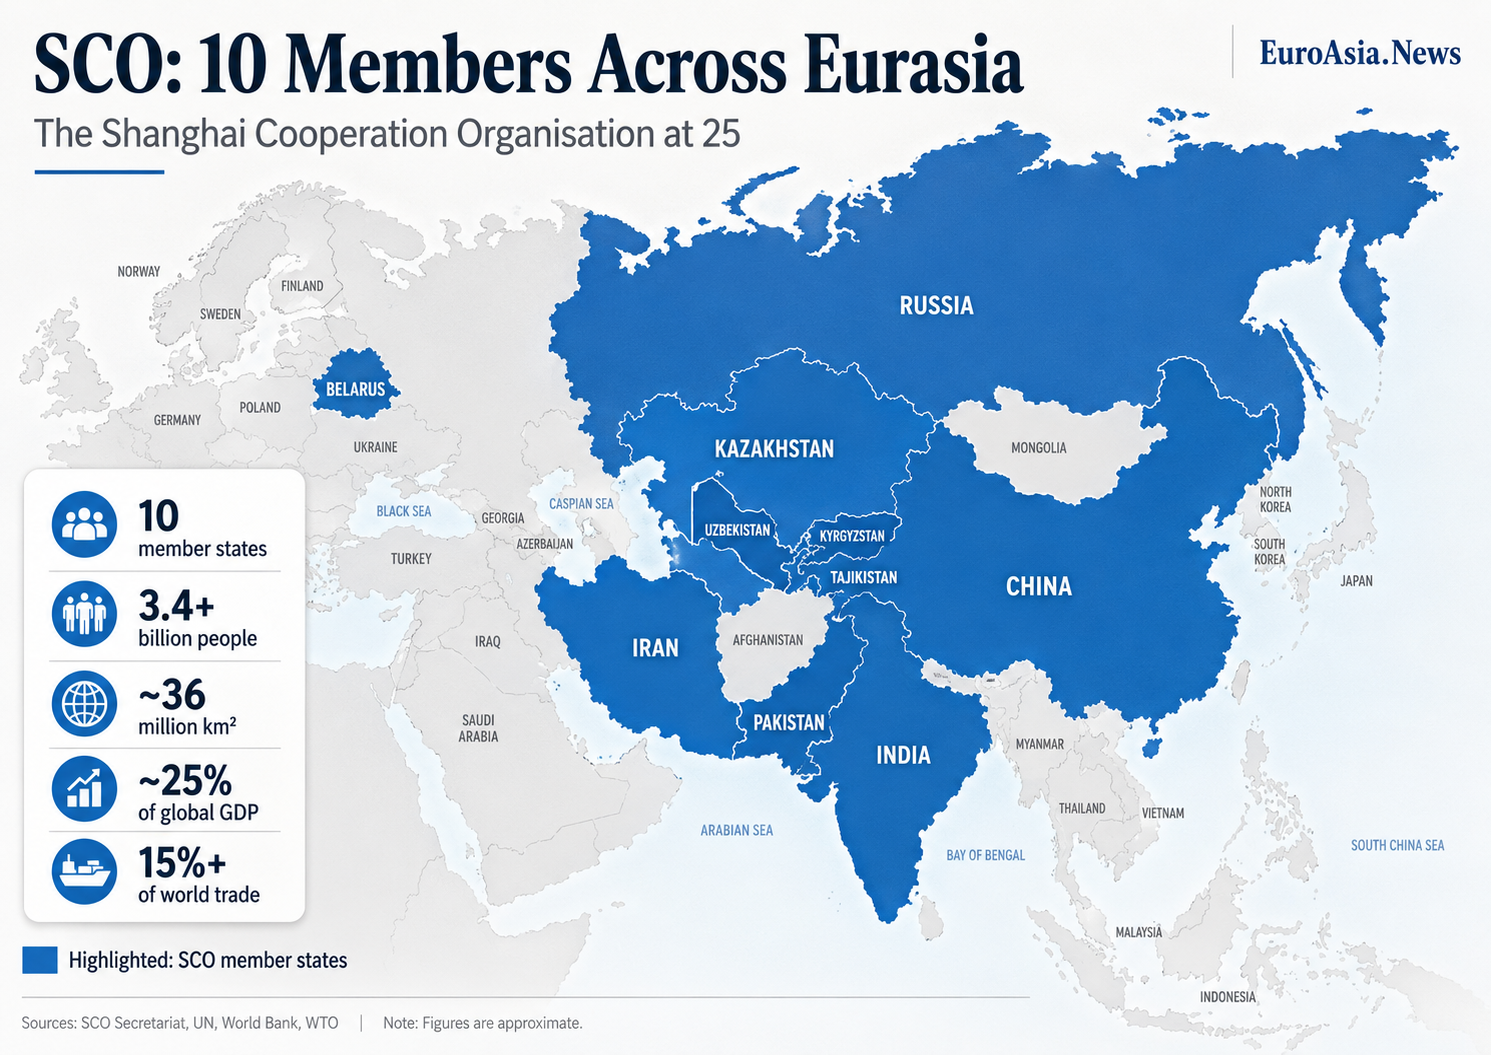
A tíz SCO-tag – Kína, India, Oroszország, Pakisztán, Irán, Kazahsztán, Üzbegisztán, Fehéroroszország, Kirgizisztán és Tádzsikisztán – együttes lakossága meghaladja a 3,4 milliárd főt, ami az emberiség több mint 40%-át jelenti. Maga a szervezet úgy jellemzi területét, mint amely mintegy 36 millió négyzetkilométert fed le, és a globális GDP körülbelül 25%-át, valamint a nemzetközi kereskedelem több mint 15%-át adja.
A hét G7-gazdaság – az Egyesült Államok, Németország, Japán, az Egyesült Királyság, Franciaország, Olaszország és Kanada – együttvéve mindössze körülbelül 800 millió embert számlál, ami a világ népességének kevesebb mint 10%-a.
Ez a demográfiai különbség az SCO egyik legfontosabb hosszú távú előnye.
A G7 dollárban nyer – az SCO vásárlóerőben
A hagyományos, amerikai dollárra átszámított nominális GDP alapján mérve a G7 továbbra is egyértelműen vezet.
Az IMF jelenlegi előrejelzéseit összesítve a hét G7-gazdaság nominális GDP-je nagyjából 50–55 billió dollár, szemben a tíz SCO-tag körülbelül 28–30 billió dollárjával.
Egyedül az Egyesült Államok több mint 30 billió dollárt tesz ki, miközben az árfolyamok jelentősen csökkentik az olyan gazdaságok dollárban kifejezett értékét, mint Kína, India és Oroszország.
A kép azonban drámaian megváltozik, ha a GDP-t vásárlóerő-paritáson (PPP) mérjük.
A PPP korrigálja azt, hogy a pénzért valójában mit lehet vásárolni az egyes gazdaságokon belül. E mérőszám alapján Kína már most nagyobb, mint az Egyesült Államok, India a világ harmadik legnagyobb gazdasága, Oroszország pedig továbbra is a világ legnagyobbjai közé tartozik. Összességében az SCO-gazdaságok a globális gazdasági kibocsátás nagyjából egyharmadát képviselik PPP-alapon, amivel megelőzik a G7-et.
Ez a különbség azért fontos, mert a nominális GDP különösen jól méri a nemzetközi pénzügyi hatalmat, míg a PPP jobb jelzést ad a belföldi termelési kapacitásról, a fogyasztásról és a gazdaság valós méretéről.
A G7 tehát pénzügyileg gazdagabb marad; az SCO viszont egyre inkább a nagyobb fizikai gazdasági léptéket képviseli. Az IMF adatai azt is mutatják, hogy a feltörekvő és fejlődő gazdaságok együttesen a PPP-ben mért globális GDP több mint 61%-át adják majd 2026-ban.
Energia: Az SCO rendkívüli előnye
Sehol sem szembetűnőbb a különbség, mint az energiaterületen.
A legfrissebb kutatások szerint az SCO-országok együttesen a világ bizonyított olajkészletének mintegy 18%-át, földgázkészletének pedig körülbelül 44%-át tartják ellenőrzésük alatt.
Oroszország, Irán és Kazahsztán jelentős olaj- és gáztermelők. Kína egyszerre a világ legnagyobb energiafogyasztója, széntermelője és megújulóenergia-befektetője, míg India az egyik leggyorsabban növekvő nagy energiapiac.
Ez azt jelenti, hogy egyetlen szervezeten belül találhatók a világ legnagyobb energiatermelői, fogyasztói és tranzitállamai.
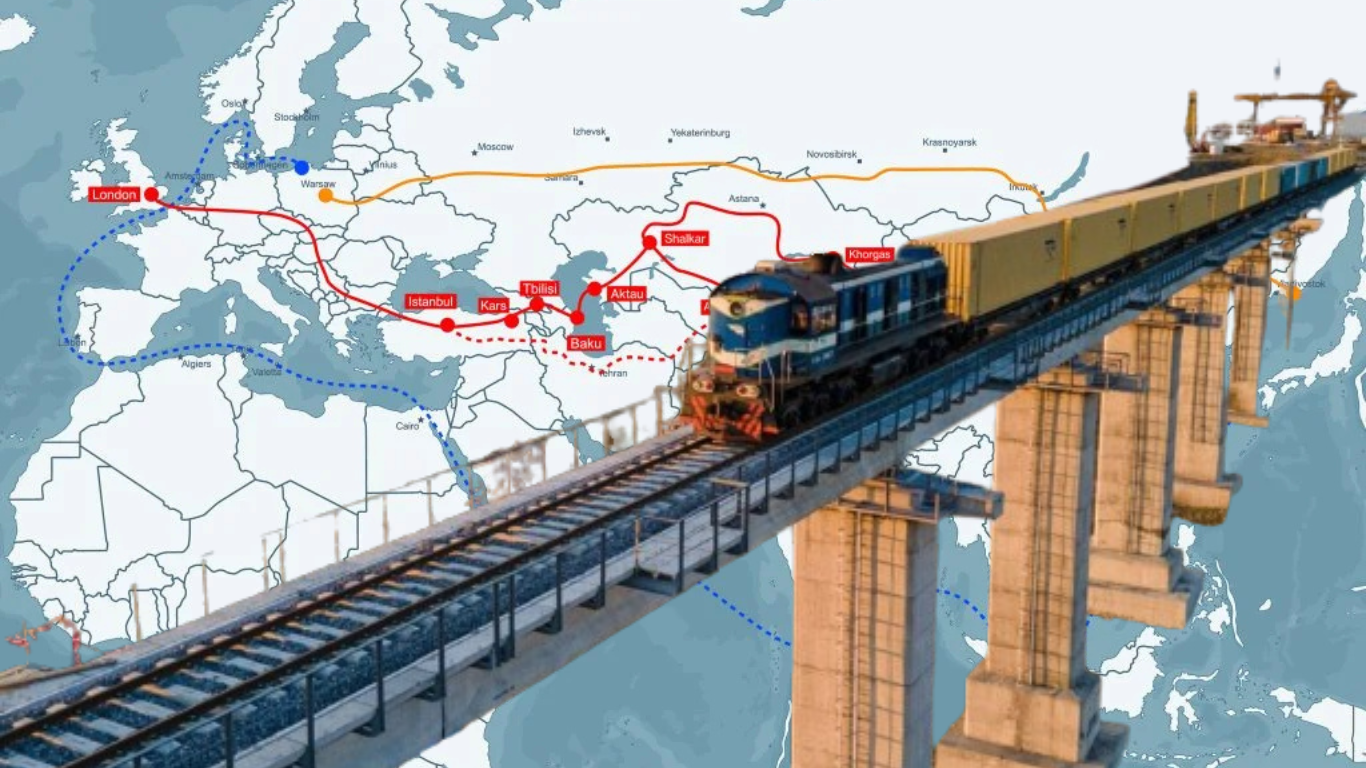
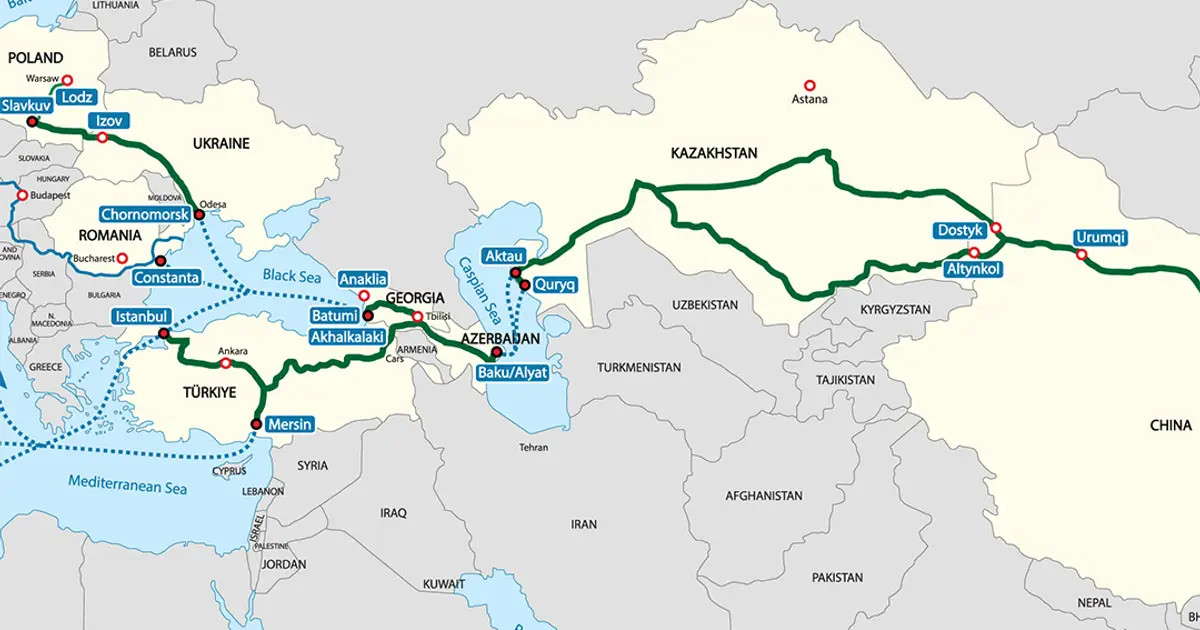
A földrajz ugyanilyen fontos. A csővezetékek közvetlenül összeköthetik Oroszországot és Közép-Ázsiát Kínával. Irán utat nyit a Perzsa-öböl és az Indiai-óceán felé. Kazahsztán összeköti Kínát, Oroszországot és a Kaszpi-tengert. Az új észak-déli és kelet-nyugati vasútvonalak egyre inkább összekapcsolják Indiát, Közép-Ázsiát, Kínát, Oroszországot és Európát.
Az SCO ennek következtében egy Energiaügyi Szövetségről tárgyal, miközben végrehajtja 2030-ig szóló Energiaügyi Együttműködési Stratégiáját.
Gyártás kontra pénzügyek
A két csoport gazdasági erősségei nagyon eltérőek.
A G7 továbbra is meghatározó pozíciókat tölt be a globális bankrendszerben, a tőkepiacokon, a tartalékvaluták, a repülőgépipar, a gyógyszeripar, a fejlett gépek, a félvezető-technológia és a szellemi tulajdon területén.
New York, London, Tokió, Frankfurt és Párizs a globális pénzügyek központi csomópontjai maradnak. Az amerikai dollár, az euró, a font és a jen dominálja a nemzetközi tartalékokat és az elszámolásokat.
Az SCO ereje ezzel szemben egyre inkább a fizikai gazdaságban koncentrálódik.
Magában foglalja Kínát, a világ legnagyobb gyártó gazdaságát; Indiát, az egyik leggyorsabban növekvő nagy gazdaságot; Oroszországot, a vezető nyersanyag- és nukleárisenergia-hatalmat; valamint Közép-Ázsiát, amely jelentős urán-, réz-, ritkafém-, olaj- és gázkészletekkel rendelkezik.
Ez egy szokatlanul teljes gazdasági lánc lehetőségét teremti meg: erőforrások Oroszországban, Iránban és Közép-Ázsiában; gyártás Kínában és egyre inkább Indiában; hatalmas fogyasztói piacok Kínában, Indiában és Pakisztánban; valamint az ezeket összekötő szárazföldi szállítási hálózatok.
A kereskedelem keletre tart
A G7 továbbra is rendkívül fontos a világkereskedelem számára, de Ázsia vált a kereskedelmi növekedés fő motorjává.
A WTO jelentése szerint a globális árukereskedelem 2025-ös növekedésének 71%-a Ázsiából származott. Kína e rendszer központjában áll, miközben a fejlődő gazdaságok közötti kereskedelem – az úgynevezett Dél-Dél kereskedelem – gyorsabban nőtt, mint a világkereskedelem egésze.
Az SCO kihívása az, hogy belső gazdasági integrációja meglepően gyenge maradt.
Nincs SCO közös piac, vámunió vagy közös valuta. India és Kína továbbra is stratégiai versenytársak. India és Pakisztán között régóta fennálló feszültségek vannak. A Közép-Ázsiát átszelő közlekedési kapcsolatok hiányosak.
Ezért bizonyulhatnak fontosabbnak a politikai nyilatkozatoknál az SCO Fejlesztési Bankról, a nemzeti valutákban történő fokozott elszámolásról, a digitális fizetésekről és az új vasúti folyosókról szóló tárgyalások. Az SCO pénzügyminiszterei még a 2026. májusi találkozójukon is vitáztak a Fejlesztési Bankról és a nemzeti valuták fokozott használatáról.
Két különböző típusú hatalom
Az SCO nem csupán a G7 keleti változata.
A G7 gazdag ipari demokráciák tömör csoportja, mélyen összekapcsolt pénzügyi rendszerekkel és évtizedes intézményi együttműködéssel. Az SCO jóval nagyobb, sokszínűbb és sokkal kevésbé integrált.
De a potenciálja ennek megfelelően hatalmas.
Népesség: SCO 3,4+ milliárd szemben a G7 nagyjából 800 milliójával.
Nominális GDP: G7 körülbelül 50–55 billió dollár szemben az SCO nagyjából 28–30 billió dollárjával.
PPP alapú gazdaság: az SCO már most nagyobb.
Energiaforrások: döntő SCO-fölény.
Globális pénzügyek és tartalékvaluták: döntő G7-fölény.
Gyártási volumen: egyre inkább az SCO-ban koncentrálódik, elsősorban Kína miatt.
Jövőbeli demográfiai piac: határozottan az SCO javára billen, különösen India, Pakisztán és Közép-Ázsia révén.
A fontos kérdés tehát nem az, hogy az SCO le tudja-e váltani a G7-et.
Hanem az, hogy tagjai képesek-e a népesség, az ipari kapacitás, az erőforrások, az energia és a földrajzi helyzet rendkívüli kombinációját kellően integrált gazdasági rendszerré alakítani.
Ha a most tárgyalt vasutak, energiahálózatok, pénzügyi intézmények és kereskedelmi folyosók valósággá válnak, az SCO következő 25 éve nagyon másként nézhet ki, mint az első.
A G7 építette fel a 20. század gazdasági architektúrájának nagy részét. Az egyre fontosabb kérdés az, hogy Eurázsia most elkezdi-e felépíteni a 21. század másik architektúráját.