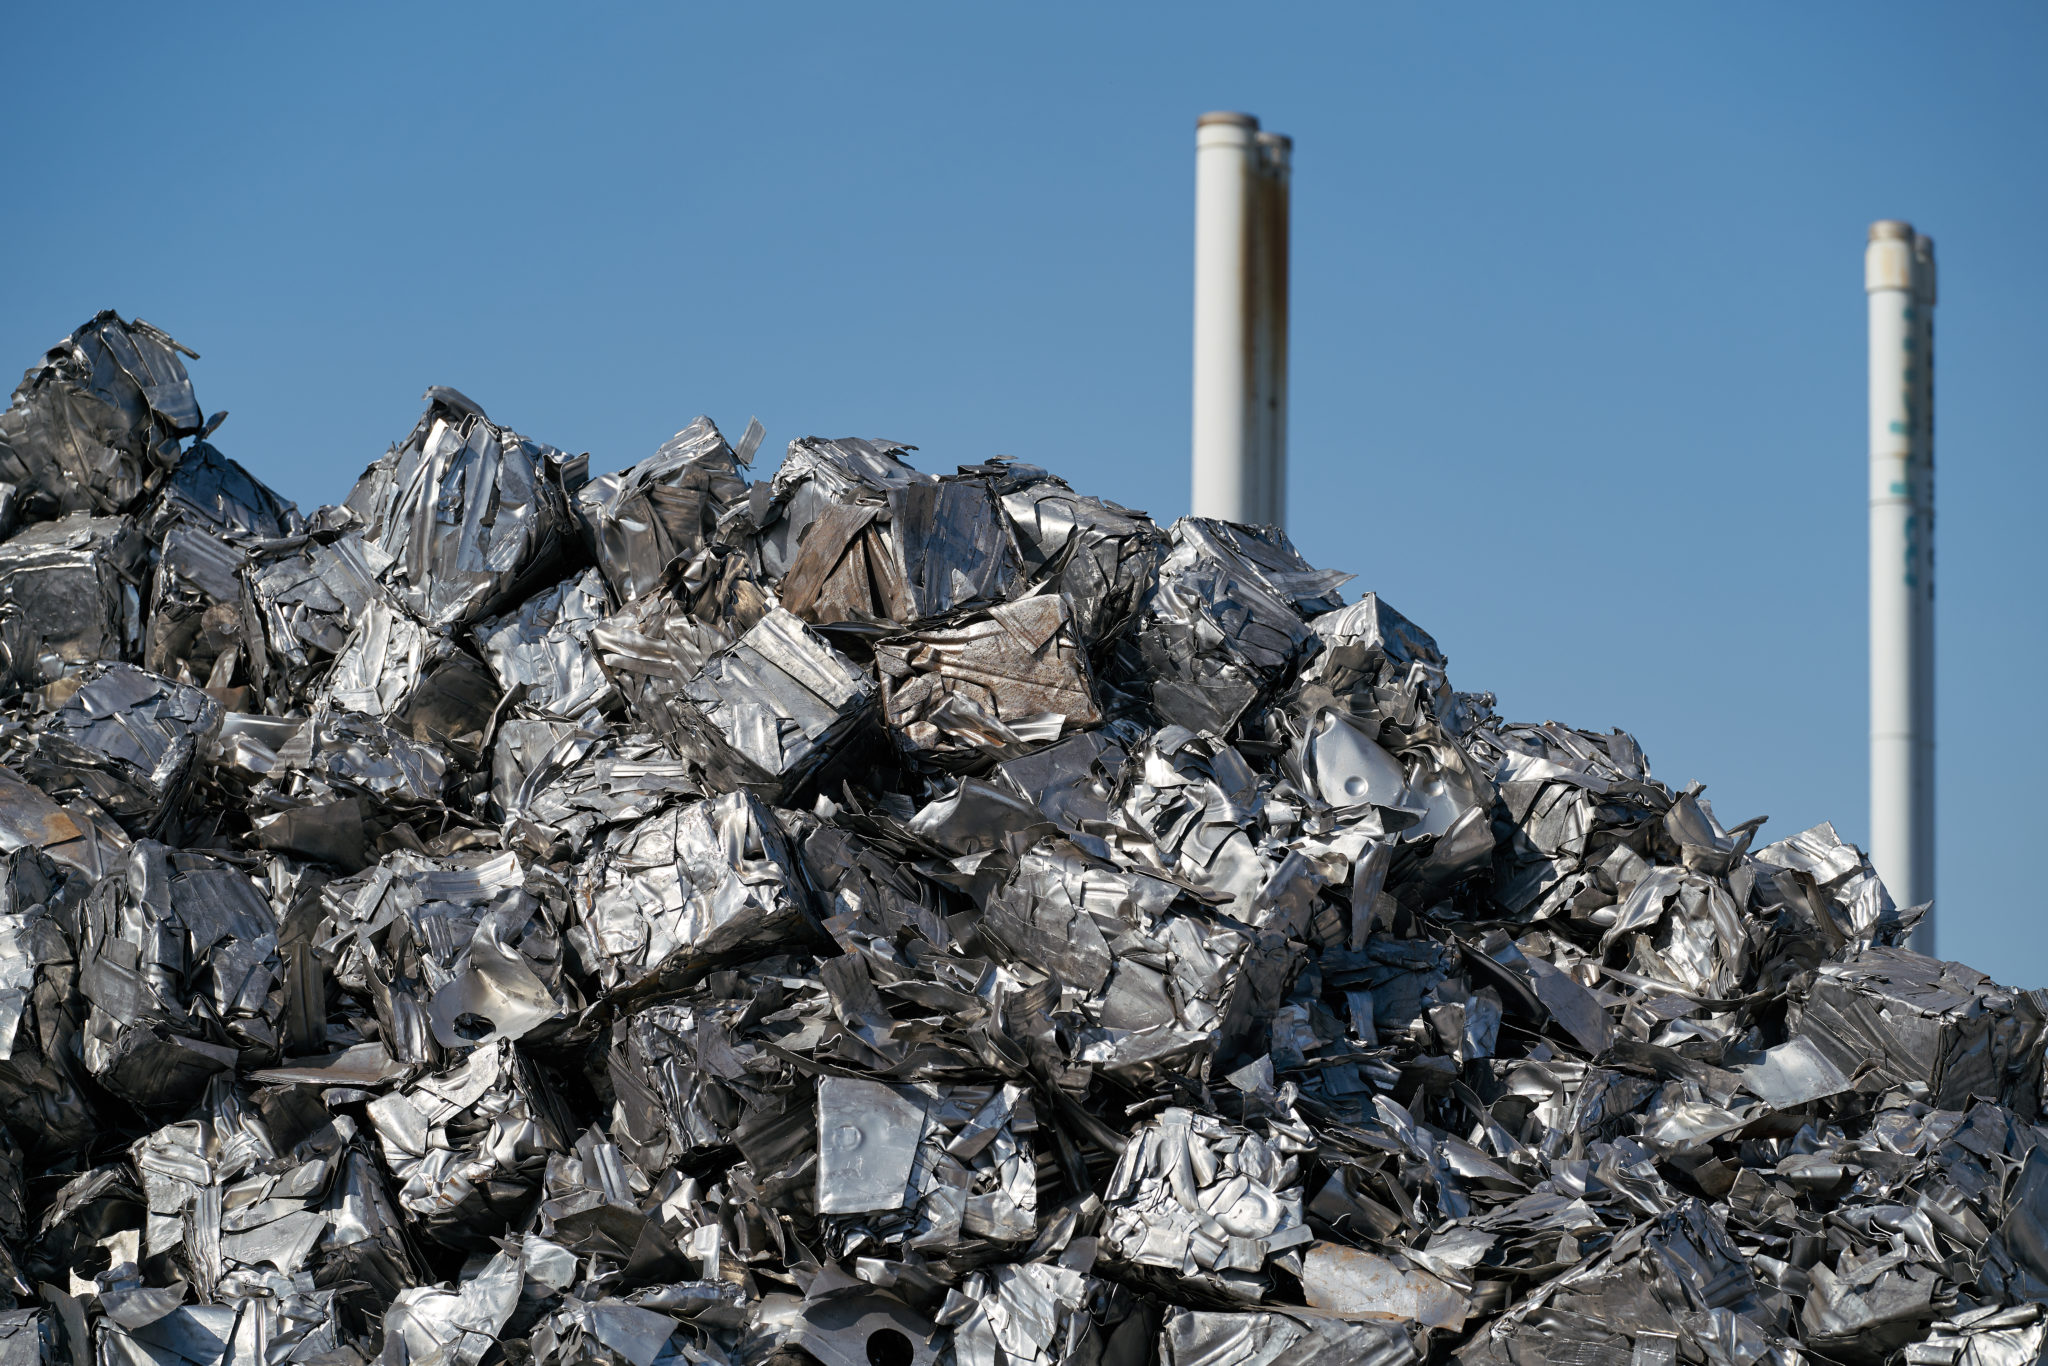
La European Commission prépare une vaste restriction sur les exportations de déchets, y compris les débris d'aluminium, vers les pays non membres de l'OECD. Cette mesure devrait être introduite par un acte délégué dans le cadre du EU Waste Shipment Regulation, avec une consultation publique prévue avant une adoption possible d'ici la fin de 2026. Certains pays candidats à l'EU pourraient être exemptés.
À première vue, cela ressemble à une réglementation environnementale. En réalité, cela devient une arme de politique industrielle.
La China et l'India, toutes deux grandes consommatrices de débris métalliques et non membres de l'OECD, figureraient parmi les pays potentiellement touchés. Les recycleurs et producteurs de métaux européens bénéficieraient quant à eux d'un accès à un réservoir plus important de matières premières secondaires au sein de l'EU.
La logique économique est puissante. Produire de l'aluminium à partir de métal recyclé nécessite environ 95 % d'énergie en moins que la production d'aluminium primaire à partir de bauxite. Dans une région où les prix de l'électricité industrielle restent un handicap majeur pour la compétitivité, les débris sont donc devenus extrêmement précieux.
Les producteurs européens font face à une équation difficile. La fusion de l'aluminium primaire nécessite des quantités colossales d'électricité, tandis que les concurrents dans des régions disposant d'une énergie moins chère peuvent souvent opérer à moindre coût. Les recycleurs étrangers peuvent également payer des prix attractifs pour les débris européens, les transformer à l'étranger et potentiellement revendre le métal fini en Europe.
Du point de vue de Bruxelles, l'Europe exporte ainsi une partie de son avantage énergétique industriel.
Les restrictions prévues s'inscrivent donc dans un changement bien plus vaste au sein de la politique européenne.
L'EU traite de plus en plus le lithium, le cuivre, le nickel, les terres rares, les batteries, les débris d'acier et d'aluminium non plus comme de simples produits échangés sur des marchés ouverts, mais comme des matériaux stratégiques. La leçon tirée de la dépendance au gaz de la Russia, à la transformation des terres rares par la China et aux chaînes d'approvisionnement asiatiques en batteries est que l'accès aux matières premières peut devenir une vulnérabilité géopolitique.
Le « déchet » est par conséquent redéfini comme une ressource.
Cette politique fera inévitablement des gagnants et des perdants. Les recycleurs d'aluminium européens et les fabricants en aval pourraient bénéficier d'une meilleure disponibilité des débris et, potentiellement, d'une baisse des coûts des intrants. La mesure pourrait également soutenir les ambitions de décarbonation de l'Europe car l'aluminium recyclé possède une empreinte énergétique considérablement plus faible.
Les exportateurs de débris pourraient voir la situation différemment. Restreindre l'accès aux acheteurs internationaux pourrait réduire la concurrence pour la matière et faire chuter les prix des débris européens. Les partenaires commerciaux pourraient également accuser Bruxelles de protectionnisme environnemental — en utilisant des réglementations écologiques pour conserver des intrants industriels précieux.
Pour la China et l'India, les conséquences dépassent les tonnes perdues de métal européen.
Ces deux économies développent leur secteur manufacturier tout en essayant d'augmenter l'utilisation de matériaux recyclés. L'India, en particulier, entre dans une période de demande colossale en infrastructures et en industrie, des transports et de la construction aux véhicules électriques et aux énergies renouvelables. L'aluminium est essentiel à tous ces secteurs.
La décision de l'Europe représente donc une nouvelle étape vers un système mondial des matières premières plus fragmenté.
Les gouvernements soutenaient autrefois que la mondialisation enverrait les matières premières vers l'usine capable de les utiliser le plus efficacement. Aujourd'hui, la question est de plus en plus de savoir si les matériaux stratégiques doivent quitter les frontières nationales ou régionales.
La même logique est déjà visible dans les contrôles à l'exportation sur les minéraux critiques, la technologie des semi-conducteurs, les produits alimentaires et l'énergie.
Le mur de l'aluminium qui émerge en Europe concerne donc bien plus que de simples débris métalliques.
Il reflète une doctrine économique plus large qui prend forme à travers l'Eurasia : dans une ère de compétition géopolitique, la capacité industrielle commence par le contrôle des matériaux nécessaires à sa construction.