Der Kontrast beginnt bei der Bevölkerung.
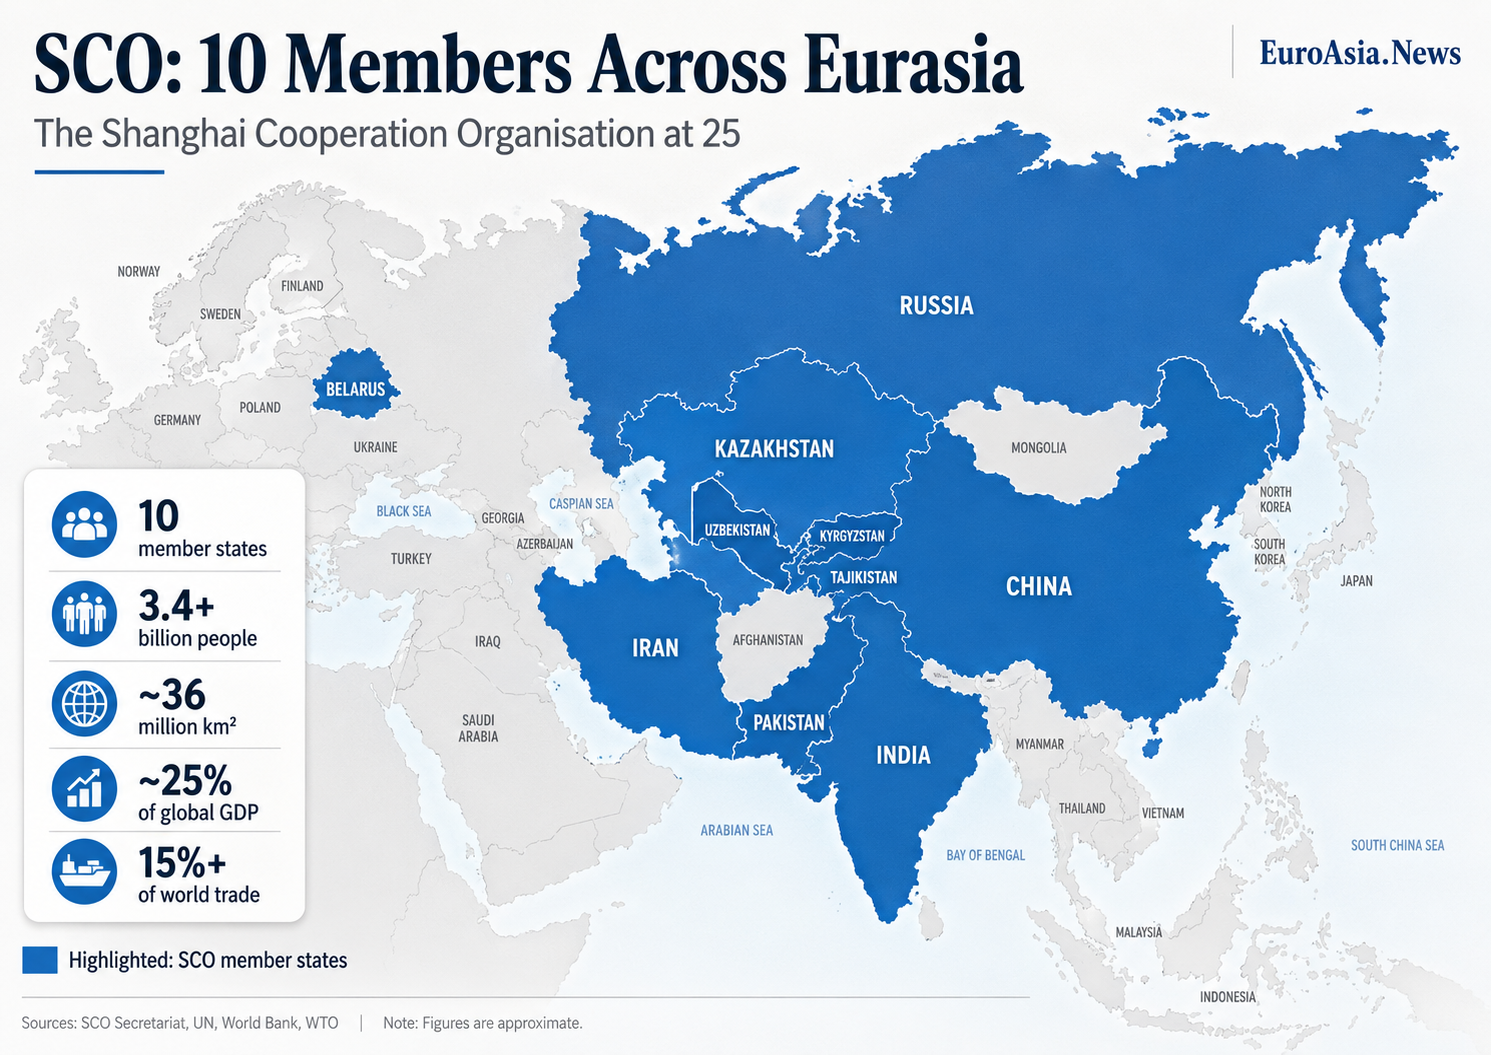
Die zehn SOZ-Mitglieder – China, Indien, Russland, Pakistan, Iran, Kasachstan, Usbekistan, Belarus, Kirgisistan und Tadschikistan – haben zusammen eine Bevölkerung von über 3,4 Milliarden Menschen, was mehr als 40 % der Menschheit entspricht. Die Organisation selbst gibt an, dass ihr Territorium etwa 36 Millionen Quadratkilometer umfasst und rund 25 % des globalen BIP sowie mehr als 15 % des internationalen Handels erwirtschaftet.
Die sieben G7-Volkswirtschaften – USA, Deutschland, Japan, Vereinigtes Königreich, Frankreich, Italien und Kanada – beherbergen zusammen nur etwa 800 Millionen Menschen, weniger als 10 % der Weltbevölkerung.
Dieser demografische Unterschied ist einer der wichtigsten langfristigen Vorteile der SOZ.
G7 siegt in Dollar – SOZ siegt bei der Kaufkraft
Gemessen am herkömmlichen nominalen BIP, umgerechnet in US-Dollar, liegt die G7 weiterhin deutlich vorn.
Aggregierte aktuelle IWF-Prognosen beziffern das nominale BIP der sieben G7-Volkswirtschaften auf etwa 50 bis 55 Billionen US-Dollar, verglichen mit etwa 28 bis 30 Billionen US-Dollar für die zehn SOZ-Mitglieder.
Allein auf die Vereinigten Staaten entfallen mehr als 30 Billionen US-Dollar, während Wechselkurse den in Dollar ausgedrückten Wert von Volkswirtschaften wie China, Indien und Russland erheblich mindern.
Doch das Bild ändert sich dramatisch, wenn das BIP nach Kaufkraftparität (KKP) gemessen wird.
Die KKP berücksichtigt, was man für Geld innerhalb der jeweiligen Volkswirtschaft tatsächlich kaufen kann. Nach diesem Maßstab ist China bereits größer als die Vereinigten Staaten, Indien ist die drittgrößte Volkswirtschaft der Welt und Russland gehört weiterhin zu den größten. Zusammen repräsentieren die SOZ-Volkswirtschaften auf KKP-Basis etwa ein Drittel der globalen Wirtschaftsleistung und liegen damit vor der G7.
Diese Unterscheidung ist wichtig, da das nominale BIP die internationale Finanzmacht besonders gut abbildet, während die KKP einen besseren Hinweis auf die inländische Produktionskapazität, den Konsum und die reale Größe einer Volkswirtschaft gibt.
Die G7 bleibt daher finanziell reicher; die SOZ repräsentiert zunehmend die größere physische wirtschaftliche Dimension. IWF-Daten zeigen zudem, dass Schwellen- und Entwicklungsländer im Jahr 2026 zusammen mehr als 61 % des globalen BIP nach KKP ausmachen werden.
Energie: Der außerordentliche Vorteil der SOZ
Nirgendwo ist der Unterschied auffälliger als im Energiebereich.
Die SOZ-Länder kontrollieren zusammen etwa 18 % der weltweit nachgewiesenen Erdölreserven und etwa 44 % der Erdgasreserven, so aktuelle Forschungsergebnisse.
Russland, der Iran und Kasachstan sind bedeutende Öl- und Gasproduzenten. China ist gleichzeitig der weltweit größte Energieverbraucher, Kohleproduzent und Investor in erneuerbare Energien, während Indien einer der am schnellsten wachsenden großen Energiemärkte ist.
Dies bedeutet, dass innerhalb einer Organisation einige der weltweit größten Energieproduzenten, Verbraucher und Transitstaaten vereint sind.
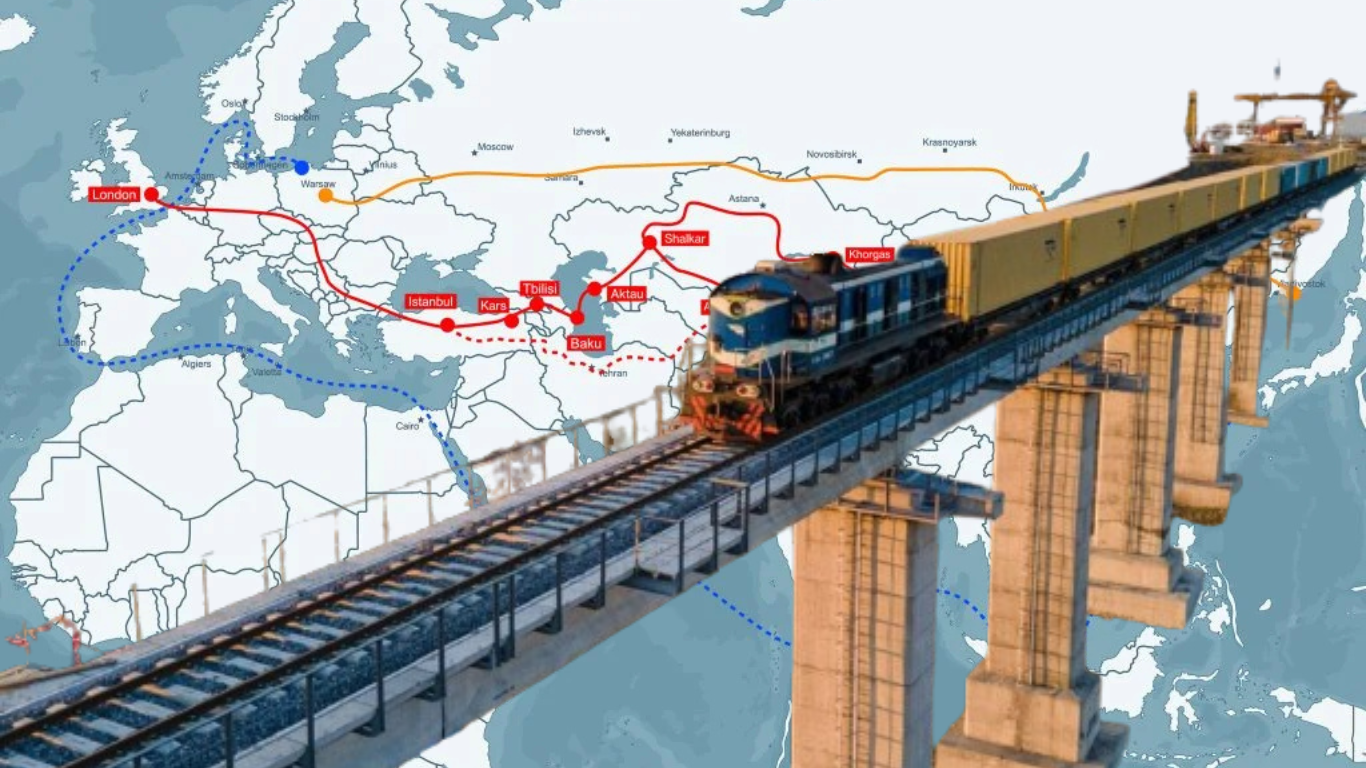
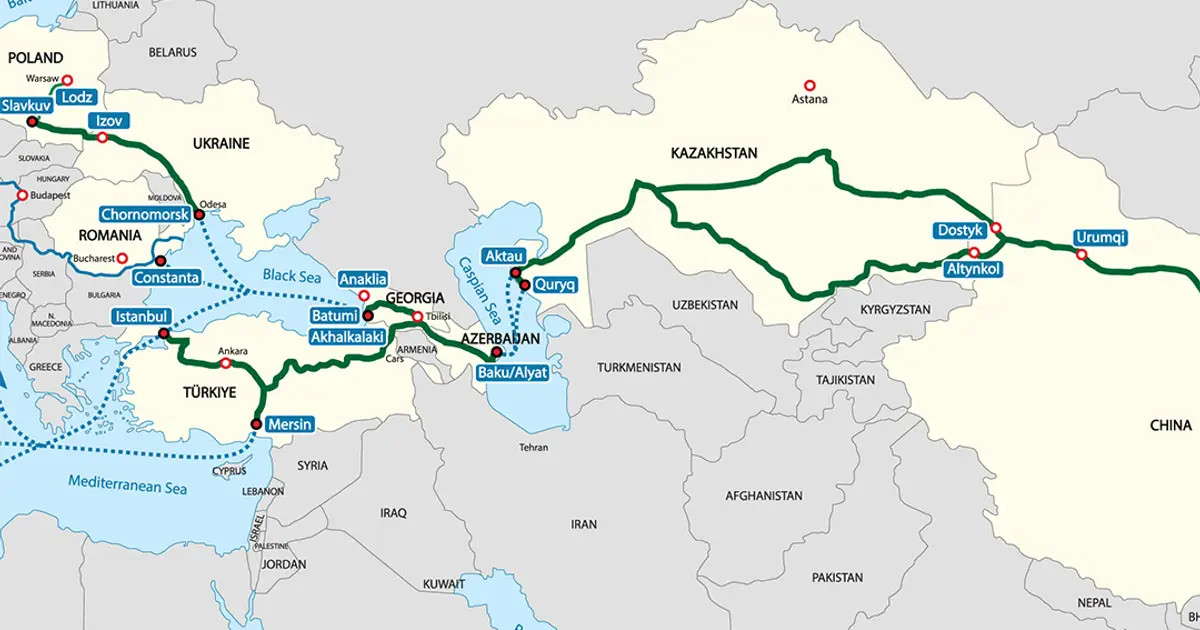
Die Geografie ist ebenso wichtig. Pipelines können Russland und Zentralasien direkt mit China verbinden. Der Iran öffnet den Zugang zum Persischen Golf und zum Indischen Ozean. Kasachstan verbindet China, Russland und das Kaspische Meer. Neue Nord-Süd- und Ost-West-Eisenbahnlinien verbinden zunehmend Indien, Zentralasien, China, Russland und Europa.
Die SOZ diskutiert folglich über eine Energievereinigung, während sie ihre Strategie zur Energiezusammenarbeit bis 2030 umsetzt.
Produktion versus Finanzen
Die wirtschaftlichen Stärken der beiden Gruppen sind sehr unterschiedlich.
Die G7 behauptet eine führende Position in den Bereichen globales Bankwesen, Kapitalmärkte, Reservewährungen, Luft- und Raumfahrt, Pharmazie, fortgeschrittener Maschinenbau, Halbleitertechnologie und geistiges Eigentum.
New York, London, Tokio, Frankfurt und Paris bleiben zentrale Knotenpunkte des globalen Finanzwesens. Der US-Dollar, Euro, Pfund und Yen dominieren die internationalen Reserven und Abrechnungen.
Die Stärke der SOZ konzentriert sich zunehmend auf die Realwirtschaft.
Sie umfasst China, die weltweit größte Industrienation; Indien, eine der am schnellsten wachsenden großen Volkswirtschaften; Russland, eine führende Rohstoff- und Kernenergiemacht; sowie Zentralasien mit bedeutenden Reserven an Uran, Kupfer, seltenen Metallen, Öl und Gas.
Dies schafft die Möglichkeit einer ungewöhnlich vollständigen Wirtschaftskette: Ressourcen in Russland, dem Iran und Zentralasien; Fertigung in China und zunehmend Indien; enorme Konsummärkte in China, Indien und Pakistan; und Überland-Transportnetze, die sie verbinden.
Der Handel verlagert sich nach Osten
Die G7 bleibt für den Welthandel enorm wichtig, aber Asien ist zum Hauptmotor des Handelswachstums geworden.
Die WTO berichtete, dass 71 % des Anstiegs des globalen Warenhandels im Jahr 2025 aus Asien stammten. China steht im Zentrum dieses Systems, während der Handel zwischen Entwicklungsländern – der sogenannte Süd-Süd-Handel – schneller gewachsen ist als der weltweite Gesamthandel.
Die Herausforderung für die SOZ besteht darin, dass ihre interne wirtschaftliche Integration überraschend schwach bleibt.
Es gibt keinen gemeinsamen SOZ-Markt, keine Zollunion und keine gemeinsame Währung. Indien und China bleiben strategische Konkurrenten. Zwischen Indien und Pakistan bestehen langjährige Spannungen. Die Verkehrsverbindungen in Zentralasien sind nach wie vor lückenhaft.
Deshalb könnten Diskussionen über eine SOZ-Entwicklungsbank, eine verstärkte Abrechnung in nationalen Währungen, digitale Zahlungen und neue Eisenbahnkorridore wichtiger sein als politische Erklärungen. Die SOZ-Finanzminister diskutierten noch während ihres Treffens im Mai 2026 über die Entwicklungsbank und den verstärkten Einsatz nationaler Währungen.
Zwei verschiedene Arten von Macht
Die SOZ ist nicht einfach eine östliche Version der G7.
Die G7 ist eine kompakte Gruppe reicher Industriedemokratien mit tief vernetzten Finanzsystemen und jahrzehntelanger institutioneller Zusammenarbeit. Die SOZ ist wesentlich größer, vielfältiger und viel weniger integriert.
Aber ihr Potenzial ist entsprechend gewaltig.
Bevölkerung: SOZ über 3,4 Milliarden gegenüber G7 etwa 800 Millionen.
Nominales BIP: G7 ca. 50–55 Billionen US-Dollar gegenüber SOZ ca. 28–30 Billionen US-Dollar.
Wirtschaft nach KKP: SOZ bereits größer.
Energieressourcen: entscheidender Vorteil für die SOZ.
Globales Finanzwesen und Reservewährungen: entscheidender Vorteil für die G7.
Produktionsvolumen: zunehmend in der SOZ konzentriert, vor allem wegen China.
Zukünftiger demografischer Markt: spricht stark für die SOZ, insbesondere durch Indien, Pakistan und Zentralasien.
Die entscheidende Frage ist daher nicht, ob die SOZ die G7 ersetzen kann.
Sondern ob ihre Mitglieder ihre außergewöhnliche Kombination aus Bevölkerung, Industriekapazität, Ressourcen, Energie und Geografie in ein ausreichend integriertes Wirtschaftssystem umwandeln können.
Wenn die Eisenbahnen, Energienetze, Finanzinstitutionen und Handelskorridore, die derzeit diskutiert werden, Realität werden, könnten die nächsten 25 Jahre der SOZ ganz anders aussehen als die ersten.
Die G7 hat einen Großteil der Wirtschaftsarchitektur des 20. Jahrhunderts errichtet. Die immer wichtigere Frage ist, ob Eurasien nun beginnt, eine andere Architektur für das 21. Jahrhundert zu bauen.