L'industria vinicola europea è nel bel mezzo di una crisi strutturale che nessun singolo fattore può spiegare da solo. Il calo dei consumi, il cambiamento delle preferenze dei consumatori, la crescente concorrenza globale e la volatilità climatica sono confluiti in quella che il leader dell'industria vinicola francese Bernard Farges descrive come una "dolorosa ristrutturazione". Il continente che ha definito la cultura del vino per millenni sta ora lottando per ridefinire se stesso per un mondo che non beve più come una volta.
I numeri raccontano una storia cupa
Le statistiche sono impietose. Nei primi quattro mesi del 2026, le esportazioni italiane di vini DOP sono diminuite del 6,2% in valore rispetto allo stesso periodo del 2025, con volumi in calo del 3%. L'Italia non è sola. Le esportazioni di vino DOP della Francia sono scese del 3,4%, quelle della Germania del 5,5% e quelle della Spagna sono crollate dell'8,5%. La Francia rimane il principale esportatore in termini di valore, ma anche il suo totale di 2,8 miliardi di euro all'inizio del 2026 rappresenta un calo significativo.
Il vino rosso, un tempo re indiscusso delle esportazioni europee, sta subendo il peso maggiore della flessione. In Germania, le vendite accumulate di vini DOP nel Württemberg e nel Rheinhessen sono diminuite fino al 25%, con i prezzi dei rossi e dei rosati che si attestano ora rispettivamente al 27% e al 29% al di sotto della media quinquennale. L'UE ha risposto con misure di emergenza, concedendo 40 milioni di euro alla Francia e 14,16 milioni di euro alla Germania per la distillazione di crisi al fine di ridurre le eccedenze.
Il fattore Cina: da cliente a concorrente
Forse il cambiamento strutturale più significativo è l'evoluzione della Cina da mercato di esportazione più promettente d'Europa a concorrente. La produzione vinicola nazionale cinese è scesa del 17,1% nel 2025, arrivando a soli 97.000 chilolitri, un minimo storico. L'industria è in forte contrazione, ma la traiettoria a lungo termine è inequivocabile: la Cina sta costruendo la propria cultura del vino.
Una direttiva governativa sull'austerità del 2026, che vieta l'alcol negli eventi ufficiali, ha devastato il mercato dei regali di vini di alta gamma, un pilastro tradizionale per le importazioni premium francesi e italiane. Il canale di vendita che un tempo alimentava la crescita è in gran parte scomparso, costringendo i marchi a puntare sul consumo privato e sulle piattaforme digitali.
Nel frattempo, i produttori cinesi stanno imparando in fretta. Al 7° Wine T7 Summit nel maggio 2026, i principali produttori nazionali come Changyu, COFCO e Dynasty si sono riuniti per affrontare la crisi. Il segretario generale dell'industria Huo Xingsan ha notato un "movimento per le pari opportunità del gusto": degustazioni alla cieca con milioni di visualizzazioni hanno dimostrato che un vino da 100 yuan può battere un vino da 1.000 yuan. Il messaggio è chiaro: i consumatori cinesi stanno diventando sofisticati e non sono più automaticamente attratti dalle etichette europee.
Vigneti storici: la storia vivente dell'Europa
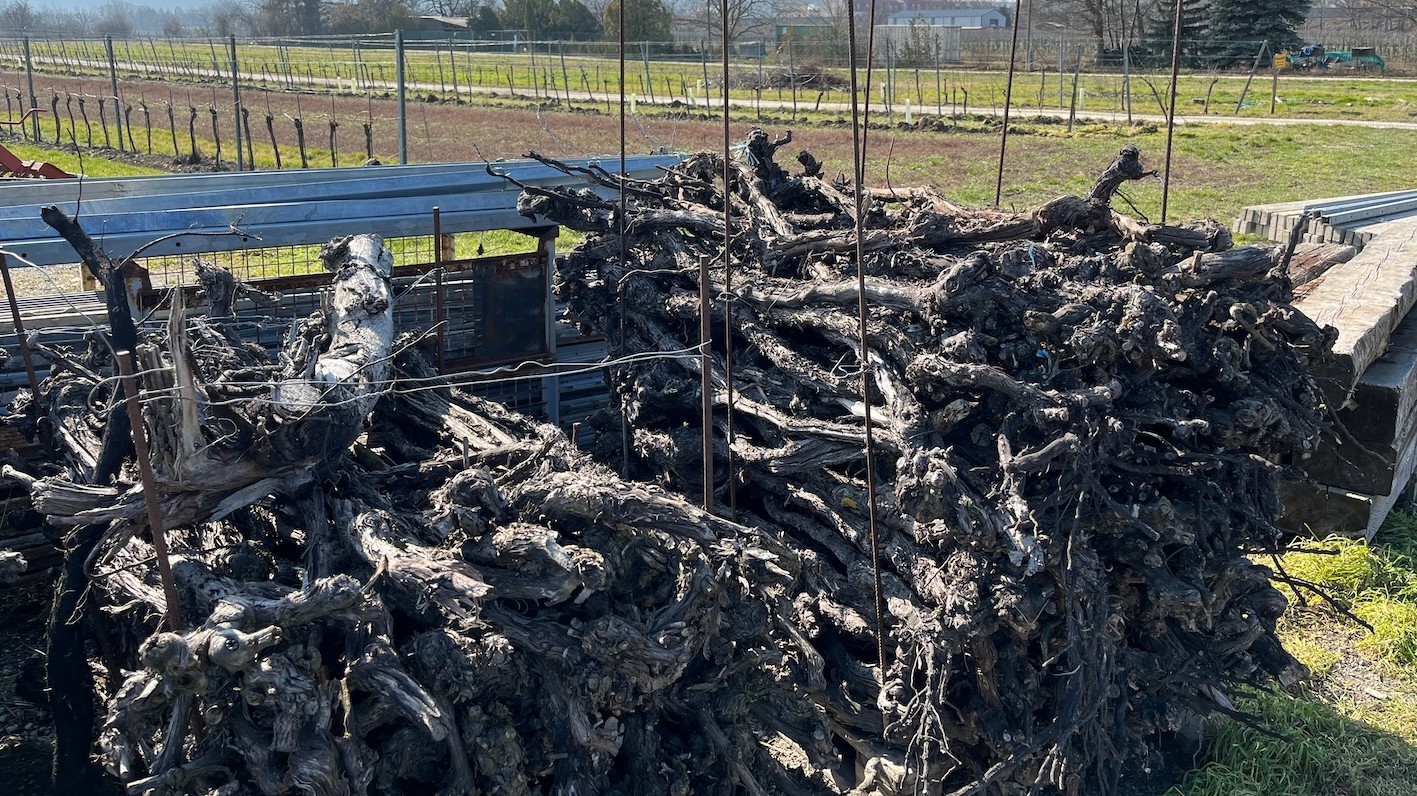
In mezzo allo sconforto, i vigneti centenari d'Europa si ergono come monumenti alla resilienza. Sono i sopravvissuti alla fillossera, il parassita del XIX secolo che distrusse la maggior parte dei vigneti europei. "Tronchi nudi, nodosi e contorti, cresciuti liberi di seguire capricciosi arabeschi", scrive uno storico del vino italiano. Queste viti pre-fillossera producono solo da 15 a 30 quintali per ettaro, ma offrono uve di qualità e concentrazione eccezionali.
La Rioja, in Spagna, sede della più grande concentrazione di vigneti vecchi del Paese, ha lanciato un ambizioso programma di certificazione. Il consiglio regolatore della DOCa Rioja ha identificato 8.642 ettari di viti vecchie (piantate nel 1980 o prima) e ha certificato 240 appezzamenti centenari per un totale di 74,83 ettari. Il primo appezzamento certificato, piantato nel 1920, presenta viti di Tempranillo e Viura che "sembrano crescere dalle rocce".
La regione del Toro, sempre in Spagna, vanta viti fino a 200 anni di età, protette dalla fillossera dai terreni sabbiosi. Alcune di queste viti a piede franco sono di proprietà di Bodega Numanthia, acquisita da LVMH nel 2008. Eppure, anche questi sopravvissuti affrontano nuove minacce: il cambiamento climatico ha costretto la tenuta a considerare l'irrigazione delle sue viti più vecchie per la prima volta.
L'Etna in Sicilia offre un altro esempio notevole, con antiche viti ad alberello aggrappate ai pendii vulcanici fino a 1.000 metri di altitudine. Questi impianti pre-fillossera, alcuni dei quali hanno più di un secolo, producono vini di straordinaria mineralità che sono diventati i preferiti dai cultori del vino.
La scommessa dell'analcolico: può salvare il settore?
Mentre le vendite di vino tradizionale crollano, un segmento è in piena espansione: il vino analcolico e a basso contenuto di alcol. Il mercato europeo del vino analcolico è stato valutato a 701,6 milioni di euro nel 2024 e si prevede che raggiungerà 1,45 miliardi di euro entro il 2033, con una crescita annua dell'8,39%. L'UE sta incoraggiando attivamente la categoria, con nuovi regolamenti che consentono di produrre vini dealcolizzati in modo più flessibile, incluse le varietà spumantizzate.
Alla fiera Wine Paris nel febbraio 2026, i vini analcolici e a basso contenuto di alcol hanno avuto per la prima volta uno spazio dedicato. French Bloom, un produttore francese il cui spumante analcolico costa oltre 100 euro a bottiglia, prevede di vendere un milione di bottiglie nel 2026 e ha ottenuto investimenti da LVMH. Il marchio è diventato persino lo sponsor ufficiale dello spumante analcolico per la Formula 1.
L'Italia sta cercando di recuperare terreno. Si prevede che la produzione di vino dealcolizzato aumenterà del 90% nel 2026, spinta in gran parte dalla domanda di esportazione verso Stati Uniti, Regno Unito e Germania, mercati che hanno generato oltre 1,2 miliardi di euro di vendite al dettaglio nel 2025. Il Veneto si sta affermando come l'hub del settore, con produttori che investono in tecnologie per rimuovere l'alcol preservando aroma e struttura.
Tuttavia, rimangono sfide significative. La maggior parte dei vini dealcolizzati viene prodotta riscaldando il vino sottovuoto per far evaporare l'alcol, un processo che però elimina anche gli aromi essenziali. Alcuni produttori aggiungono aromi naturali o artificiali per compensare, ma il risultato spesso manca di persistenza e complessità.
Esistono approcci alternativi. Benchmark Drinks, il gruppo britannico dietro i marchi di celebrità come Elton John e Kylie Minogue, utilizza un metodo diverso: fermentare il succo d'uva con batteri che non producono alcol, aggiungendo poi tè verde cinese per tannini e complessità. Il rosato di Kylie Minogue ha venduto oltre un milione di bottiglie, anche se i puristi del vino si chiedono se possa essere definito vino a tutti gli effetti.
Il gusto rimane una barriera: il 25% dei potenziali acquirenti è scoraggiato dalla scarsa qualità. E il mercato interno italiano è stato lento nell'accogliere la categoria, con il 71% dei ristoranti che non esprime alcun interesse a inserire vini dealcolizzati in carta. Per ora, la vendita al dettaglio è il principale canale di crescita e le esportazioni sono il motore.
Un futuro in trasformazione
L'industria vinicola europea non sta morendo, ma si sta trasformando radicalmente. La superficie vitata si sta restringendo: Farges stima che la Francia passerà da 800.000 ettari a forse 600.000 nei prossimi anni. Il nuovo "Pacchetto Vino" dell'UE offre sostegno per l'estirpazione, finanziamenti per l'adattamento climatico e l'armonizzazione dell'etichettatura digitale. I produttori guardano ai mercati emergenti in Africa e Sud America, sebbene i volumi rimangano modesti.
La crisi sta costringendo il settore ad affrontare domande che ha evitato a lungo: chi beve vino oggi? Chi lo berrà domani? Può un prodotto radicato in 2.000 anni di tradizione adattarsi a una generazione che privilegia salute, sostenibilità e autenticità? Le risposte sono ancora da scrivere, ma il prossimo capitolo del vino europeo sarà molto diverso dall'ultimo.