Ma dietro il successo politico si cela una domanda che sta diventando sempre più difficile da evitare: se l'Europa non vuole il gas russo e, in misura crescente, non vuole nemmeno nuova produzione europea di petrolio e gas, da dove arriverà esattamente la sua energia?
I numeri mostrano quanto sia stata drammatica la trasformazione. Nel 2021, la Russia forniva circa il 45% delle importazioni di gas dell'UE, circa 152 miliardi di metri cubi. Entro il 2025 le forniture russe erano scese a 36 miliardi di metri cubi e al 12% delle importazioni. La quota di greggio russo è scesa dal 27% circa all'inizio della crisi a circa il 2% nel 2025. Il carbone russo è effettivamente scomparso dal mix energetico dell'UE.
Ma il consumo di gas in Europa non è scomparso.
L'UE ha consumato ancora 339 miliardi di metri cubi di gas nel 2025, producendone internamente solo 33 miliardi. La produzione domestica ha quindi coperto a malapena il 10% della domanda. Circa il 38% del consumo di gas dell'UE è destinato all'industria e un altro 22% alla generazione di elettricità e calore. Il gas rimane radicato nelle fabbriche, negli impianti chimici, nei sistemi di riscaldamento e nella rete elettrica dell'Europa.
Ciò che ha sostituito la Russia non sono state quindi semplicemente le turbine eoliche e i pannelli solari. È stato, in larga misura, altro gas importato.
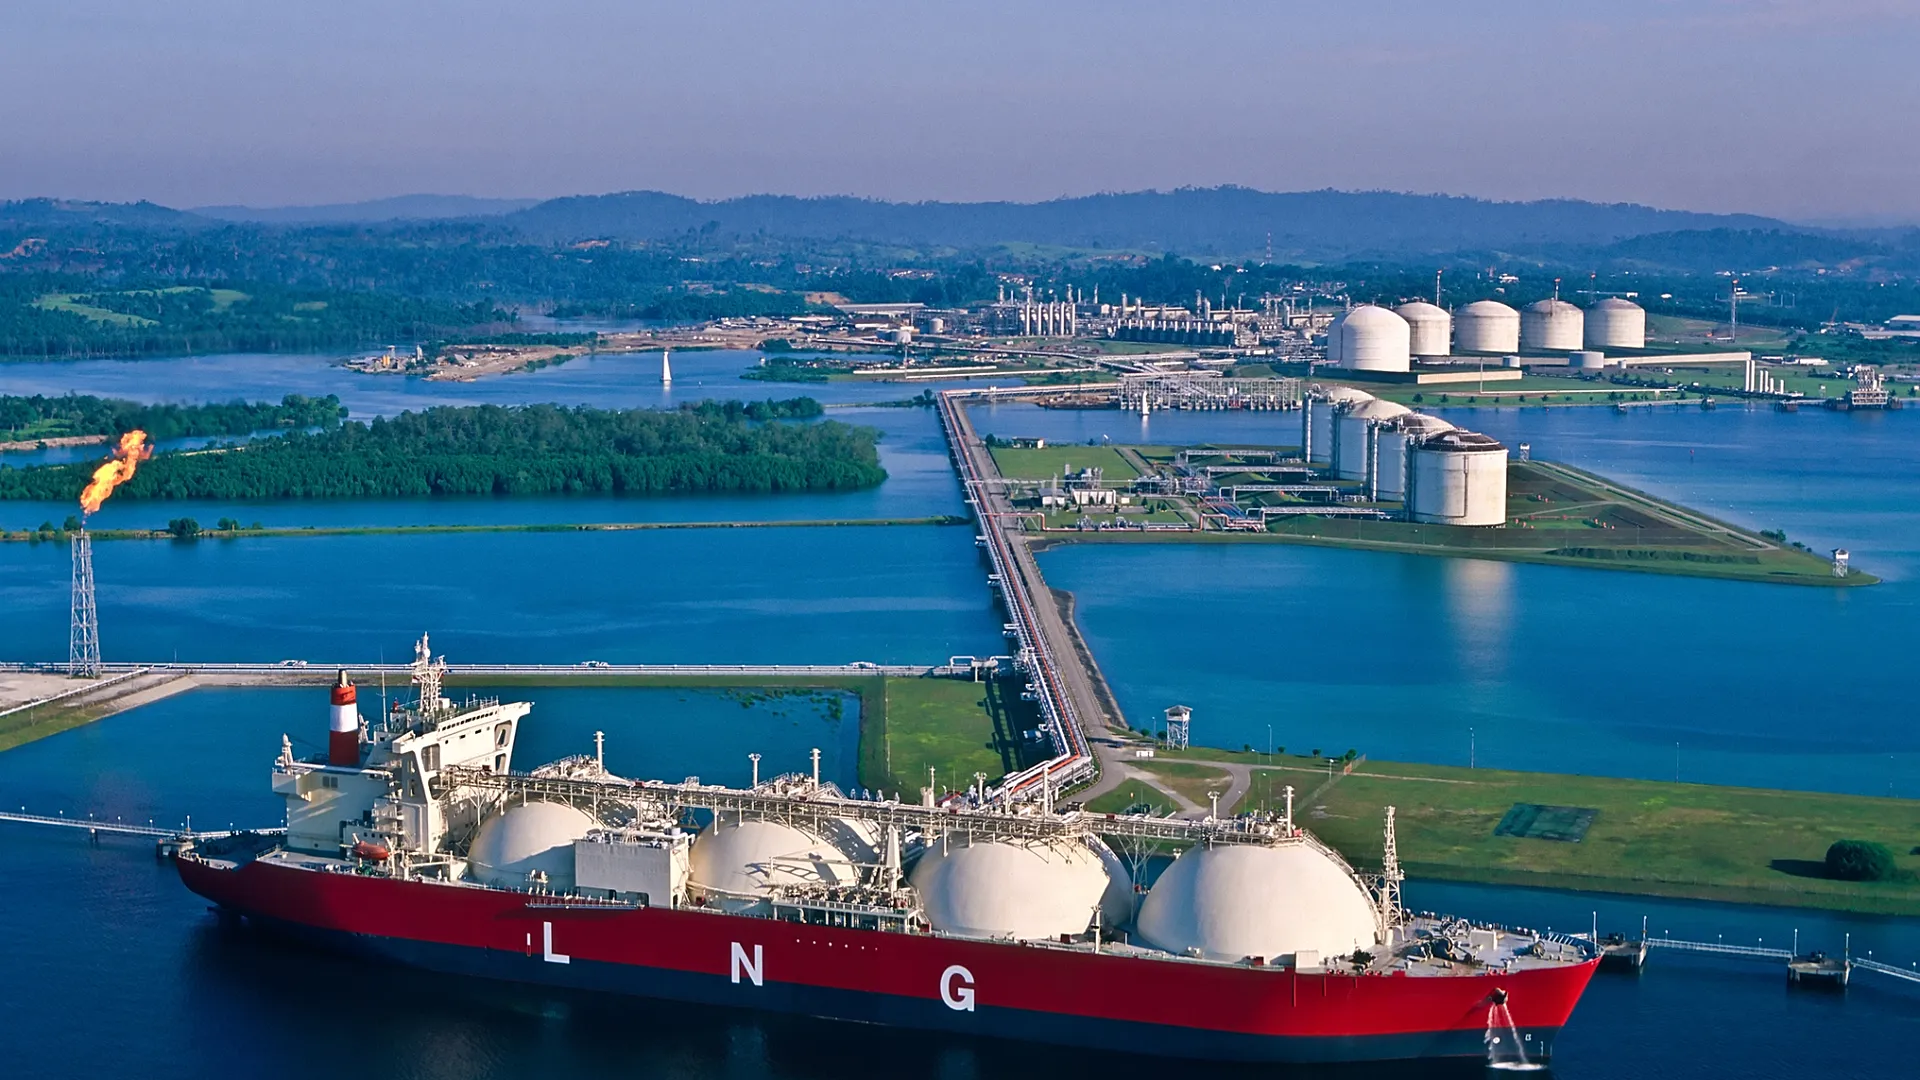
La Norvegia ha fornito 89 miliardi di metri cubi nel 2025, diventando il più grande fornitore di gas dell'UE con il 31% delle importazioni. Gli Stati Uniti ne hanno forniti altri 76 miliardi, prevalentemente sotto forma di GNL. La quota di GNL nelle importazioni di gas europee è esplosa dal solo 20% nel 2021 al 45% nel 2025. L'Europa ha ridotto una dipendenza, ma contemporaneamente è diventata molto più esposta al mercato globale del gas trasportato via nave.
Questo porta l'Europa alla sua prossima contraddizione.
La Norvegia sostiene che l'Europa avrà bisogno di nuova produzione, in particolare nel Mar di Barents, poiché la produzione dei giacimenti maturi di oggi diminuirà durante gli anni 2030. Bruxelles non è d'accordo. L'UE intende mantenere la sua opposizione a nuove trivellazioni di petrolio e gas nell'Artico quando pubblicherà la sua politica artica riveduta il 20 ottobre, sostenendo che i nuovi giacimenti richiedono troppo tempo per essere sviluppati per risolvere i problemi odierni di sicurezza energetica.
Storicamente, la geografia spiega la disputa.
L'era del petrolio nel Mare del Nord norvegese è iniziata nel 1965. Dopo sei decenni di esplorazione, trivellazione e produzione, si tratta di un bacino maturo. Più del 57% delle risorse petrolifere recuperabili stimate della Norvegia è già stato prodotto e venduto. La produzione di gas norvegese ha comunque raggiunto livelli straordinari dopo il ritiro della Russia dal mercato europeo: il 2024 è stato un anno record per la produzione di gas, seguito da vendite per 121,8 miliardi di metri cubi nel 2025.
La mappa delle risorse future appare molto diversa.
Secondo il Norwegian Offshore Directorate, circa il 63% delle risorse petrolifere non scoperte stimate della Norvegia si trova nel Mar di Barents. La regione potrebbe contenere approssimativamente 1.090 miliardi di metri cubi di gas non scoperto recuperabile e 1,1 miliardi di metri cubi standard di liquidi. Nel Mar di Barents, uno straordinario 82% delle risorse petrolifere stimate rimanenti deve ancora essere scoperto.
Questo non è solo un territorio di esplorazione teorico. Goliat produce petrolio lì dal 2016. Johan Castberg, scoperto nel 2011, ha iniziato la produzione nel marzo 2025 dopo investimenti misurati in decine di miliardi di corone norvegesi. La Norvegia vede tali sviluppi come l'inizio del prossimo capitolo della sua piattaforma continentale.
Bruxelles vede un altro problema: lo sviluppo di nuovi giacimenti artici potrebbe bloccare l'Europa in infrastrutture per combustibili fossili per decenni proprio quando la politica dell'UE richiede una rapida decarbonizzazione.
Entrambi gli argomenti espongono un problema di tempistica scomodo.
L'eolico, il solare, le reti, lo stoccaggio, l'energia nucleare, l'efficienza e l'elettrificazione possono ridurre progressivamente la domanda di combustibili fossili in Europa. Ma il sistema odierno consuma ancora centinaia di miliardi di metri cubi di gas all'anno. Le autorità norvegesi avvertono esplicitamente che il mantenimento della produzione oltre la fine di questo decennio dipende da nuove scoperte, investimenti e decisioni di sviluppo. Senza di essi, i giacimenti maturi declinano.
Se l'Europa elimina simultaneamente le forniture russe e limita la nuova produzione vicino a casa, le molecole mancanti devono o scomparire attraverso un minor consumo o provenire da qualcun altro.
Sempre più spesso, questo "qualcun altro" significa GNL.
Gli Stati Uniti hanno già fornito più della metà delle importazioni di GNL dell'UE nel 2025. Nord Africa, Qatar e altri produttori forniscono volumi aggiuntivi. Anche le consegne dell'Azerbaigian sono aumentate. L'Europa ha senza dubbio diversificato i suoi fornitori — un miglioramento importante rispetto all'affidamento così pesante su un unico sistema di gasdotti russi — ma la diversificazione non è la stessa cosa dell'indipendenza energetica.
In effetti, il nuovo sistema europeo potrebbe essere più diversificato geograficamente pur rimanendo altamente dipendente dalle importazioni.
Questo è il vero dibattito dietro la disputa artica. Non è semplicemente combustibili fossili contro rinnovabili. È una questione di sequenziamento.
L'Europa vuole eliminare l'energia russa, decarbonizzare la sua economia, proteggere l'Artico, mantenere l'energia a prezzi accessibili, preservare l'industria ad alto consumo energetico e mantenere forniture sicure — tutto allo stesso tempo.
Ogni obiettivo è comprensibile individualmente.
Raggiungerli tutti simultaneamente è la parte difficile.
La questione per l'Europa non è quindi più se il vecchio modello energetico dipendente dalla Russia debba tornare. Quella decisione politica è stata ampiamente presa.
La domanda più difficile è cosa lo sostituirà — e se l'Europa è disposta a produrre abbastanza della sua energia di transizione da sola, o se l'"indipendenza energetica" significherà in definitiva sostituire i gasdotti dalla Russia con navi metaniere GNL in arrivo dal resto del mondo.