Négy évvel később egy Washingtonnal kialakult rendkívüli vita rávilágított a kellemetlen következményekre. Európa ugyan csökkentette függőségét Moszkvától, de az energiapiac meghatározó szegmenseiben kiszolgáltatottabbá vált valaki másnak.
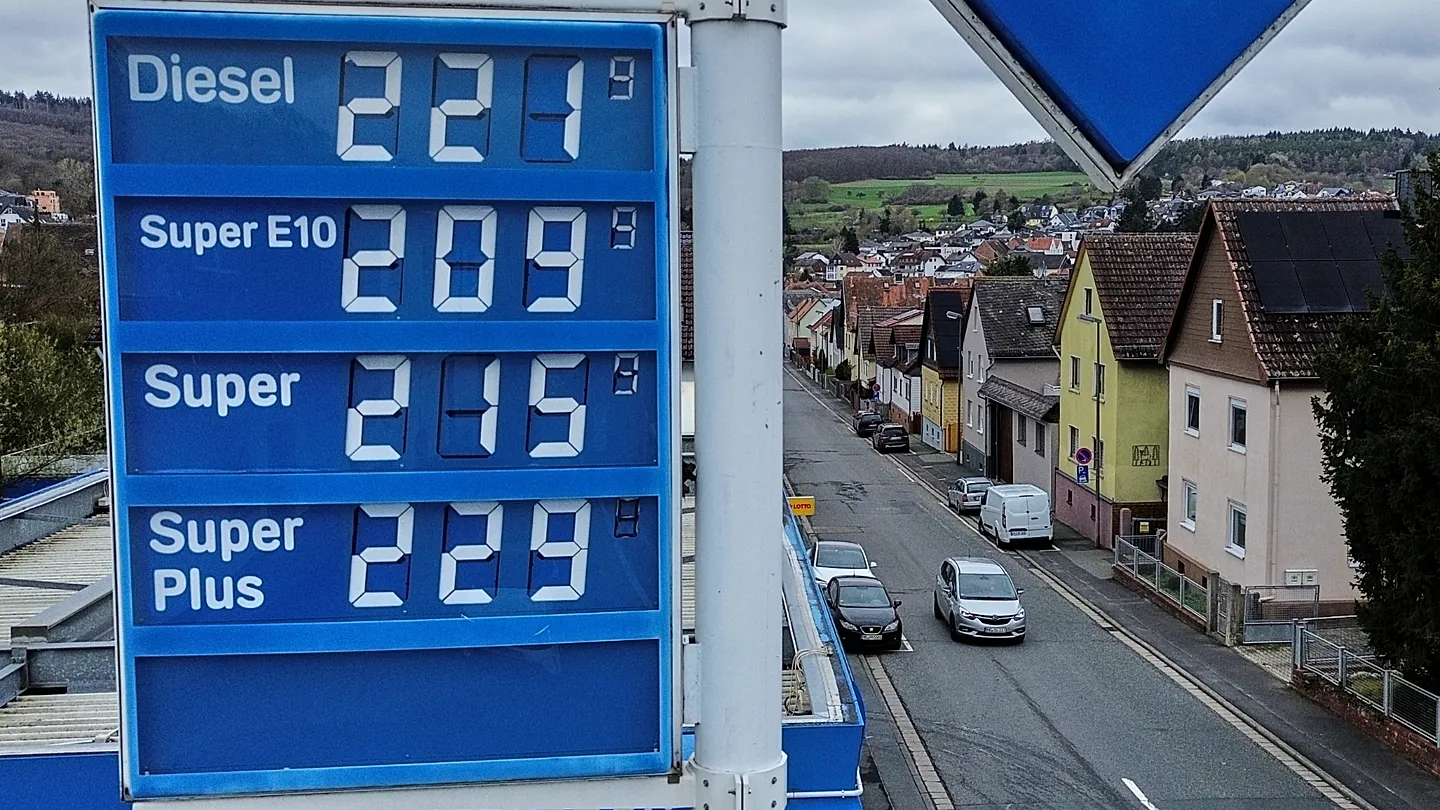
A Trump-adminisztráció felszólította Németországot és Franciaországot, hogy szabadítsák fel vészhelyzeti dízelkészleteiket a globális üzemanyagárak letörése érdekében — és figyelmeztetett, hogy az Egyesült Államok korlátozhatja a dízelexportot, ha Európa ezt megtagadja. Chris Wright amerikai energiaügyi miniszter kijelentette, hogy Washington elvárja az európai kormányok fellépését, miközben az üzemanyagárak az északi félteke tele és a mezőgazdasági szezon előtt megugrottak.
A fenyegetés azért volt figyelemre méltó, mert Európa egyre inkább az amerikai dízelre támaszkodik.
Csak 2026 januárjában az USA Európába irányuló dízelexportja elérte a napi 410 000 hordós rekordot. A kereskedelem részben azért bővült, mert Európa betiltotta az orosz kőolajtermékeket, később pedig korlátozta az orosz nyersolajból finomított termékeket is. Oroszország eközben olyan országok felé irányította át a dízelét, mint például Brazília.
A régi energiatérképet egyszerűen újrarajzolták.
A szankciók előtt Oroszország Európa egyik természetes beszállítója volt. A finomítók földrajzilag közel voltak, a csővezetékek és kikötők kiépültek, az orosz dízel pedig viszonylag rövid távolságokat megtéve jutott el az európai piacra.
Ma Európa több üzemanyagot vásárol az Atlanti-óceánon túlról, a Közel-Keletről és Ázsiából.
Ez nyugalmi időszakban működik a nemzetközi piacokon. Válság idején azonban a földrajz politikává válik.
Oroszország — a világ második legnagyobb dízelexportőre — ezen a nyáron korlátozta a kivitelt, mivel az ukrán támadások érintették a finomítókat, Moszkva pedig a saját belföldi piacát igyekezett védeni. A közel-keleti kínálatot egyidejűleg az iráni konfliktus és a Hormuzi-szoros körüli bizonytalanság zavarta meg. Kína pedig visszafogta üzemanyagexportját.
Hosszabb távon az európai finomítói kapacitás is csökkent.
Hirtelen a dízel a világ egyik stratégiailag legértékesebb árucikkévé vált.
Európa ugyan rendelkezik jelentős tartalékokkal. Az EU szabályai előírják a tagállamok számára, hogy legalább 90 napi nettó importnak vagy 61 napi fogyasztásnak megfelelő vészhelyzeti kőolajkészletet tartsanak fenn.
De ezek a tartalékok erősen koncentráltak.
Franciaország körülbelül 8,2 millió tonna dízel- és gázolaj-tartalékkal rendelkezik, Németország pedig 5,6 millió tonnával. Együtt az EU teljes készletének nagyjából 35%-át teszik ki.
Washington a jelentések szerint mintegy 120 millió hordó felszabadítását várta el Európától hat hónap alatt — ami az EU vészhelyzeti dízel- és gázolaj-tartalékainak több mint 40%-a.
Ez magyarázza az európai hezitálást.
A stratégiai tartalékok éppen azért léteznek, mert senki sem tudja, mi lesz a következő zavaró tényező. Nagy részük kiürítése a mai árak csökkentése érdekében kevesebb védelmet hagy, ha a közel-keleti kínálat tovább romlik a tél folyamán.
Washingtonnak volt egy másik szempontja is: az amerikai politika.
A magas dízelárak közvetlenül beépülnek a fuvarozás, a mezőgazdaság, az építőipar és végső soron az élelmiszerek árába. Az amerikai félidős választások közeledtével a Trump-adminisztráció alacsonyabb hazai üzemanyagköltségeket akar.
A vita tehát rendkívüli helyzetet teremtett: Washington gyakorlatilag arra kérte az európai kormányokat, hogy használják fel stratégiai tartalékaikat részben az amerikai fogyasztókra nehezedő nyomás enyhítésére — miközben az amerikai export korlátozásával fenyegetett, ha ezt megtagadják.
Brüsszel élesen reagált. Az Európai Bizottság közölte, hogy az amerikai dízelexport-tilalom senkinek sem válna előnyére, és kérdéseket vetne fel azzal kapcsolatban, hogy az Egyesült Államok továbbra is megbízható energiaszállító-e.
Végül kompromisszum született.
A G7-kormányok megállapodtak 100 millió hordó nyersolaj és dízel felszabadításáról a vészhelyzeti tartalékokból, és ígéretet tettek arra, hogy nem vezetnek be energiaexport-korlátozásokat. A piacok azonnal reagáltak a dízel határidős árainak csökkenésével.
Az eset azonban egy sokkal nagyobb kérdést hagy maga után.
Európa 2022 óta követett energiastratégiáját rendszerint diverzifikációként írják le. Technikailag ez helytálló: az orosz kínálatot Norvégia, az Egyesült Államok, Katar, Észak-Afrika, valamint a globális LNG- és kőolajpiacok váltották fel.
A diverzifikáció azonban nem ugyanaz, mint a függetlenség.
A korábbi EuroAsia.News elemzésünk felvetette a kérdést, hogy az orosz gázvezetékek LNG-tankerekre cserélése valóban európai energiafüggetlenséget jelent-e. Csak annyi történt: a beszállító megváltozott. A stratégiai sebezhetőség viszont nem tűnt el vele együtt.
A dízelfronton zajló összecsapás egy újabb választ ad.
Európa kiiktatott egy bevált beszállítót, amelyet geopolitikai kockázatnak tartott. Négy évvel később legfontosabb biztonsági szövetségese már fontolóra vehette, hogy egy másik energiaforrást politikai tőkeáttételként használjon fel. Miközben Oroszország, és korábban a Szovjetunió, soha nem fenyegetett a szállítások csökkentésével vagy leállításával, bármilyen hideg volt is a hidegháború.