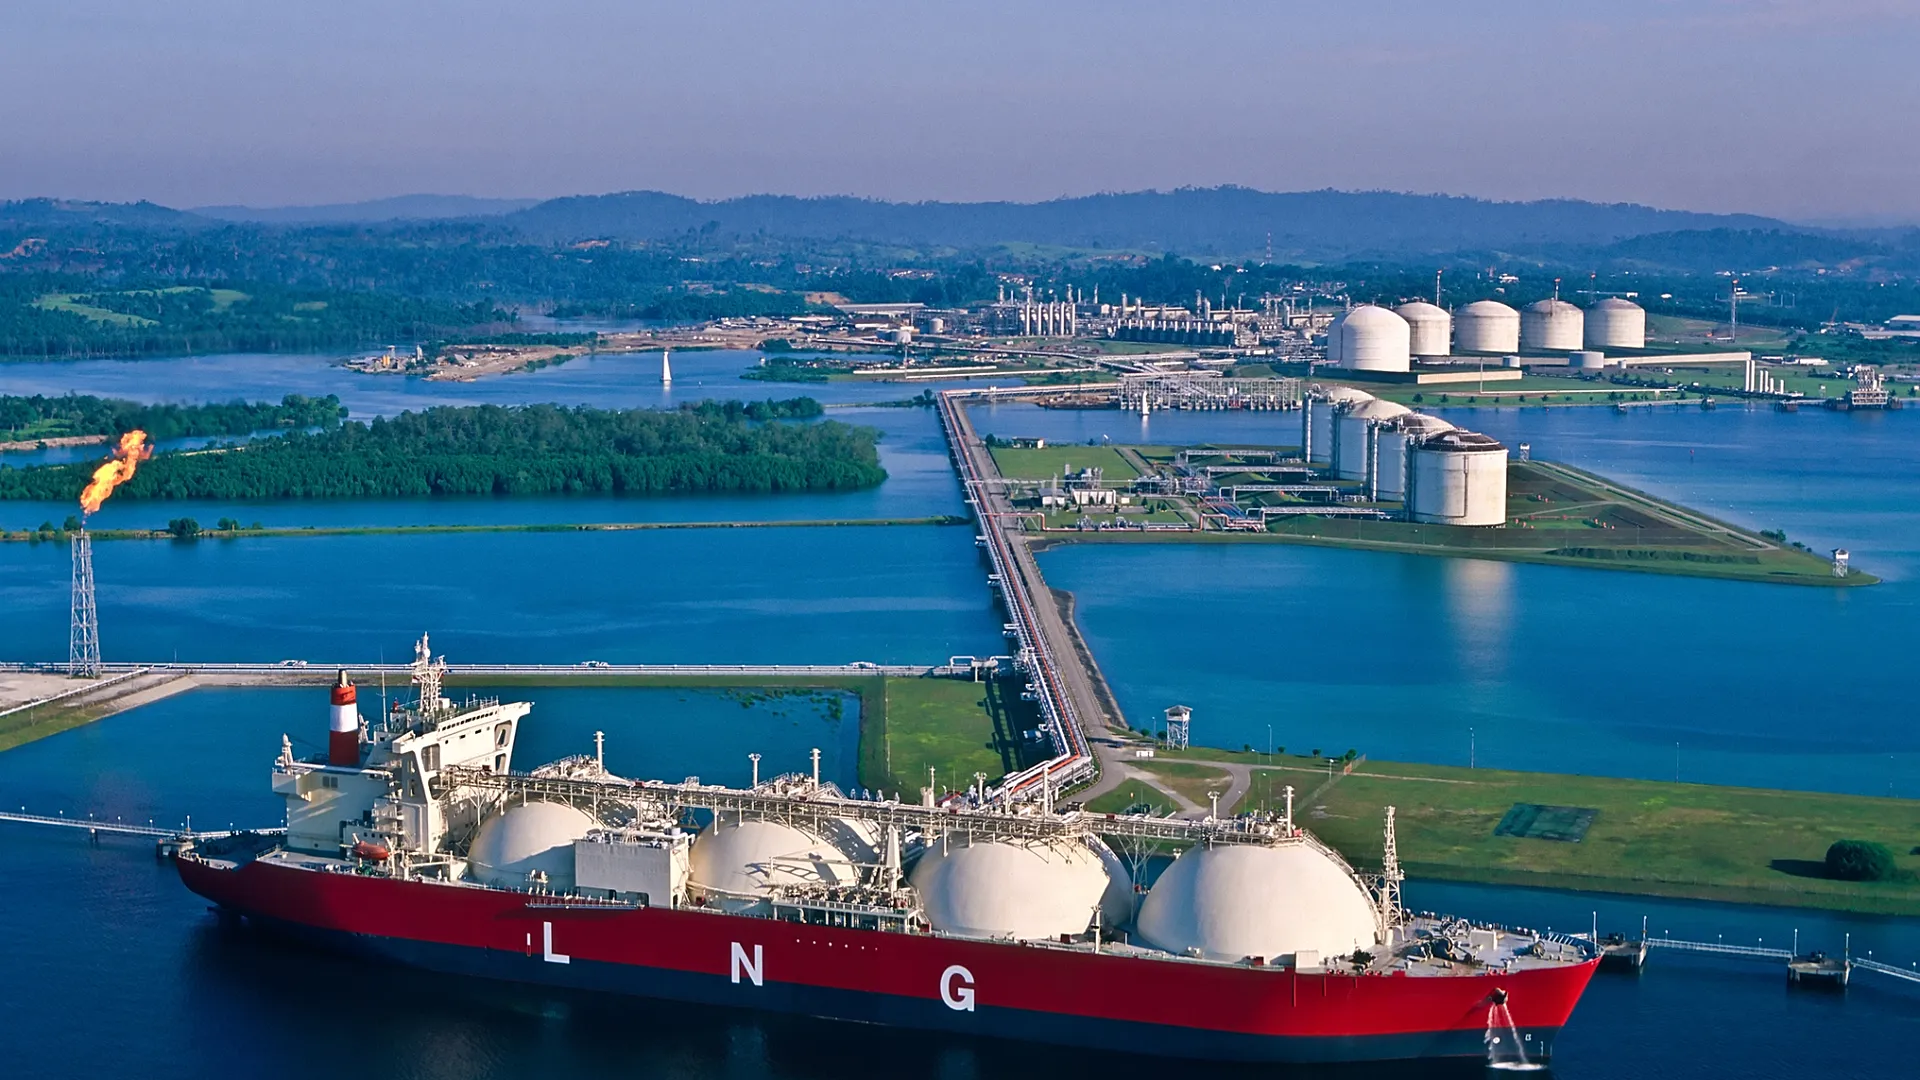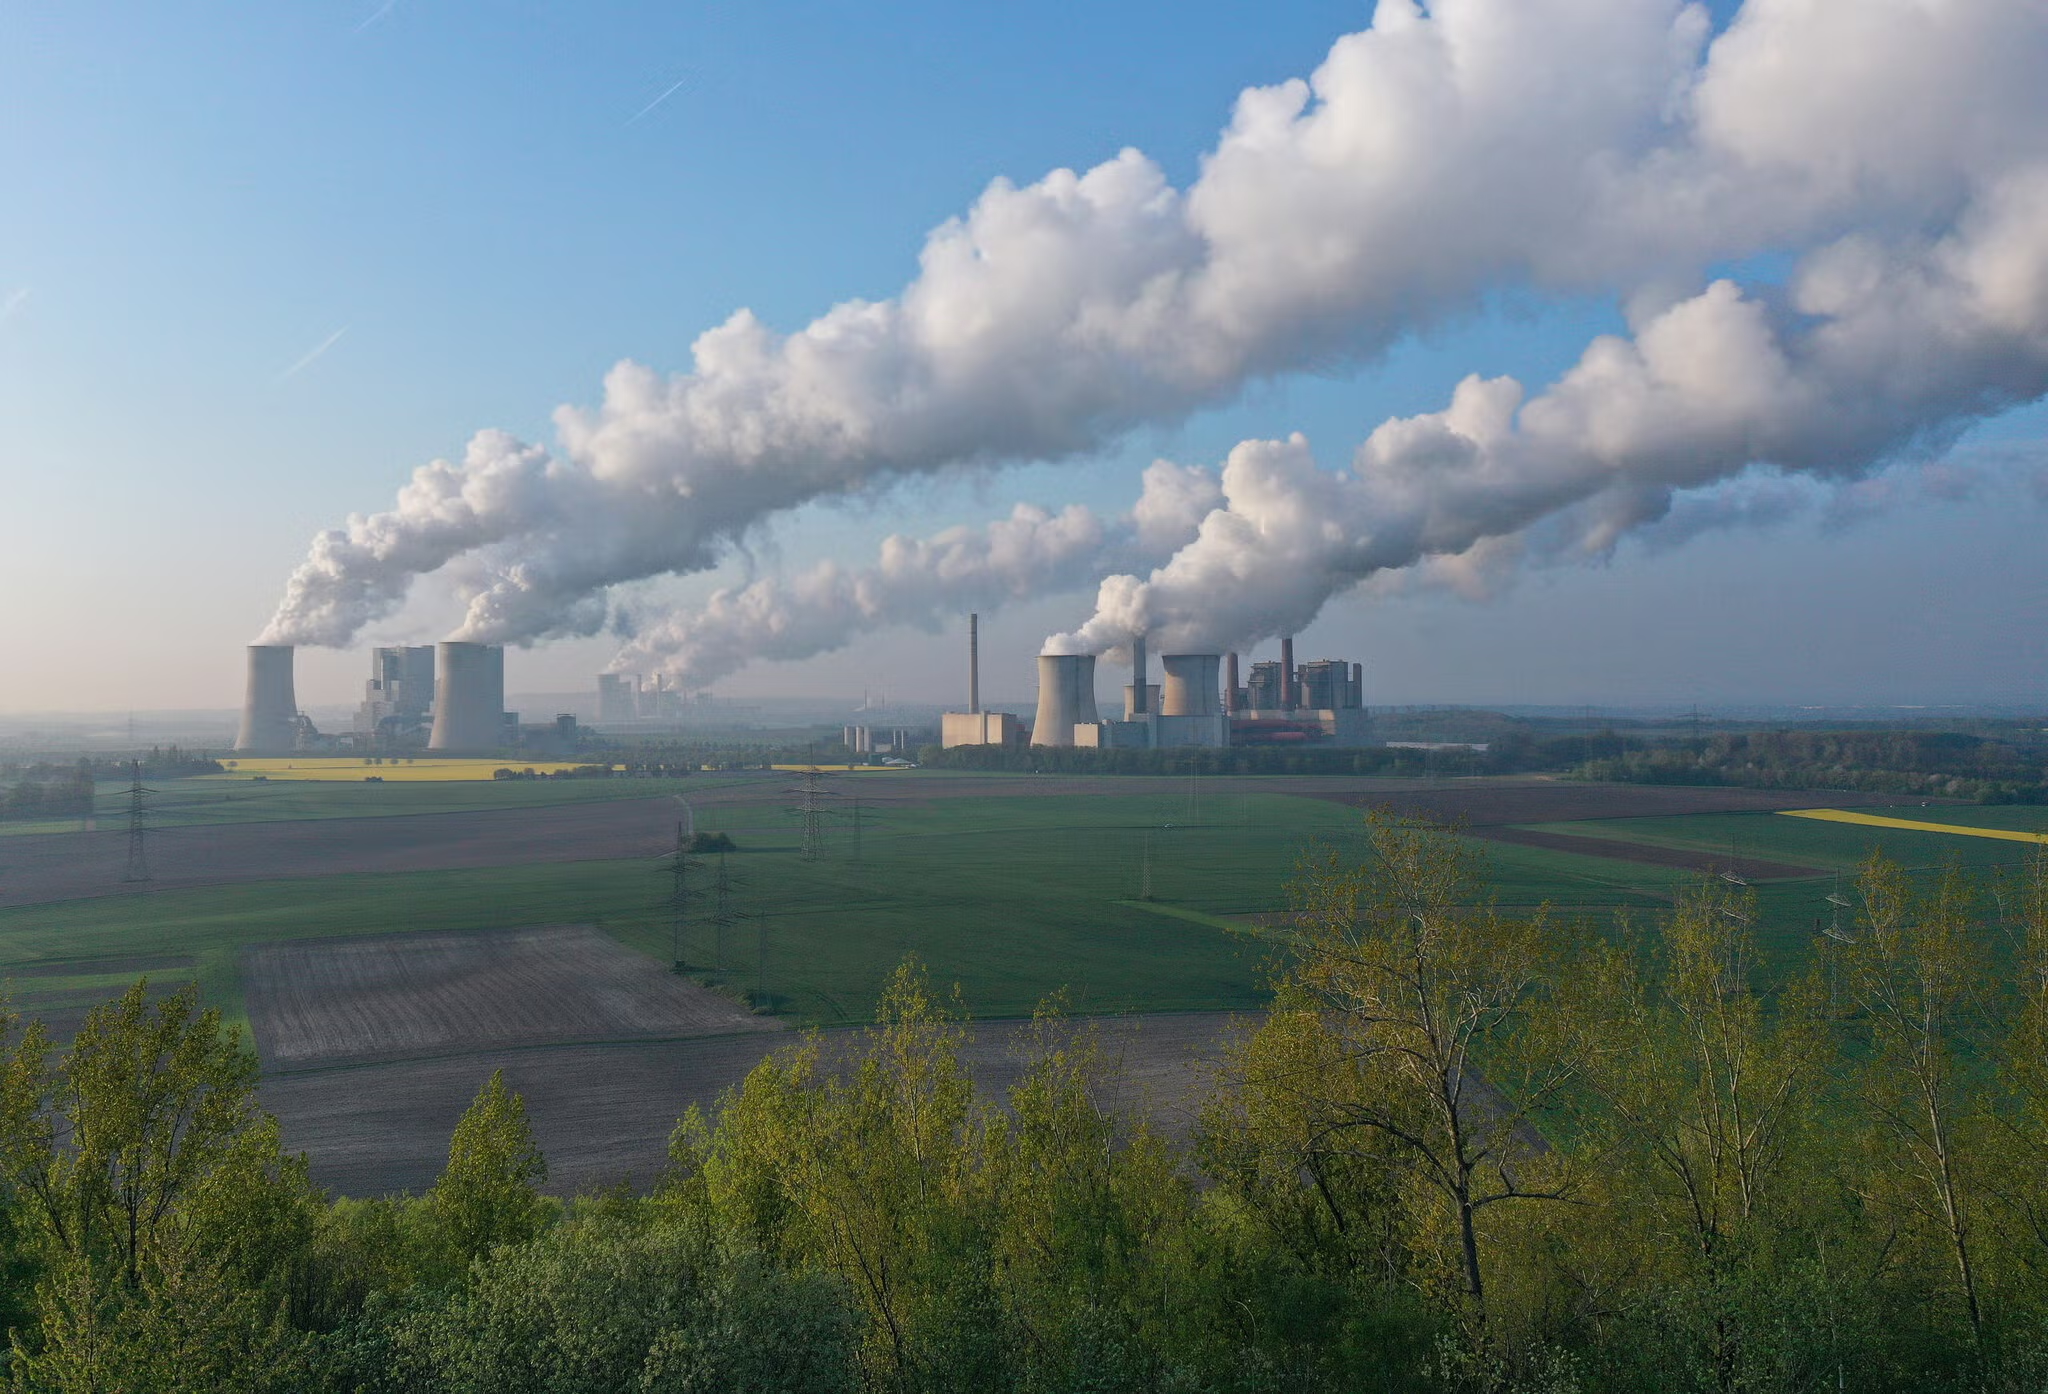
Az irányadó európai gázárak szeptemberben megawattóránként 80 euró fölé emelkedtek, ami három éve a legmagasabb szint, miután fennakadások adódtak a Strait of Hormuz-on keresztül zajló LNG-forgalomban. Az elemzők most azzal számolnak, hogy a széntüzelésű energiatermelés Európában nagyjából 25%-kal nő a következő hat hónapban, miközben a gáztüzelésű kibocsátás hasonló mértékben csökken.
A váltás nem ideológiai jellegű. Hanem gazdasági.
Az ICIS adatai azt mutatják, hogy a szén- és lignittüzelésű erőművek üzemeltetése átlagosan jövedelmezőbbé vált a hasonló gáztüzelésű egységekénél, legalább 2024 óta először. Az úgynevezett tiszta sötét felár (clean dark spread) — a szén alapú termelés árrése az üzemanyag- és szén-dioxid-költségek után — javult, míg a gáz esetében az ekvivalens marzs romlott. Azok a közműszolgáltatók, amelyek még rendelkeznek működőképes szénkapacitással, ezért intenzívebben használják azt.
Németország és Lengyelország különösen fontos, mivel együttesen az EU megmaradt szén alapú energiatermelésének több mint 70%-át adják. Németország bőségesen rendelkezik könnyen hozzáférhető, olcsó lignittel. Európa legnagyobb, a világ harmadik legnagyobb készletével bír, és e tüzelőanyag tekintetében teljes mértékben önellátó. Németország helyzete különösen kényes.
Ezzel szemben földgázszükségletének 95%-át importálnia kell. 2023-ban leállította utolsó nukleáris reaktorait, élesen csökkentette az orosz vezetékes gázimportot, és egyszerre próbálja kivezetni a szenet, miközben bővíti a szél- és napenergiát. A gáznak kellett volna biztosítania a rugalmas termelést alacsony megújulóenergia-kibocsátás esetén. A mai árak mellett ez a tartalék a drága opcióvá vált.
Európa még nem tapasztalja a 2022-es teljes körű sokkot. A 80 €/MWh körüli gázár messze elmarad a korábbi válság idején elért rendkívüli 300 €/MWh-s csúcsoktól. A rendszer azonban kevésbé stabil, mint amit a szalagcímekben szereplő ár sugall. Az európai gáztárolók töltöttsége 70% körül alakult, ami szokatlanul alacsony az év ezen szakaszában. Az amerikai LNG most az európai gázkereslet nagyjából 22%-át fedezi, szemben a 2022 előtti kevesebb mint 5%-kal. Qatar általában csak az európai gázigény 6%-át képviseli, de a globális LNG-piacon betöltött súlya miatt a zavarok mindenhol befolyásolják az árakat.
A következmények messze túlmutatnak a villamosenergia-termelésen. Az ECB elemzése szerint a gázár-mozgások most lényegesen gyorsabban gyűrűznek be az inflációba, mint korábban. Eközben az európai gyártók növekvő energiaár-szakadékkal szembesülnek versenytársaikkal szemben. Az Ineos nemrég bejelentette három brit vegyipari telephelyének konzerválására vonatkozó terveit, miközben kiemelte, hogy a brit gázárak 23,51 dollár körül mozognak MMBtu-nként, szemben az Egyesült Államok nagyjából 2,84 dolláros árával.
Ez klímapolitikai paradoxont szül. A magas gázáraknak elméletileg vonzóbbá kellene tenniük a megújuló energiaforrásokat, a tárolást és a villamosítást. Rövid távon azonban növelhetik a szénfelhasználást és a károsanyag-kibocsátást, mivel a szénkapacitások már léteznek, és azonnal bekapcsolhatók.
Európa hatalmas mennyiségű szél- és napenergia-termelést épített ki, de a tárolás, az átviteli hálózatok és a szabályozható alacsony szén-dioxid-kibocsátású kapacitások nem bővültek ugyanilyen ütemben.
A hosszabb távú sebezhetőség strukturális is. Az EU az orosz gázimport arányát az ukrajnai háború előtti 45%-ról nagyjából 12%-ra csökkentette, de a European Court of Auditors nemrég figyelmeztetett, hogy mindössze 54,3 milliárd eurót kötöttek le az orosz energia kiváltását célzó szélesebb program eredetileg meghatározott, nagyjából 300 milliárd eurós keretéből.
A szén visszatérése tehát nem jelenti azt, hogy az európai energiaátmenet véget ért. Azt jelenti, hogy az átmenet befejezetlen.
Európa csak akkor tudja egyszerre csökkenteni a szén- és gázfelhasználást, ha elegendő alternatív kapacitás áll rendelkezésre az áramellátás garantálásához a sötét, szélcsendes és kivételesen hideg időszakokban. Addig a geopolitikai sokkok továbbra is rávilágítanak a klímacélok és a villamosenergia-rendszer fizikai követelményei közötti távolságra.