Quatre ans plus tard, un différend extraordinaire avec Washington a mis en lumière une conséquence inconfortable. L’Europe a peut-être réduit sa dépendance à l'égard de Moscou, mais dans des segments cruciaux du marché de l’énergie, elle est devenue plus dépendante d’un autre acteur.
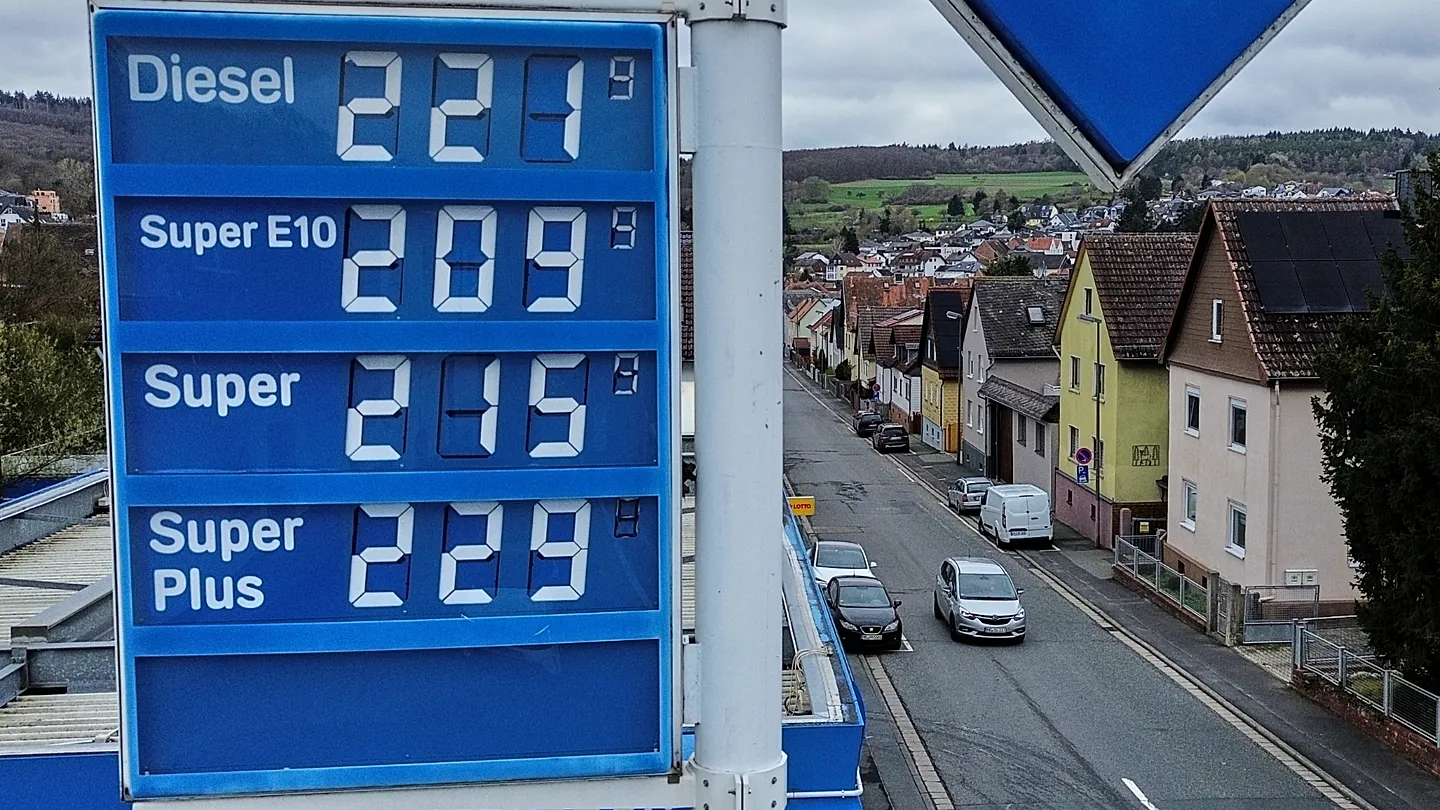
L’administration Trump a enjoint à l’Allemagne et à la France de puiser dans leurs réserves stratégiques de diesel pour aider à faire baisser les prix mondiaux du carburant — tout en avertissant que les États-Unis pourraient restreindre leurs propres exportations de diesel si l’Europe refusait de coopérer. Le secrétaire américain à l’Énergie, Chris Wright, a déclaré que Washington attendait des gouvernements européens qu’ils agissent alors que les prix du carburant montaient en flèche à l'approche de l’hiver dans l’hémisphère nord et de la saison agricole.
La menace était remarquable car l'Europe dépend de plus en plus du diesel américain.
Rien qu'en janvier 2026, les exportations de diesel des États-Unis vers l'Europe ont atteint un record de 410 000 barils par jour. Ce commerce s'est intensifié en partie parce que l'Europe a interdit les produits pétroliers russes, puis a restreint les produits raffinés issus du brut russe. La Russie, de son côté, a redirigé son diesel vers des pays comme le Brésil.
La vieille carte de l'énergie a simplement été redessinée.
Avant les sanctions, la Russie était l'un des fournisseurs naturels de l'Europe. Les raffineries étaient géographiquement proches, les pipelines et les ports étaient déjà en place, et le diesel russe parcourait des distances relativement courtes pour atteindre le marché européen.
Aujourd'hui, l'Europe achète davantage de carburant outre-Atlantique, au Moyen-Orient et en Asie.
Ce modèle fonctionne lorsque les marchés internationaux sont calmes. En période de crise, la géographie devient politique.
La Russie — deuxième exportateur mondial de diesel — a restreint ses exportations cet été alors que les attaques ukrainiennes affectaient les raffineries et que Moscou cherchait à protéger son marché intérieur. L'approvisionnement en provenance du Moyen-Orient a simultanément été perturbé par le conflit avec l'Iran et l'insécurité autour du détroit d'Ormuz. La Chine a également réduit ses exportations de carburant.
La capacité de raffinage européenne a également décliné sur le long terme.
Soudain, le diesel est devenu l'une des matières premières les plus stratégiques au monde.
L'Europe possède toutefois un coussin d'urgence substantiel. Les règles de l'UE imposent aux États membres de détenir des stocks pétroliers d'urgence équivalents à au moins 90 jours d'importations nettes ou 61 jours de consommation.
Mais ces réserves sont fortement concentrées.
La France détient environ 8,2 millions de tonnes de stocks de diesel et de gazole d'urgence, et l'Allemagne 5,6 millions de tonnes. À elles deux, elles représentent environ 35 % du total de l'UE.
Washington aurait souhaité que l'Europe libère environ 120 millions de barils sur six mois — soit plus de 40 % des réserves stratégiques de diesel et de gazole de l'UE.
Cela explique l'hésitation européenne.
Les réserves stratégiques existent précisément parce que personne ne sait quelle sera la prochaine perturbation. En vider une grande partie pour réduire les prix d'aujourd'hui laisse moins de protection si l'approvisionnement au Moyen-Orient se détériore davantage durant l'hiver.
Washington avait une autre considération en tête : la politique intérieure américaine.
Les prix élevés du diesel se répercutent directement sur le transport routier, l'agriculture, la construction et, en fin de compte, sur le prix des denrées alimentaires. À l'approche des élections de mi-mandat aux États-Unis, l'administration Trump souhaite une baisse des coûts du carburant domestique.
Le différend a donc créé une situation extraordinaire : Washington demandait concrètement aux gouvernements européens d'utiliser leurs réserves stratégiques, en partie pour soulager les consommateurs américains, tout en menaçant de restreindre les exportations américaines en cas de refus.
Bruxelles a réagi vivement. La Commission européenne a déclaré qu'une interdiction américaine des exportations de diesel ne profiterait à personne et soulèverait des questions sur la fiabilité des États-Unis en tant que fournisseur d'énergie.
Un compromis a suivi.
Les gouvernements du G7 ont accepté de libérer 100 millions de barils de pétrole brut et de diesel des réserves stratégiques et se sont engagés à ne pas imposer de restrictions sur les exportations d'énergie. Les marchés ont immédiatement réagi par une baisse des contrats à terme sur le diesel.
Mais cet épisode laisse une question beaucoup plus vaste en suspens.
La stratégie énergétique de l'Europe depuis 2022 est régulièrement décrite comme une diversification. Et techniquement, c'est exact. L'offre russe a été remplacée par la Norvège, les États-Unis, le Qatar, l'Afrique du Nord et les marchés mondiaux du GNL et du pétrole.
Pourtant, la diversification n'est pas synonyme d'indépendance.
Notre précédente analyse sur EuroAsia.News demandait si le remplacement des gazoducs russes par des méthaniers constituait réellement une indépendance énergétique européenne. La seule chose qui a changé, c'est le fournisseur. La vulnérabilité stratégique n'a pas disparu pour autant.
La confrontation sur le diesel apporte un autre élément de réponse.
L'Europe a éliminé un fournisseur éprouvé qu'elle considérait comme une vulnérabilité géopolitique. Quatre ans plus tard, son allié le plus important en matière de sécurité a pu envisager d'utiliser un autre approvisionnement énergétique comme levier politique. Alors que la Russie, et avant elle l'Union soviétique, n'avait jamais menacé de réduire ou d'arrêter les livraisons, peu importe la rigueur de la guerre froide.