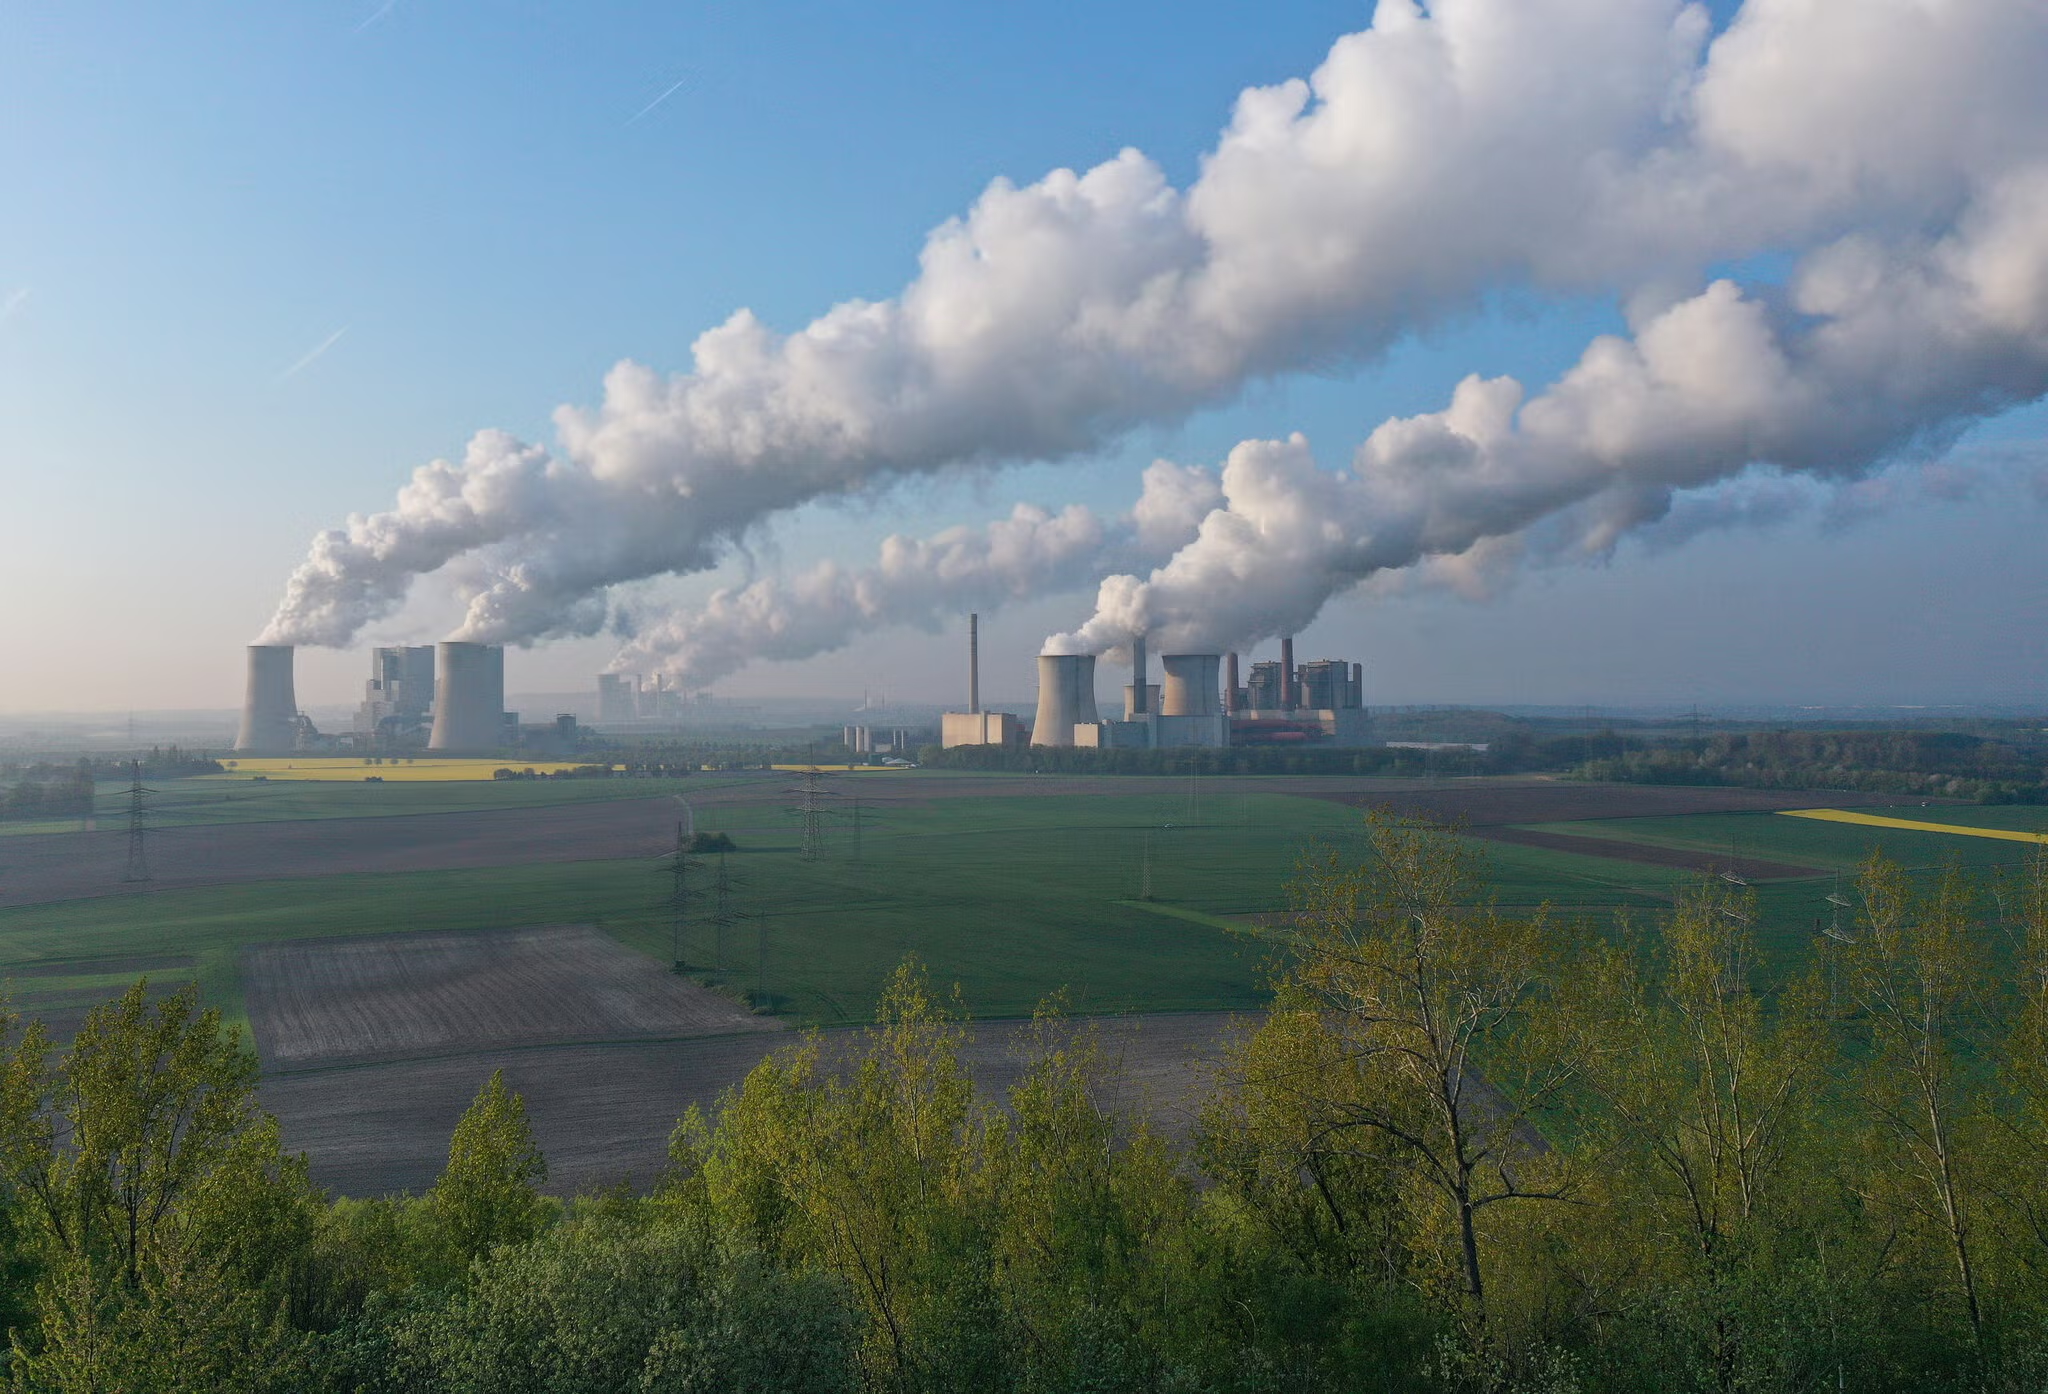
Les prix de référence du gaz européen ont dépassé les 80 € par mégawattheure en septembre, atteignant leur plus haut niveau en trois ans, suite à des perturbations du trafic de GNL par le Strait of Hormuz. Les analystes prévoient désormais que la production d'électricité à partir de charbon en Europe augmentera d'environ 25 % au cours des six prochains mois, tandis que la production à partir de gaz diminuera dans des proportions similaires.
Ce basculement n'est pas idéologique. Il est économique.
Les données d'ICIS montrent que les centrales au charbon et au lignite sont devenues plus rentables à exploiter, en moyenne, que les unités à gaz comparables pour la première fois depuis au moins 2024. Le « clean dark spread » — la marge sur la production de charbon après déduction des coûts du combustible et du carbone — s'est amélioré, tandis que la marge équivalente pour le gaz s'est détériorée. Les services publics qui possèdent encore des capacités opérationnelles de charbon les utilisent donc plus intensément.
L'Allemagne et la Pologne sont particulièrement importantes car elles représentent à elles seules plus de 70 % de la production de charbon restante dans l'UE. L'Allemagne dispose d'une abondance de lignite bon marché et facilement disponible. Elle possède les plus grandes réserves d'Europe et les troisièmes au niveau mondial. Elle est entièrement autosuffisante pour ce combustible. La position de l'Allemagne est particulièrement délicate.
En revanche, elle doit importer 95 % de ses approvisionnements en gaz naturel. Elle a fermé ses derniers réacteurs nucléaires en 2023, a réduit drastiquement les importations de gaz russe par gazoduc et tente simultanément de supprimer progressivement le charbon tout en développant l'éolien et le solaire. Le gaz était censé fournir une production flexible lorsque la production renouvelable était faible. Aux prix actuels, cette solution de secours est devenue l'option coûteuse.
L'Europe ne subit pas encore le choc de plein fouet de 2022. Le gaz aux alentours de 80 €/MWh reste bien en dessous des pics extraordinaires de 300 €/MWh atteints lors de la crise précédente. Pourtant, le système est moins serein que ne le suggère le prix affiché. Les stocks de gaz européens se situent autour de 70 %, un niveau inhabituellement bas pour cette période de l'année. Le GNL des US fournit désormais environ 22 % de la demande de gaz européenne, contre moins de 5 % avant 2022. Le Qatar ne représente normalement qu'environ 6 % de la demande de gaz européenne, mais son importance sur le marché mondial du GNL signifie que les perturbations affectent les prix partout.
Les conséquences s'étendent bien au-delà de la production d'électricité. L'analyse de l'ECB suggère que les mouvements des prix du gaz se répercutent désormais sur l'inflation beaucoup plus rapidement qu'auparavant. Parallèlement, les industriels européens font face à un écart croissant des prix de l'énergie avec leurs concurrents. Ineos a récemment annoncé son intention de mettre en sommeil trois sites chimiques au UK, en pointant des prix du gaz au UK d'environ 23,51 $ par MMBtu, contre environ 2,84 $ aux United States.
Cela crée un paradoxe en matière de politique climatique. Des prix de gaz élevés devraient théoriquement rendre les énergies renouvelables, le stockage et l'électrification plus attractifs. À court terme, cependant, ils peuvent augmenter la consommation de charbon et les émissions car les capacités de charbon existent déjà et peuvent être activées immédiatement.
L'Europe a ajouté des quantités énormes de production éolienne et solaire, mais le stockage, les réseaux de transport et les capacités bas carbone pilotables n'ont pas progressé au même rythme.
La vulnérabilité à plus long terme est également structurelle. L'UE a réduit la part de la Russie dans ses importations de gaz d'environ 45 % avant la guerre en Ukraine à environ 12 %, mais la European Court of Auditors a récemment averti que seuls 54,3 milliards d'euros avaient été engagés sur les quelque 300 milliards d'euros initialement identifiés pour le programme élargi visant à remplacer l'énergie russe.
Le retour du charbon ne signifie donc pas que la transition énergétique de l'Europe est terminée. Cela signifie que la transition demeure incomplète.
L'Europe ne pourra réduire simultanément le charbon et le gaz que lorsqu'il existera suffisamment de capacités alternatives pour garantir l'électricité pendant les périodes sombres, sans vent et exceptionnellement froides. D'ici là, les chocs géopolitiques continueront de mettre en évidence la distance entre les objectifs climatiques et les exigences physiques du système électrique.