Vier Jahre später hat ein außergewöhnlicher Streit mit Washington die unbequeme Konsequenz offengelegt. Europa mag seine Abhängigkeit von Moskau verringert haben, aber in wichtigen Teilen des Energiemarktes ist es abhängiger von jemand anderem geworden.
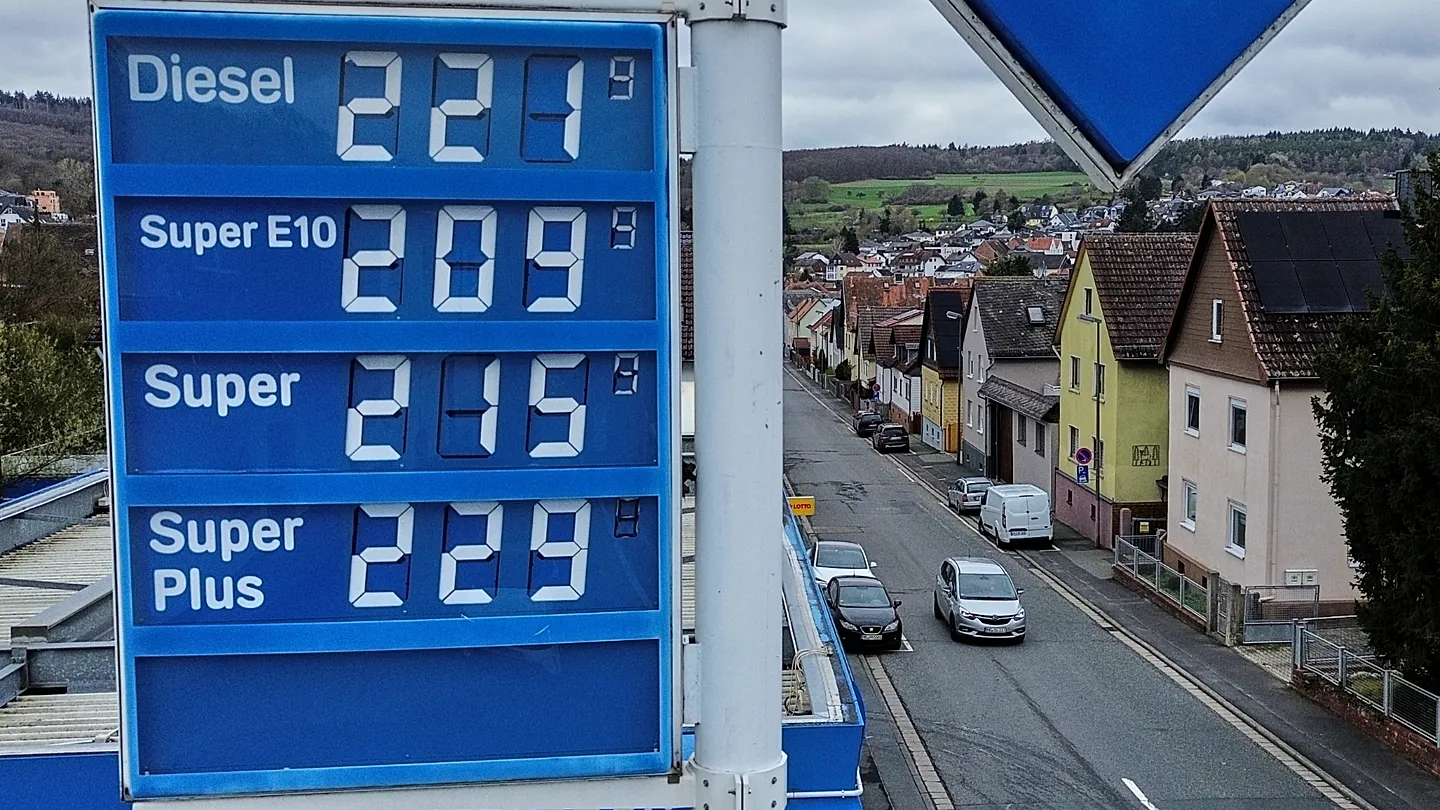
Die Trump-Administration forderte Deutschland und Frankreich auf, Notfallreserven an Diesel freizugeben, um die weltweiten Kraftstoffpreise zu senken – und warnte, dass die Vereinigten Staaten die Dieselexporte einschränken könnten, falls Europa sich weigere. U.S. Energy Secretary Chris Wright erklärte, Washington erwarte von den europäischen Regierungen ein Handeln, da die Kraftstoffpreise vor dem Winter auf der Nordhalbkugel und der landwirtschaftlichen Saison sprunghaft angestiegen seien.
Die Drohung war bemerkenswert, da Europa zunehmend von amerikanischem Diesel abhängig ist.
Allein im Januar 2026 erreichten die US-Dieselexporte nach Europa einen Rekordwert von bis zu 410.000 Barrel pro Tag. Der Handel weitete sich teilweise aus, weil Europa russische Erdölprodukte verbot und später raffinierte Produkte einschränkte, die aus russischem Rohöl hergestellt wurden. Russland leitete den Diesel derweil in Länder wie Brasilien um.
Die alte Energiekarte wurde schlichtweg neu gezeichnet.
Vor den Sanktionen war Russland einer der natürlichen Lieferanten Europas. Die Raffinerien lagen geografisch nahe, Pipelines und Häfen waren etabliert und russischer Diesel legte relativ kurze Strecken in den europäischen Markt zurück.
Heute kauft Europa mehr Kraftstoff über den Atlantik sowie aus dem Nahen Osten und Asien.
Das funktioniert, wenn die internationalen Märkte ruhig sind. In einer Krise wird Geografie zur Politik.
Russland – der weltweit zweitgrößte Dieselexporteur – schränkte die Exporte in diesem Sommer ein, da ukrainische Angriffe Raffinerien beeinträchtigten und Moskau versuchte, seinen Binnenmarkt zu schützen. Die Lieferungen aus dem Nahen Osten wurden gleichzeitig durch den Iran-Konflikt und die Unsicherheit rund um die Straße von Hormus gestört. China hat seine Kraftstoffexporte gedrosselt.
Auch die europäische Raffineriekapazität ist langfristig zurückgegangen.
Plötzlich ist Diesel zu einem der strategisch wertvollsten Rohstoffe der Welt geworden.
Europa verfügt zwar über ein beträchtliches Notfallpolster. Die EU-Vorschriften verpflichten die Mitgliedstaaten, Erdölnotvorräte vorzuhalten, die mindestens 90 Tagen der Nettoimporte oder 61 Tagen des Verbrauchs entsprechen.
Doch diese Reserven sind stark konzentriert.
Frankreich hält etwa 8,2 Millionen Tonnen an Diesel- und Gasöl-Notvorräten, Deutschland 5,6 Millionen Tonnen. Zusammen machen sie etwa 35 % der EU-Gesamtmenge aus.
Berichten zufolge wollte Washington, dass Europa über sechs Monate hinweg rund 120 Millionen Barrel freigibt – mehr als 40 % der EU-Notfallreserven für Diesel und Gasöl.
Das erklärt das europäische Zögern.
Notfallreserven existieren gerade deshalb, weil niemand weiß, wie die nächste Störung aussehen wird. Einen großen Teil davon zu leeren, um die heutigen Preise zu senken, lässt weniger Schutz, falls sich die Versorgungslage im Nahen Osten im Winter weiter verschlechtert.
Washington hatte eine weitere Erwägung: die amerikanische Politik.
Hohe Dieselpreise wirken sich direkt auf das Transportwesen, die Landwirtschaft, das Baugewerbe und letztlich auf die Lebensmittelpreise aus. Angesichts der bevorstehenden US-Zwischenwahlen will die Trump-Administration niedrigere Kraftstoffkosten im Inland.
Der Streit schuf daher eine außergewöhnliche Situation: Washington forderte die europäischen Regierungen faktisch dazu auf, strategische Reserven einzusetzen, um teilweise den Druck von den amerikanischen Verbrauchern zu nehmen – und drohte gleichzeitig mit der Einschränkung amerikanischer Exporte, falls sie sich weigerten.
Brüssel reagierte scharf. Die European Commission erklärte, ein amerikanisches Dieselexportverbot würde niemandem nützen und Fragen darüber aufwerfen, ob die Vereinigten Staaten ein zuverlässiger Energielieferant blieben.
Ein Kompromiss folgte.
Die G7-Regierungen einigten sich darauf, 100 Millionen Barrel Rohöl und Diesel aus den Notfallreserven freizugeben, und sagten zu, keine Exportbeschränkungen für Energie zu verhängen. Die Märkte reagierten sofort mit sinkenden Diesel-Futures.
Doch die Episode hinterlässt eine viel größere Frage.
Europas Energiestrategie seit 2022 wird routinemäßig als Diversifizierung beschrieben. Und technisch gesehen ist das korrekt. Russische Lieferungen wurden durch Norwegen, die Vereinigten Staaten, Katar, Nordafrika sowie die globalen Märkte für LNG und Erdöl ersetzt.
Doch Diversifizierung ist nicht dasselbe wie Unabhängigkeit.
Unsere vorangegangene EuroAsia.News-Analyse stellte die Frage, ob das Ersetzen russischer Pipelines durch LNG-Tanker wirklich eine europäische Energieunabhängigkeit darstellt. Geändert hat sich lediglich: Der Lieferant hat gewechselt. Die strategische Verwundbarkeit ist dadurch nicht verschwunden.
Die Diesel-Konfrontation liefert eine weitere Antwort.
Europa hat einen bewährten Lieferanten eliminiert, den es als geopolitische Schwachstelle betrachtete. Vier Jahre später war sein wichtigster Sicherheitsverbündeter in der Lage, die Nutzung einer anderen Energiequelle als politisches Druckmittel in Erwägung zu ziehen. Während Russland und davor die Sovjetunion niemals damit drohten, die Lieferungen zu kürzen oder gar einzustellen, ganz gleich, wie kalt der Kalte Krieg war.