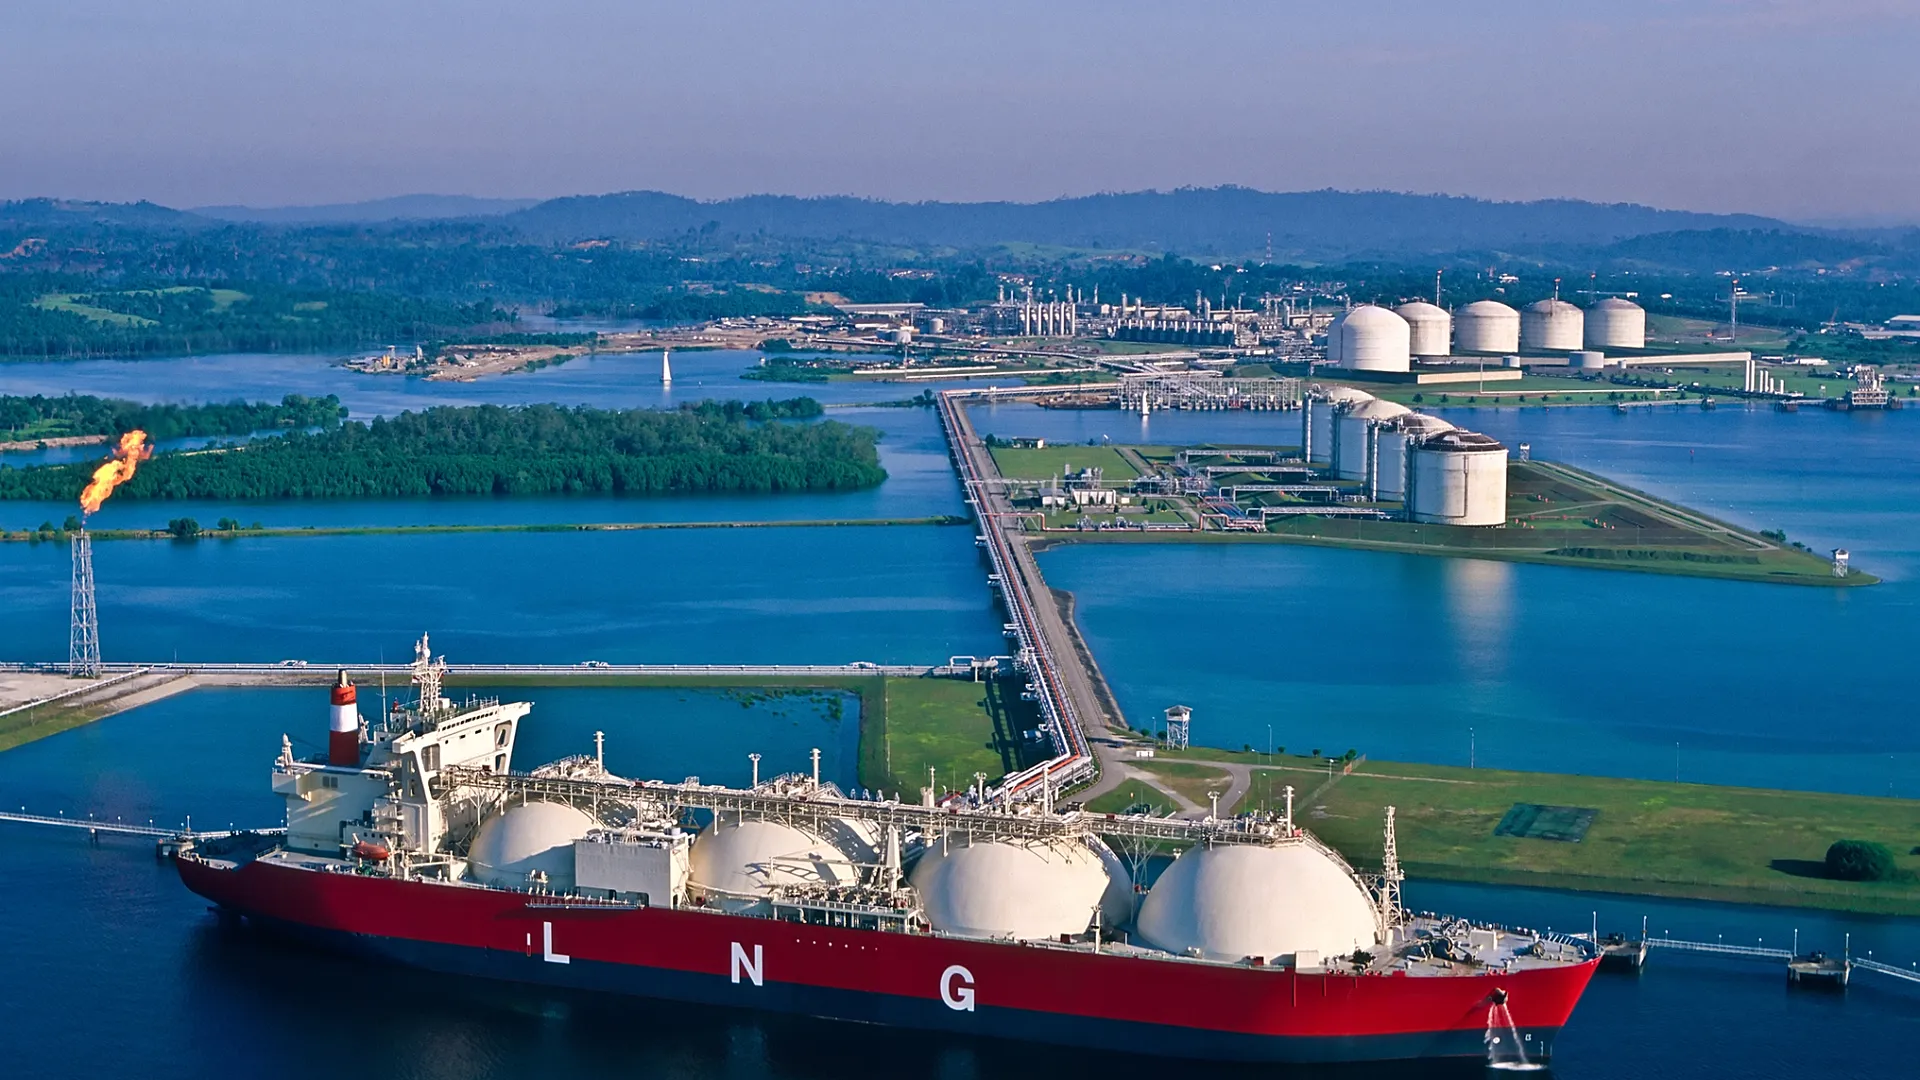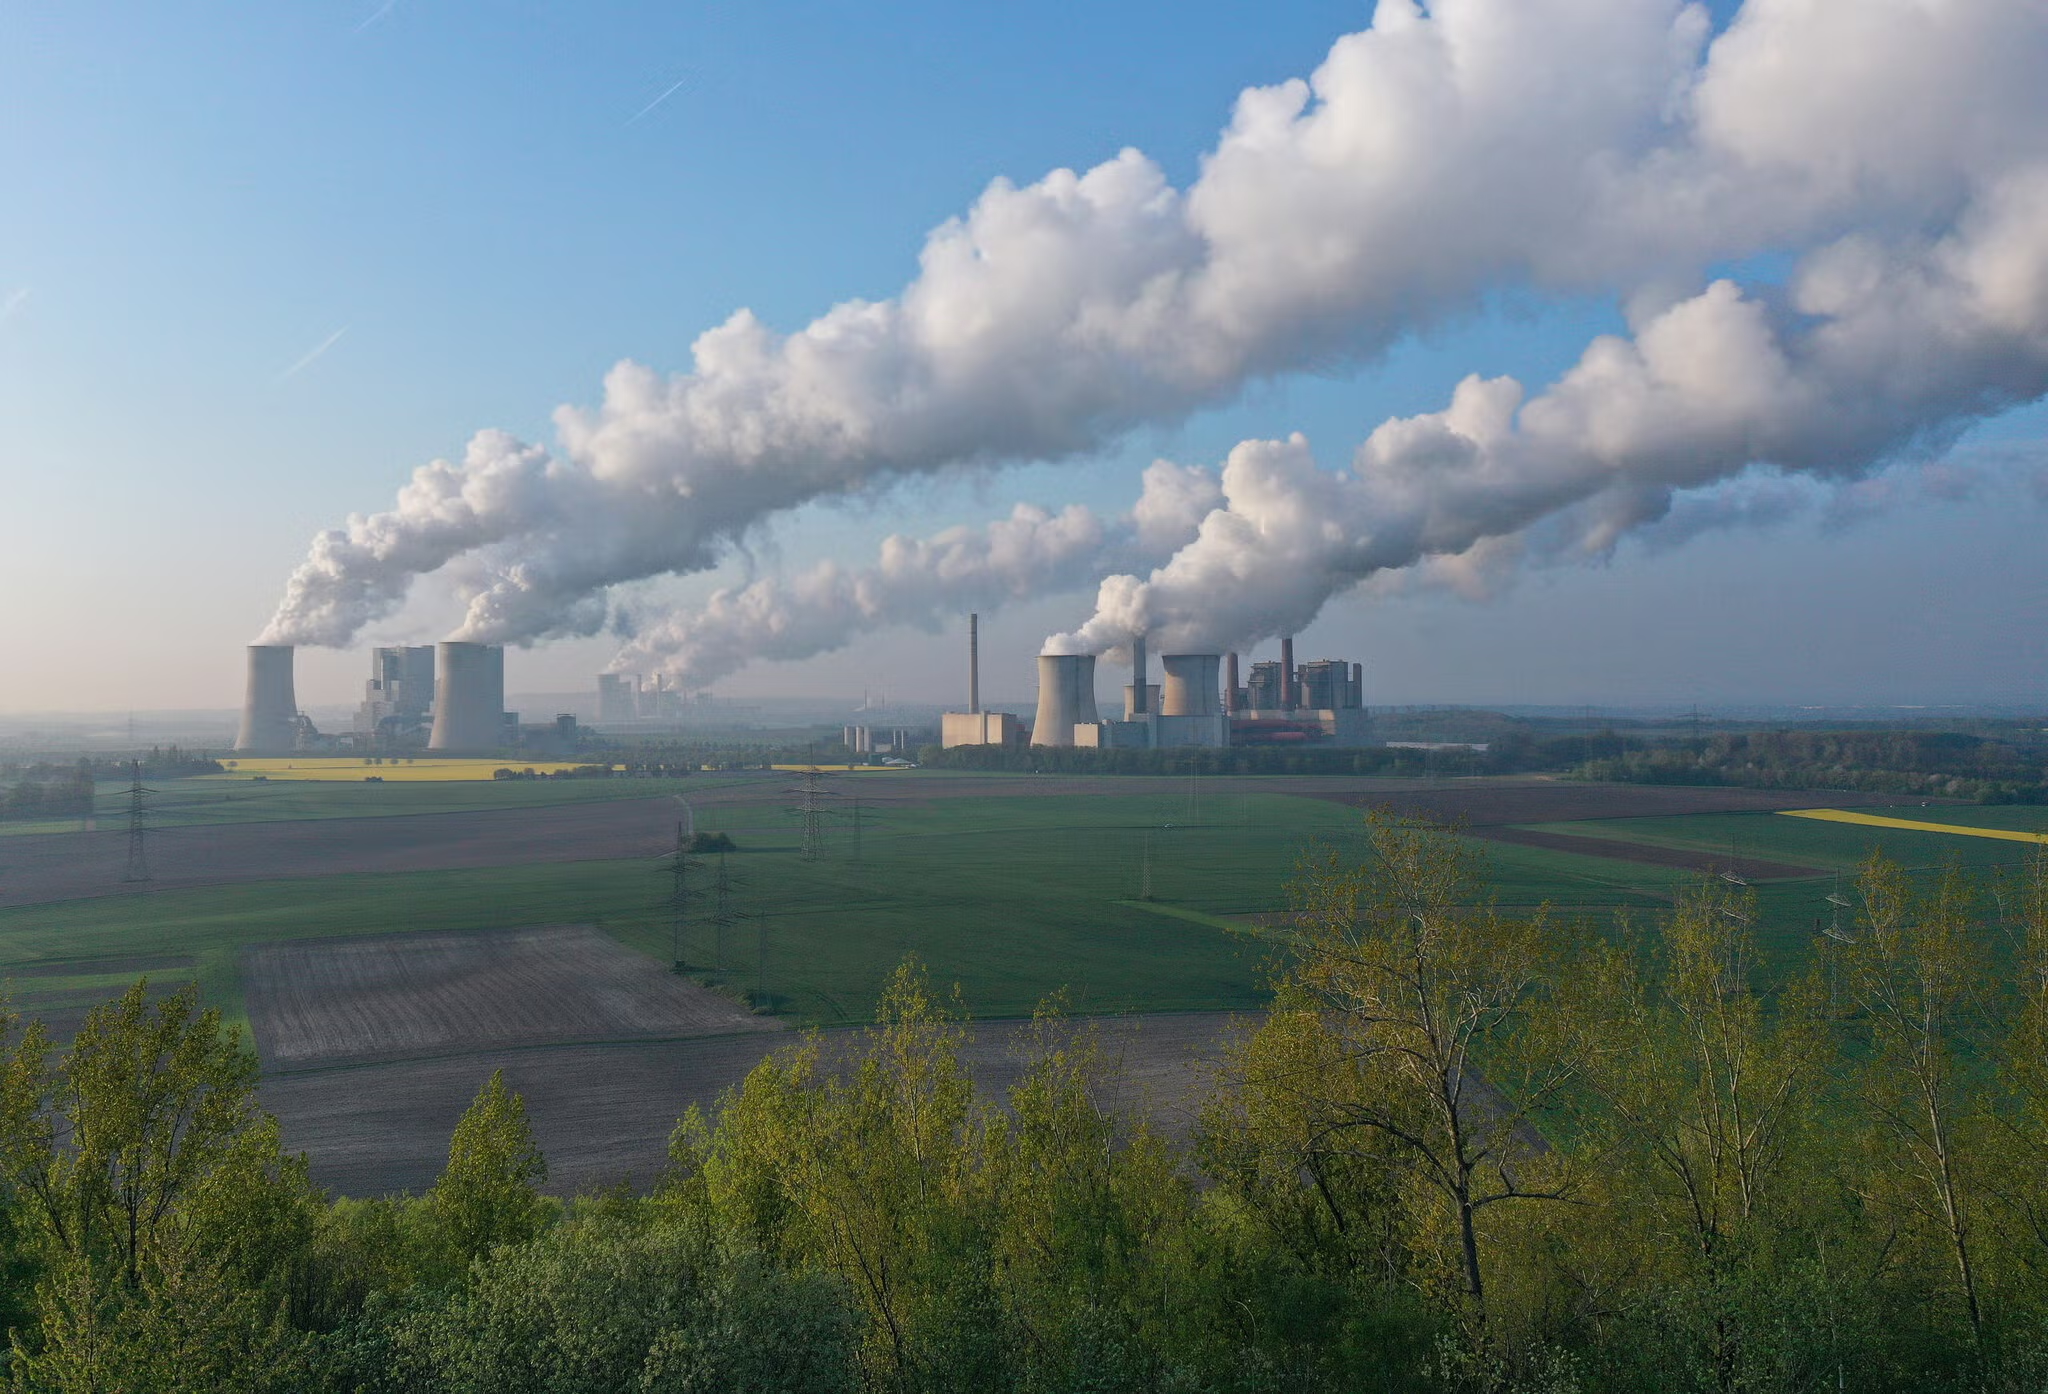
Die europäischen Gas-Referenzpreise stiegen im September nach Störungen des LNG-Verkehrs durch die Strait of Hormuz auf über 80 € pro Megawattstunde – den höchsten Stand seit drei Jahren. Analysten erwarten nun, dass die Kohleverstromung in Europa in den nächsten sechs Monaten um etwa 25 % steigen wird, während die gasbasierte Erzeugung um einen ähnlichen Betrag sinkt.
Der Wechsel ist nicht ideologisch. Er ist ökonomisch.
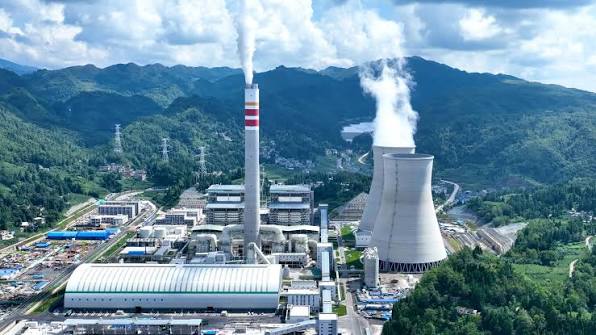
Daten von ICIS zeigen, dass der Betrieb von Kohle- und Braunkohlekraftwerken im Durchschnitt zum ersten Mal seit mindestens 2024 profitabler geworden ist als der vergleichbarer Gaskraftwerke. Der sogenannte Clean Dark Spread – die Marge der Kohleerzeugung nach Brennstoff- und CO2-Kosten – hat sich verbessert, während sich die entsprechende Marge für Gas verschlechtert hat. Versorgungsunternehmen, die noch über betriebsbereite Kohlekapazitäten verfügen, nutzen diese daher verstärkt.
Germany und Poland sind besonders wichtig, da sie zusammen mehr als 70 % der verbleibenden Kohleerzeugung der EU ausmachen. Germany verfügt über eine Fülle an leicht verfügbarer, günstiger Braunkohle. Es besitzt die größten Reserven in Europe und die drittgrößten weltweit. Das Land ist bei diesem Brennstoff vollständig autark. Die Position von Germany ist besonders heikel.
Im Gegensatz dazu muss es 95 % seines Erdgasbedarfs importieren. Es schloss seine letzten Kernreaktoren im Jahr 2023, hat die russischen Pipeline-Gasimporte drastisch reduziert und versucht gleichzeitig, die Kohle schrittweise abzubauen, während Wind- und Solarenergie ausgebaut werden. Gas sollte eigentlich für eine flexible Erzeugung sorgen, wenn die erneuerbare Leistung niedrig war. Bei den heutigen Preisen ist diese Absicherung zur teuren Option geworden.
Europe erlebt noch nicht den umfassenden Schock von 2022. Gas um 80 €/MWh liegt noch weit unter den außergewöhnlichen Spitzenwerten von 300 €/MWh, die während der vorangegangenen Krise erreicht wurden. Dennoch ist das System weniger stabil, als der Schlagzeilenpreis vermuten lässt. Die europäischen Gasspeicher lagen bei etwa 70 %, was für diesen Zeitpunkt des Jahres ungewöhnlich niedrig ist. US LNG deckt heute etwa 22 % des europäischen Gasbedarfs, verglichen mit weniger als 5 % vor 2022. Qatar macht normalerweise nur etwa 6 % des europäischen Gasbedarfs aus, aber seine Bedeutung für den globalen LNG-Markt führt dazu, dass Störungen die Preise überall beeinflussen.
Die Folgen reichen weit über die Stromerzeugung hinaus. Analysen der ECB deuten darauf hin, dass Gaspreisbewegungen nun deutlich schneller als früher in die Inflation einfließen. Unterdessen sehen sich europäische Hersteller einer wachsenden Energiepreiskluft gegenüber ihren Wettbewerbern gegenüber. Ineos gab kürzlich Pläne bekannt, drei britische Chemiestandorte stillzulegen, und verwies dabei auf britische Gaspreise von etwa 23,51 $ pro MMBtu, verglichen mit etwa 2,84 $ in den United States.
Dies schafft ein Paradoxon in der Klimapolitik. Hohe Gaspreise sollten theoretisch erneuerbare Energien, Speicher und Elektrifizierung attraktiver machen. Kurzfristig können sie jedoch den Kohleverbrauch und die Emissionen erhöhen, da Kohlekapazitäten bereits vorhanden sind und sofort zugeschaltet werden können.
Europe hat enorme Mengen an Wind- und Solarkapazitäten hinzugefügt, aber Speicher, Übertragungsnetze und regelbare kohlenstoffarme Kapazitäten sind nicht im gleichen Tempo gewachsen.
Die längerfristige Anfälligkeit ist zudem struktureller Natur. Die EU hat den Anteil Russlands an ihren Gasimporten von etwa 45 % vor dem Ukraine-Krieg auf rund 12 % gesenkt, aber der European Court of Auditors warnte kürzlich, dass lediglich 54,3 Milliarden Euro für das umfassendere Programm zum Ersatz russischer Energie zugesagt wurden, obwohl ursprünglich etwa 300 Milliarden Euro veranschlagt waren.
Die Rückkehr der Kohle bedeutet daher nicht, dass Europas Energiewende beendet ist. Es bedeutet, dass die Wende unvollständig bleibt.
Europe kann Kohle und Gas nur dann gleichzeitig reduzieren, wenn genügend alternative Kapazitäten vorhanden sind, um die Stromversorgung in dunklen, windstillen und außergewöhnlich kalten Perioden zu garantieren. Bis dahin werden geopolitische Schocks weiterhin die Distanz zwischen den Klimazielen und den physischen Anforderungen des Elektrizitätssystems offenlegen.