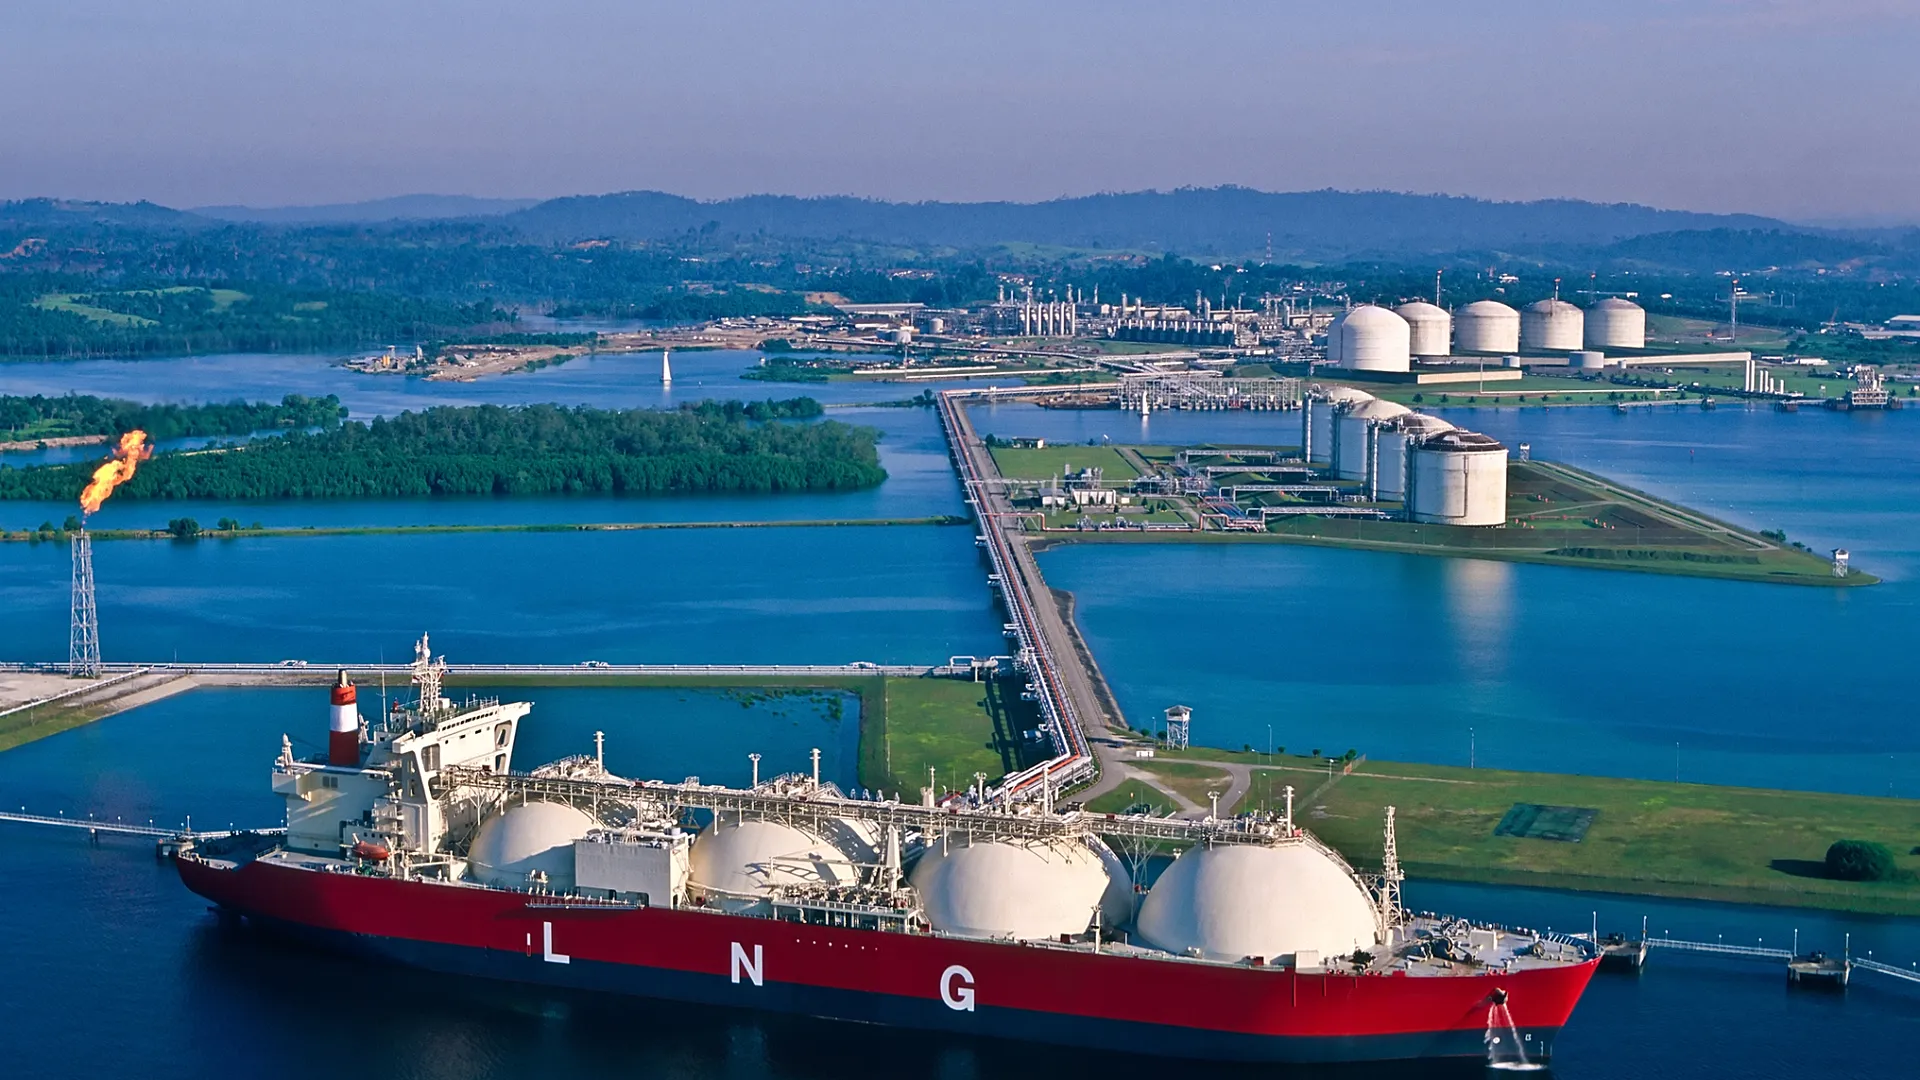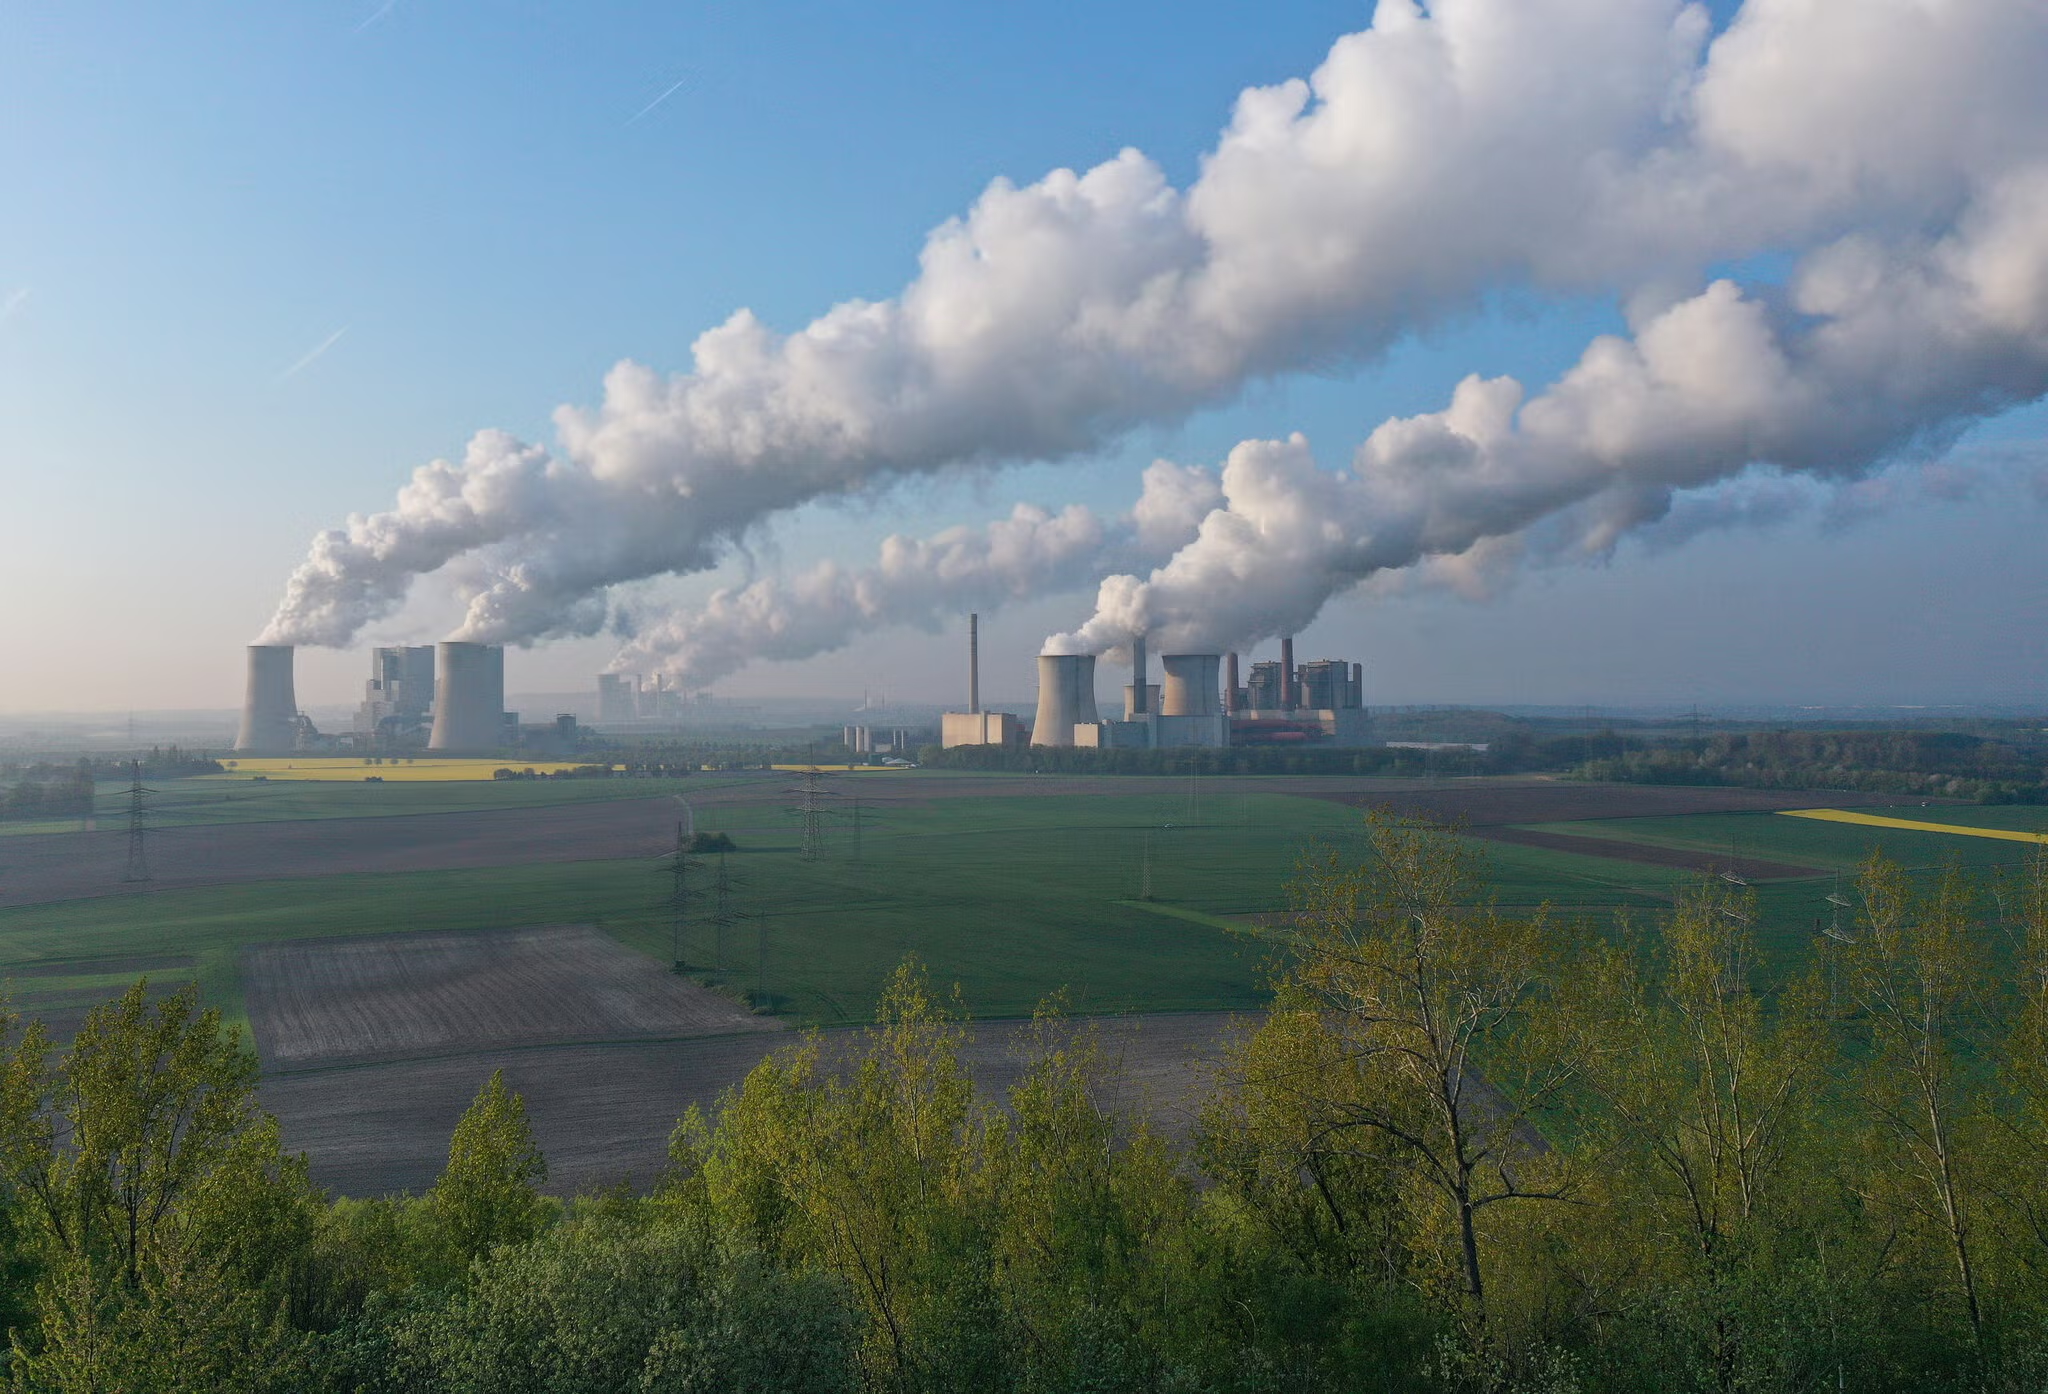
I prezzi di riferimento del gas in Europa hanno superato gli 80 € per megawattora a settembre, raggiungendo il livello più alto degli ultimi tre anni, a seguito delle interruzioni del traffico di GNL attraverso lo Stretto di Hormuz. Gli analisti prevedono ora che la generazione a carbone in Europa aumenterà di circa il 25% nei prossimi sei mesi, mentre la produzione a gas scenderà di una quota simile.
Il passaggio non è ideologico. È economico.
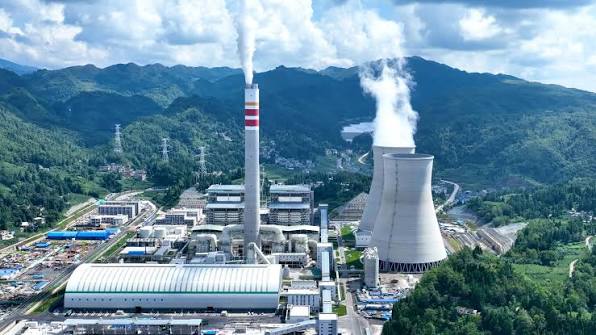
I dati di ICIS mostrano che le centrali a carbone e lignite sono diventate mediamente più redditizie da gestire rispetto alle unità a gas comparabili per la prima volta almeno dal 2024. Il cosiddetto clean dark spread — il margine sulla generazione a carbone dopo i costi del combustibile e del carbonio — è migliorato, mentre il margine equivalente per il gas è peggiorato. Le utility che possiedono ancora capacità a carbone operativa la stanno quindi utilizzando più intensamente.
Germania e Polonia sono particolarmente rilevanti perché insieme rappresentano oltre il 70% della restante generazione a carbone dell'UE. La Germania dispone di un'abbondanza di lignite economica e prontamente disponibile. Possiede le riserve più grandi d'Europa e le terze a livello globale. È interamente autosufficiente per quanto riguarda questo combustibile. La posizione della Germania è particolarmente scomoda.
Al contrario, deve importare il 95% delle sue forniture di gas naturale. Ha chiuso i suoi ultimi reattori nucleari nel 2023, ha drasticamente ridotto le importazioni di gas via gasdotto dalla Russia e sta contemporaneamente cercando di eliminare gradualmente il carbone espandendo l'eolico e il solare. Il gas avrebbe dovuto fornire una generazione flessibile quando la produzione da rinnovabili era bassa. Ai prezzi odierni, quel backup è diventato l'opzione costosa.
L'Europa non sta ancora vivendo lo shock su vasta scala del 2022. Il gas intorno agli 80 €/MWh rimane ben al di sotto dei picchi straordinari di 300 €/MWh raggiunti durante la crisi precedente. Tuttavia, il sistema è meno stabile di quanto suggerisca il prezzo nominale. Gli stoccaggi di gas europei si attestano intorno al 70%, un livello insolitamente basso per questo periodo dell'anno. Il GNL statunitense soddisfa ora circa il 22% della domanda di gas europea, rispetto a meno del 5% prima del 2022. Il Qatar normalmente rappresenta solo circa il 6% della domanda europea, ma la sua importanza per il mercato globale del GNL significa che le interruzioni influenzano i prezzi ovunque.
Le conseguenze si estendono ben oltre la generazione elettrica. Le analisi della BCE suggeriscono che i movimenti dei prezzi del gas si stanno ora trasmettendo all'inflazione in modo considerevolmente più rapido rispetto al passato. Nel frattempo, i produttori europei devono affrontare un divario crescente nei prezzi dell'energia rispetto ai concorrenti. Ineos ha recentemente annunciato piani per mettere in naftalina tre siti chimici nel Regno Unito, segnalando prezzi del gas britannico di circa 23,51 dollari per MMBtu, rispetto ai circa 2,84 dollari degli Stati Uniti.
Ciò crea un paradosso nella politica climatica. Prezzi elevati del gas dovrebbero teoricamente rendere più attraenti le rinnovabili, lo stoccaggio e l'elettrificazione. A breve termine, tuttavia, possono aumentare il consumo di carbone e le emissioni perché la capacità a carbone esiste già e può essere attivata immediatamente.
L'Europa ha aggiunto enormi quantità di generazione eolica e solare, ma lo stoccaggio, le reti di trasmissione e la capacità a basse emissioni di carbonio dispacciabile non sono espansi allo stesso ritmo.
La vulnerabilità a lungo termine è anche strutturale. L'UE ha ridotto la quota russa delle sue importazioni di gas da circa il 45% prima della guerra in Ucraina a circa il 12%, ma la Corte dei Conti Europea ha recentemente avvertito che sono stati impegnati solo 54,3 miliardi di euro a fronte dei circa 300 miliardi di euro originariamente identificati per il più ampio programma di sostituzione dell'energia russa.
Il ritorno del carbone non significa quindi che la transizione energetica europea sia terminata. Significa che la transizione rimane incompleta.
L'Europa potrà ridurre carbone e gas simultaneamente solo quando esisterà una capacità alternativa sufficiente a garantire l'energia durante i periodi bui, senza vento ed eccezionalmente freddi. Fino ad allora, gli shock geopolitici continueranno a esporre la distanza tra gli obiettivi climatici e i requisiti fisici del sistema elettrico.