Les prix du gaz naturel en Europe ont bondi pour atteindre environ 1 006 € pour 1 000 mètres cubes, menaçant d'imposer un nouvel hiver de pression industrielle et une hausse des factures énergétiques des ménages. Alors que l'UE se prépare à mettre fin aux importations restantes de GNL russe le 1er janvier 2027, les interrogations se multiplient sur les coûts énergétiques et la compétitivité de l'Europe.
L'Europe est confrontée à un nouveau choc énergétique sévère. Les prix du gaz naturel ont grimpé à leurs niveaux les plus élevés depuis la fin de l'année 2022, suscitant des inquiétudes quant à l'avenir de l'industrie manufacturière européenne, aux factures énergétiques des ménages et à la compétitivité économique du continent.
Les 13 et 14 octobre, les prix de référence du TTF néerlandais ont atteint environ 86 à 87 euros par mégawattheure, ce qui équivaut à peu près à 1 000 euros pour 1 000 mètres cubes, selon le contenu énergétique du gaz.
Pour l'industrie européenne, il s'agit de plus qu'une simple hausse du prix des matières premières. Cela menace de raviver les problèmes qui ont forcé les usines à réduire leur production, à reporter leurs investissements et à reconsidérer leurs activités en Europe lors de la crise énergétique de 2022.
Le retour du problème énergétique de l'Europe
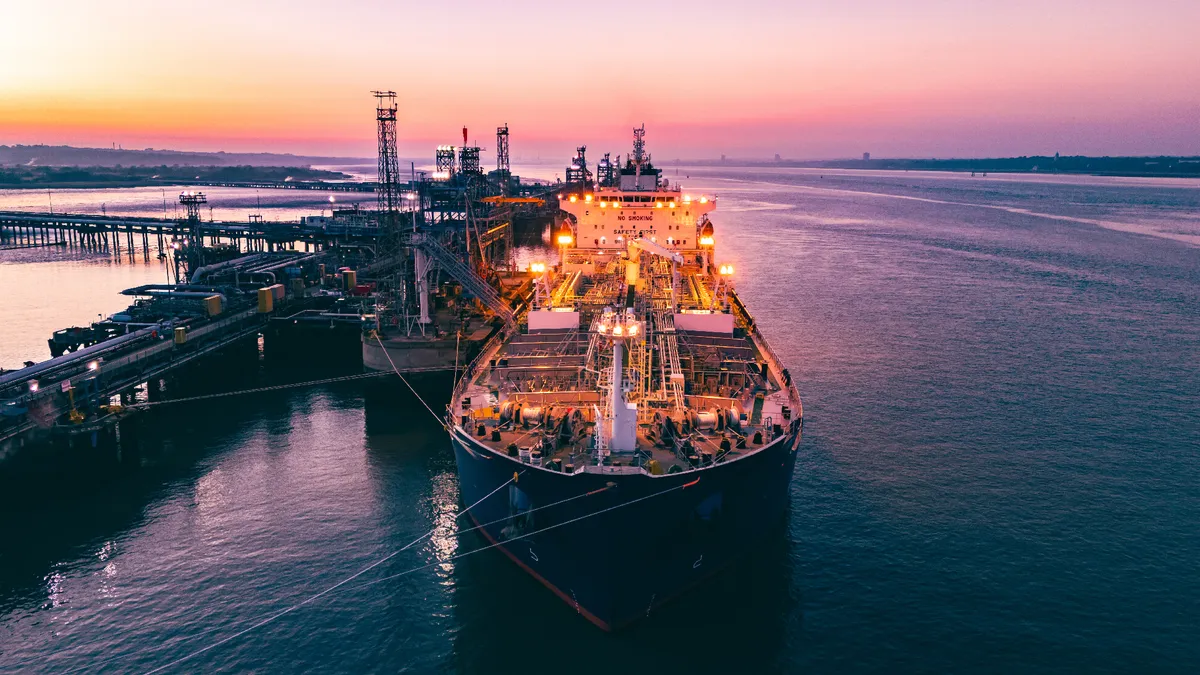
Avant la guerre en Ukraine, les industries européennes bénéficiaient d'approvisionnements substantiels en gaz russe par gazoduc, comparativement peu coûteux. Cette relation a largement disparu. L'Europe dépend désormais plus lourdement du gaz naturel liquéfié (GNL) transporté par navire, exposant les acheteurs à la concurrence des économies asiatiques et aux perturbations du transport maritime international. La dépendance au gaz russe, jugée mauvaise mais bon marché, est devenue une dépendance internationale au gaz onéreux.
La dernière poussée est liée à l'instabilité au Moyen-Orient, à la réduction des exportations de GNL en provenance du Qatar et des Émirats arabes unis, ainsi qu'aux inquiétudes concernant l'insuffisance des réserves de gaz européennes. Les installations de stockage européennes sont remplies à environ 73-74 %, soit nettement en dessous du niveau normal pour cette période de l'année. À l'approche de l'hiver, la combinaison de réserves faibles, d'une offre incertaine et de la concurrence internationale tire les prix vers le haut.
L'industrie européenne peut-elle encore rivaliser ?
Les industries énergivores sont confrontées aux plus grandes difficultés. La production chimique, les engrais, la fabrication du verre, la céramique, l'acier et de nombreux autres secteurs industriels nécessitent de grandes quantités de gaz ou d'électricité.
Lorsque le gaz devient nettement plus cher, les coûts de production augmentent immédiatement pour les entreprises qui achètent aux prix du marché. Les fabricants aux États-Unis, au Moyen-Orient et dans certaines parties de l'Asie peuvent opérer avec des dépenses énergétiques substantiellement plus faibles. Les entreprises européennes doivent donc soit absorber des marges bénéficiaires plus faibles, soit augmenter les prix de vente, soit réduire la production.
Chaque option comporte des conséquences.
Des prix plus élevés affaiblissent la compétitivité, des marges réduites découragent l'investissement et les coupes dans la production menacent l'emploi. Plus les prix de l'énergie restent élevés longtemps, plus le risque est grand que les entreprises déplacent leurs investissements futurs vers des régions offrant une énergie plus prévisible et abordable. Une capacité industrielle qui disparaît peut prendre des années à se reconstruire.
Les ménages paieront aussi
Les conséquences ne resteront pas confinées aux usines. Les prix de gros du gaz influencent les factures de chauffage des ménages, bien que l'effet dépende des tarifs nationaux, des taxes, du soutien gouvernemental et des contrats individuels. Les ménages bénéficiant de contrats à prix fixe peuvent être initialement protégés, tandis que les consommateurs avec des tarifs variables peuvent subir des augmentations plus rapidement. Les prix de l'électricité peuvent également augmenter car les centrales à gaz influencent fréquemment les prix du marché de gros de l'électricité.
La hausse des coûts de l'énergie se propage ensuite à l'ensemble de l'économie. La production alimentaire, les transports, l'industrie manufacturière et les services dépendent tous de l'énergie. Le résultat peut être une nouvelle pression inflationniste à un moment où de nombreux ménages européens se remettent encore des augmentations précédentes du coût de la vie. L'Allemagne envisage déjà une taxe de consommation supplémentaire pour financer les réserves de gaz d'urgence, bien que la charge annuelle proposée par ménage soit relativement faible.
L'interdiction du GNL russe approche
L'Europe fait face à une autre décision importante au début de 2027. En vertu de la législation adoptée en janvier 2026, l'UE mettra fin aux importations de GNL russe dans le cadre des contrats à long terme existants à partir du 1er janvier 2027. Les importations de gaz russe par gazoduc dans le cadre des contrats à long terme éligibles seront progressivement supprimées plus tard, généralement d'ici le 30 septembre 2027. La Commission européenne soutient que mettre fin à la dépendance énergétique russe est essentiel pour la sécurité et empêche les paiements énergétiques de soutenir l'effort de guerre de Moscou. Les critiques, cependant, se demandent si l'Europe est suffisamment préparée pour remplacer les approvisionnements russes restants à des prix compétitifs.
Le moment choisi est particulièrement sensible. L'interdiction du GNL arrive pendant la saison de chauffage, lorsque la demande européenne de gaz est normalement élevée. Retirer une source d'approvisionnement d'un marché international déjà tendu pourrait accroître la pression sur les fournisseurs alternatifs. L'impact dépendra des cargaisons de GNL disponibles, des niveaux de stockage, de la météo et de la demande mondiale. Une hausse des prix causée spécifiquement par l'interdiction de janvier n'est pas inévitable.
Le coût de la diversification énergétique
La sécurité énergétique et la compétitivité économique ne sont pas nécessairement des objectifs contradictoires. Réduire la dépendance à l'égard d'un seul fournisseur peut améliorer la résilience et réduire les vulnérabilités géopolitiques.
Mais la diversification nécessite également des infrastructures suffisantes, des prix compétitifs et des contrats d'approvisionnement à long terme fiables. L'Europe doit rivaliser au niveau international pour le GNL tout en poursuivant la décarbonation industrielle et la croissance économique. Le risque est qu'une énergie chère sape la base industrielle même nécessaire pour financer la transition énergétique de l'Europe. L'Union européenne est donc confrontée à un exercice d'équilibre difficile : protéger ses intérêts de sécurité sans laisser les coûts de l'énergie affaiblir durablement l'industrie manufacturière.
Un autre hiver, les mêmes questions
Le retour des prix du gaz à des niveaux inédits depuis 2022 démontre que les difficultés énergétiques de l'Europe n'ont pas disparu. Pour l'industrie, la question urgente est de savoir si la production peut rester commercialement viable. Pour les ménages, il s'agit de savoir si le chauffage hivernal consommera à nouveau une part croissante des budgets familiaux.
Pour les décideurs politiques, le défi est de démontrer que le remplacement de l'énergie russe peut apporter de la diversité sans sacrifier l'accessibilité financière. L'Europe ne peut pas construire un avenir industriel compétitif sur une énergie durablement chère et imprévisible. À l'approche de la date limite pour le GNL russe, Bruxelles doit montrer que sa stratégie énergétique peut répondre non seulement aux volontés politiques, mais aussi aux approvisionnements fiables et abordables dont dépend la prospérité européenne.