L'industria globale dei pagamenti sta entrando in una delle sue trasformazioni più significative dall'introduzione delle carte di credito. Il denaro che un tempo impiegava ore o giorni per spostarsi tra i conti può sempre più essere trasferito in pochi secondi, 24 ore su 24. Secondo McKinsey, i flussi di pagamenti istantanei nelle 15 maggiori economie che utilizzano tali sistemi hanno raggiunto quasi 22 trilioni di dollari nel 2024 e potrebbero crescere del 15-18% annuo nei prossimi cinque anni.
Tuttavia, lo sviluppo dei pagamenti istantanei dimostra che la tecnologia da sola non determina il successo. India, Brasile, Messico e Stati Uniti hanno tutti costruito infrastrutture di pagamento in tempo reale, ma i risultati sono stati radicalmente diversi.
L'India è diventata il leader globale. La sua Unified Payments Interface, o UPI, lanciata nel 2016, elabora oggi più di 19 miliardi di transazioni ogni mese, rappresentando quasi un terzo delle transazioni di pagamento del paese. Il sostegno del governo, i costi di transazione vicini allo zero, l'integrazione tra banche e applicazioni di pagamento e l'infrastruttura di identificazione digitale in rapido sviluppo dell'India hanno creato un ambiente in cui i pagamenti istantanei hanno potuto espandersi rapidamente.
Il Brasile ha seguito un percorso simile con Pix, introdotto dalla banca centrale nel 2020. In pochi anni, i pagamenti istantanei sono cresciuti fino a rappresentare quasi il 30% del volume totale delle transazioni. Tra le piccole e medie imprese brasiliane, Pix rappresenta oggi circa il 40% delle vendite. Il suo sviluppo si sta spostando sempre più oltre i semplici trasferimenti, verso i pagamenti commerciali, il finanziamento rateale e, infine, le transazioni B2B su larga scala.
Il Messico dimostra il problema opposto. Sebbene il paese gestisca da anni la sua infrastruttura bancaria in tempo reale SPEI, i pagamenti istantanei rappresentano ancora meno del 5% delle transazioni. Iniziative come CoDi e DiMo hanno faticato a cambiare il comportamento consolidato dei consumatori. Il contante rimane importante, mentre alle banche e ai commercianti non sono mai stati forniti gli stessi incentivi coordinati che hanno sostenuto l'adozione in India e Brasile.
Gli Stati Uniti presentano un altro caso interessante. Il paese dispone ora di due principali reti di pagamento istantaneo — il sistema RTP di The Clearing House e FedNow della Federal Reserve — ma l'adozione rimane relativamente limitata. RTP ha elaborato circa 447 milioni di transazioni nel 2025 e FedNow circa otto milioni. Per fare un confronto, Zelle ha elaborato 4,2 miliardi di transazioni nello stesso periodo.
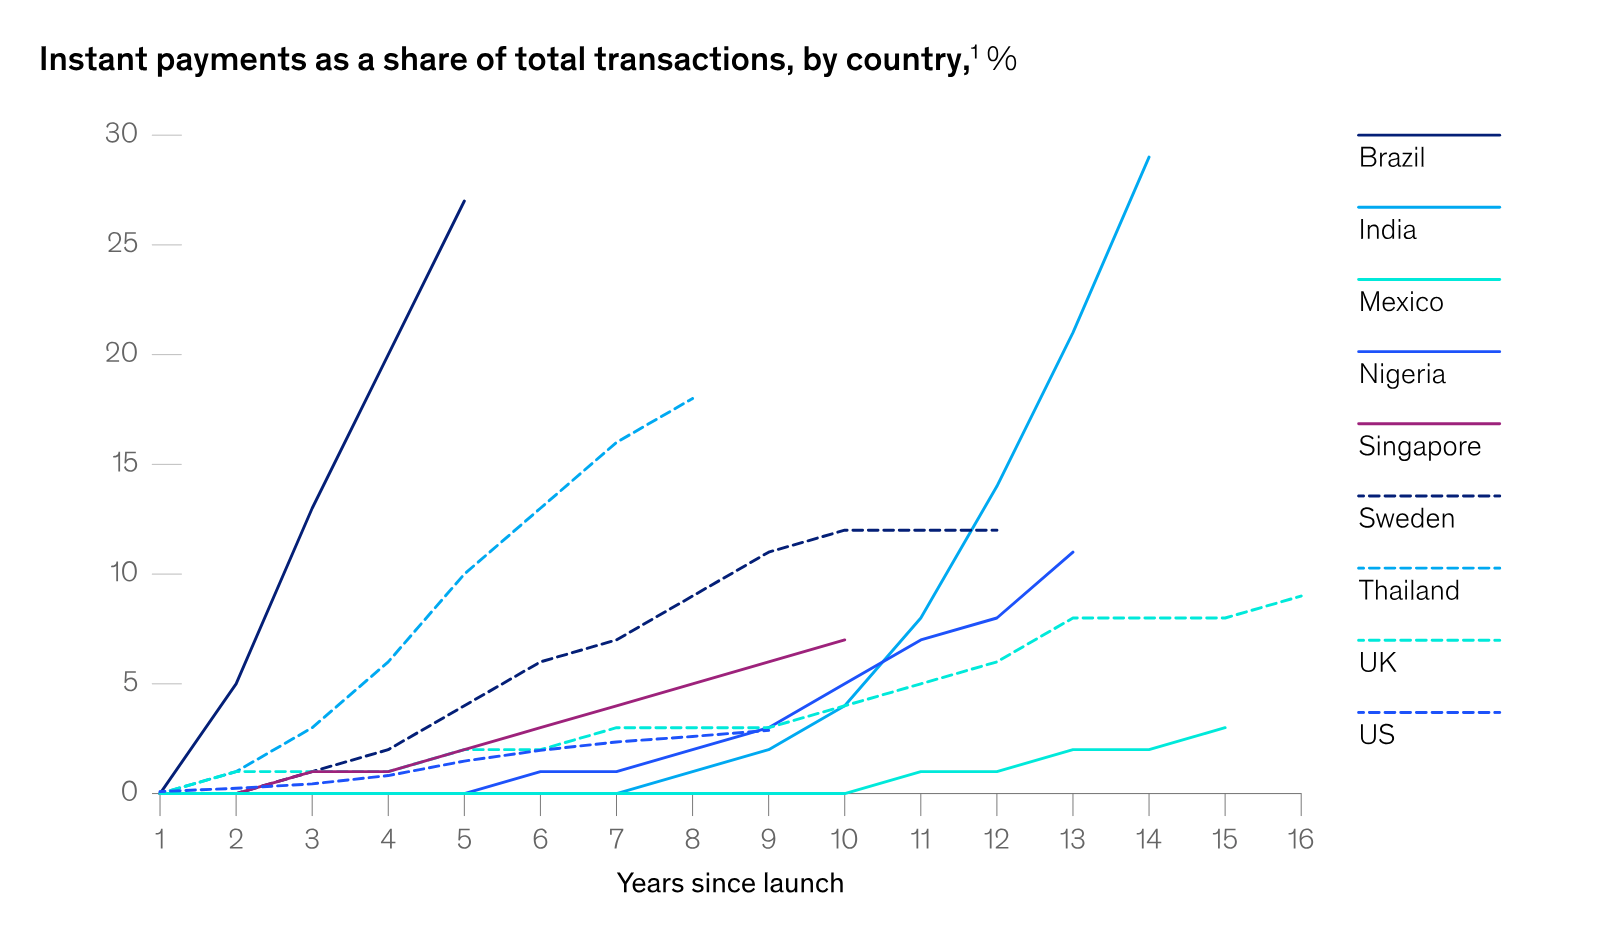
La spiegazione è in parte economica. I consumatori americani dispongono già di carte, trasferimenti ACH, portafogli digitali e servizi di pagamento peer-to-peer consolidati. Le carte di credito generano inoltre entrate considerevoli per le banche attraverso le commissioni di interscambio, i prestiti e i servizi associati. Sostituirle con pagamenti da conto a conto più economici non avvantaggia quindi necessariamente ogni partecipante al sistema esistente.
L'Europa sembra destinata a sviluppare una via di mezzo. I pagamenti istantanei rappresentano già circa il 10% dei pagamenti al dettaglio in diversi mercati europei maturi, mentre l'espansione del SEPA Instant Credit Transfer sta gettando le basi per trasferimenti in euro quasi immediati attraverso i confini. È improbabile che le carte scompaiano, ma i pagamenti da conto a conto potrebbero dominare sempre più trasferimenti, fatture, regolamenti commerciali e operazioni di tesoreria.
Per le banche e le società di pagamento, questa trasformazione crea sia una minaccia che un'opportunità. Quando il trasferimento stesso diventa istantaneo ed economico, addebitare commissioni sostanziali solo per spostare denaro diventa sempre più difficile. Le istituzioni finanziarie devono quindi generare entrate altrove: prestiti, gestione della tesoreria, cambi valuta, prevenzione delle frodi, software per commercianti, analisi e servizi finanziari integrati.
La fase successiva potrebbe essere ancora più dirompente. McKinsey osserva che il regolamento basato su stablecoin potrebbe competere direttamente con le reti di pagamento istantaneo convenzionali, in particolare nei pagamenti B2B internazionali. I sistemi nazionali in tempo reale possono trasferire denaro istantaneamente all'interno di un unico sistema bancario, ma le stablecoin estendono potenzialmente tale principio oltre i confini e al di fuori dei tradizionali orari bancari.
La lezione più ampia è chiara: i pagamenti istantanei non sono semplicemente bonifici bancari più veloci. Stanno cambiando gradualmente l'economia dell'intera industria dei pagamenti. India e Brasile dimostrano cosa succede quando governi, banche, fornitori di tecnologia e commercianti si muovono all'unisono. Gli Stati Uniti e il Messico mostrano che la sola costruzione dell'infrastruttura non è sufficiente.
I vincitori in questa transizione potrebbero quindi non essere coloro che elaborano il maggior numero di transazioni, ma coloro che sono in grado di costruire servizi attorno ad esse. Il pagamento in sé sta diventando quasi invisibile; i servizi finanziari che lo circondano stanno diventando il vero prodotto.