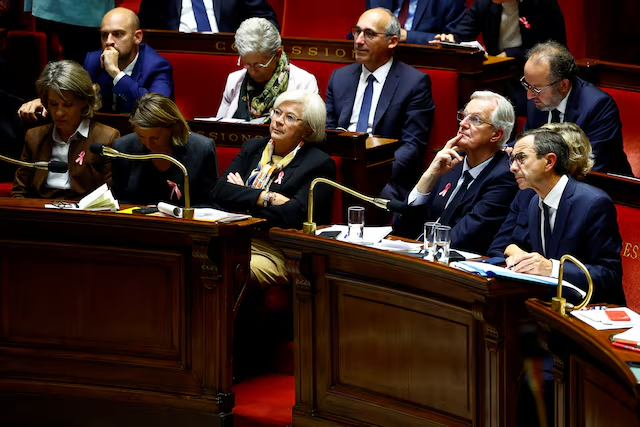
I leader politici promettono il consolidamento fiscale ma faticano a far approvare i bilanci. I mercati iniziano a chiedersi se la traiettoria del debito del Paese sia sostenibile. Durante la crisi dell'euro, i nomi erano Grecia, Portogallo, Irlanda, Spagna e infine Italia.
Nel 2026, il Paese che rende nervosi i mercati è la Francia.
L'euro è sceso sotto quota 1,12 dollari il 5 ottobre, il livello più debole degli ultimi 17 mesi, mentre gli investitori vendevano i titoli di stato francesi. Il rendimento decennale della Francia si è avvicinato al 5%, il livello più alto dal 2002, mentre lo spread rispetto al debito tedesco equivalente ha recentemente raggiunto il punto più ampio degli ultimi 15 anni circa. Questi numeri contano perché la Francia non è la Grecia. È la seconda economia dell'area euro, una potenza nucleare, un membro permanente del Consiglio di Sicurezza dell'ONU e una delle fondamenta politiche dell'Unione Europea.
Il suo problema del debito è proporzionalmente enorme.
La Francia ha chiuso il 2025 con un debito pubblico intorno al 115,6% del PIL. La European Commission prevede il 118,1% quest'anno e circa il 120,2% nel 2027. Il deficit di bilancio è previsto al 5,1% del PIL quest'anno e al 5,7% l'anno prossimo — quasi il doppio del tradizionale tetto del 3% dell'UE. La direzione è particolarmente sorprendente se confrontata con gli ex paesi in crisi d'Europa. La Grecia, un tempo sinonimo di debito insostenibile nell'area euro, ha ridotto drasticamente il suo rapporto debito/PIL. Anche la Spagna ha abbassato il suo rapporto rispetto al picco della pandemia.
La Francia si sta muovendo nella direzione opposta.
Il suo debito supera già i 3.500 miliardi di euro. I pagamenti degli interessi hanno raggiunto circa 66 miliardi di euro nel 2025 e potrebbero avvicinarsi ai 100 miliardi di euro entro il 2029. Il servizio del debito è sulla buona strada per competere con — e potenzialmente superare — alcune delle più grandi categorie di spesa tradizionali dello Stato francese.
Ciò crea quel pericoloso meccanismo che gli economisti chiamano "palla di neve del debito". Quando il tasso di interesse pagato da un governo supera persistentemente la crescita economica, la semplice stabilizzazione del debito diventa progressivamente più difficile. Una quota maggiore delle entrate fiscali deve servire i vecchi prestiti, lasciando meno risorse per infrastrutture, scuole, difesa, sanità e riduzioni fiscali. Le prospettive di crescita della Francia offrono poco conforto. La European Commission prevede una crescita del PIL di appena lo 0,8% nel 2026 e dell'1,1% nel 2027. Si prevede che la disoccupazione salirà dal 7,7% del 2025 all'8,7% l'anno prossimo.
Parigi sta tentando di rispondere.
Il bilancio proposto per il 2027 contiene aumenti fiscali, restrizioni sugli incrementi delle pensioni, risparmi sulla sanità e riduzioni dei vantaggi fiscali. Ma ogni significativa misura di consolidamento crea opposizione politica. Questa è la seconda metà del problema della Francia. La matematica fiscale dice che il governo deve tagliare la spesa, aumentare le tasse o generare una crescita molto più forte.
La politica francese rende tutte e tre le opzioni straordinariamente difficili.
L'era del presidente Emmanuel Macron si sta avvicinando alla conclusione, il parlamento è frammentato e le elezioni presidenziali del 2027 stanno già condizionando i comportamenti politici. Pochi partiti vogliono presentarsi a un'elezione promettendo agli elettori anni di austerità. La Francia si trova quindi ad affrontare qualcosa che la Grecia non possedeva durante il peggio della sua crisi: un enorme peso politico all'interno del sistema europeo. La Grecia poteva essere sottoposta a condizioni di salvataggio da parte di creditori più grandi.
Chi disciplina la Francia?
Questa domanda arriva direttamente alla European Central Bank. La ECB è stata in grado di stabilizzare la precedente crisi dell'euro dopo la famosa promessa di Mario Draghi del 2012 di fare "tutto il necessario" (whatever it takes) per preservare la moneta. Da allora, l'Europa ha creato meccanismi progettati per prevenire crisi del debito sovrano che si autoalimentano. Ma sostenere i titoli francesi in modo troppo aggressivo potrebbe creare un altro problema: perché la ECB dovrebbe comprimere i costi di indebitamento se Parigi fallisce ripetutamente nel controllare il proprio deficit?
La Francia non è affatto vicina a una crisi di default in stile greco oggi. La sua economia è diversificata, le sue istituzioni sono forti e conserva un'enorme capacità di generare entrate. Questa distinzione è importante. Ma i mercati raramente aspettano che una crisi sia formalmente arrivata.
Prezzano il rischio in anticipo.
Il costo del prestito decennale francese che si avvicina al 5%, l'allargamento dello spread tedesco e un euro ai minimi da 17 mesi sono quindi segnali di allarme piuttosto che prove di una catastrofe. Lo scomodo confronto storico è che le crisi del debito europeo raramente iniziano con i governi che annunciano di non poter pagare. Iniziano quando gli investitori smettono lentamente di credere che l'attuale politica fiscale possa continuare indefinitamente.
Per anni l'Europa si è preoccupata del debito italiano. Oggi la domanda dalle conseguenze politiche più rilevanti potrebbe essere diversa: cosa succede all'euro se il Paese che i mercati iniziano a dubitare è la Francia?