Le stablecoin ancorate al dollaro dominano ancora la finanza digitale, ma l'Europa sta iniziando a costruire un proprio mercato. Il cambiamento significativo nel 2026 non risiede semplicemente nella maggiore presenza di token in euro, ma nel fatto che diversi modelli molto differenti tra loro sono ora in competizione: una rete globale crypto-native guidata da Circle, monete istituzionali garantite da banche, stablecoin per infrastrutture di pagamento e token che collegano direttamente un normale IBAN a un wallet blockchain.
Il mercato rimane piccolo rispetto agli standard delle stablecoin in dollari. La categoria generale delle stablecoin EUR di CoinGecko si attestava a circa 742 milioni di dollari il 20 agosto 2026, sebbene tale cifra includa strutture legacy, sintetiche e di altro tipo insieme ai token di moneta elettronica regolamentati dal MiCA. L'EURC di Circle è chiaramente il leader della liquidità. Circle ha riferito 392,8 milioni di euro di EURC in circolazione al 10 agosto, mentre i dati di mercato indicavano per EURC un valore di mercato di circa 462 milioni di dollari al 20 agosto.
Ma l'EURC non è più solo. EUR CoinVertible di Société Générale-FORGE, EURe di Monerium, EURI di Banking Circle, EURØP di Schuman Financial, EURQ di Quantoz e EURAU di AllUnity puntano tutti a segmenti diversi dell'economia on-chain emergente dell'euro.
Il vantaggio di Circle è semplice: la distribuzione. EURC beneficia dell'infrastruttura, degli strumenti per sviluppatori, delle relazioni con gli exchange e della credibilità istituzionale che Circle ha già costruito attorno a USDC. La sua entità francese detiene una licenza di Istituto di Moneta Elettronica ed emette EURC nell'UE ai sensi del MiCA. Per un'azienda o una piattaforma di trading che desidera un euro digitale ampiamente riconosciuto con una forte liquidità sul mercato secondario, l'EURC è attualmente il punto di riferimento.
Monerium mostra un modello molto diverso. L'EURe è rilevante non tanto per la sua offerta di token in circolazione quanto per la stretta connessione tra sistema bancario e blockchain. Un utente o un'azienda può ottenere un IBAN EUR collegato a un wallet; i pagamenti SEPA in entrata possono essere convertiti in EURe on-chain, mentre il riscatto può inviare euro indietro tramite SEPA. Monerium afferma che oltre 8 miliardi di euro si sono già spostati tra banche e DeFi attraverso la sua infrastruttura. Ciò rende l'EURe più simile a un binario bancario programmabile in euro che a un convenzionale token per il trading crypto, offrendo un caso d'uso che EURC non replica esattamente allo stesso modo.
Société Générale-FORGE sta attaccando il mercato da un'altra direzione. L'EURCV è ora il secondo principale token regolamentato in euro per dimensioni ed è progettato per la finanza istituzionale, i titoli tokenizzati e il regolamento (settlement). A gennaio, SG-FORGE e Swift hanno dimostrato l'interoperabilità del regolamento coinvolgendo obbligazioni tokenizzate, illustrando perché una stablecoin emessa da una banca possa essere importante anche in una regione dove esiste già il SEPA Instant: l'obiettivo non è solo rendere più veloci i trasferimenti retail, ma il regolamento atomico tra contante digitale e asset digitali.
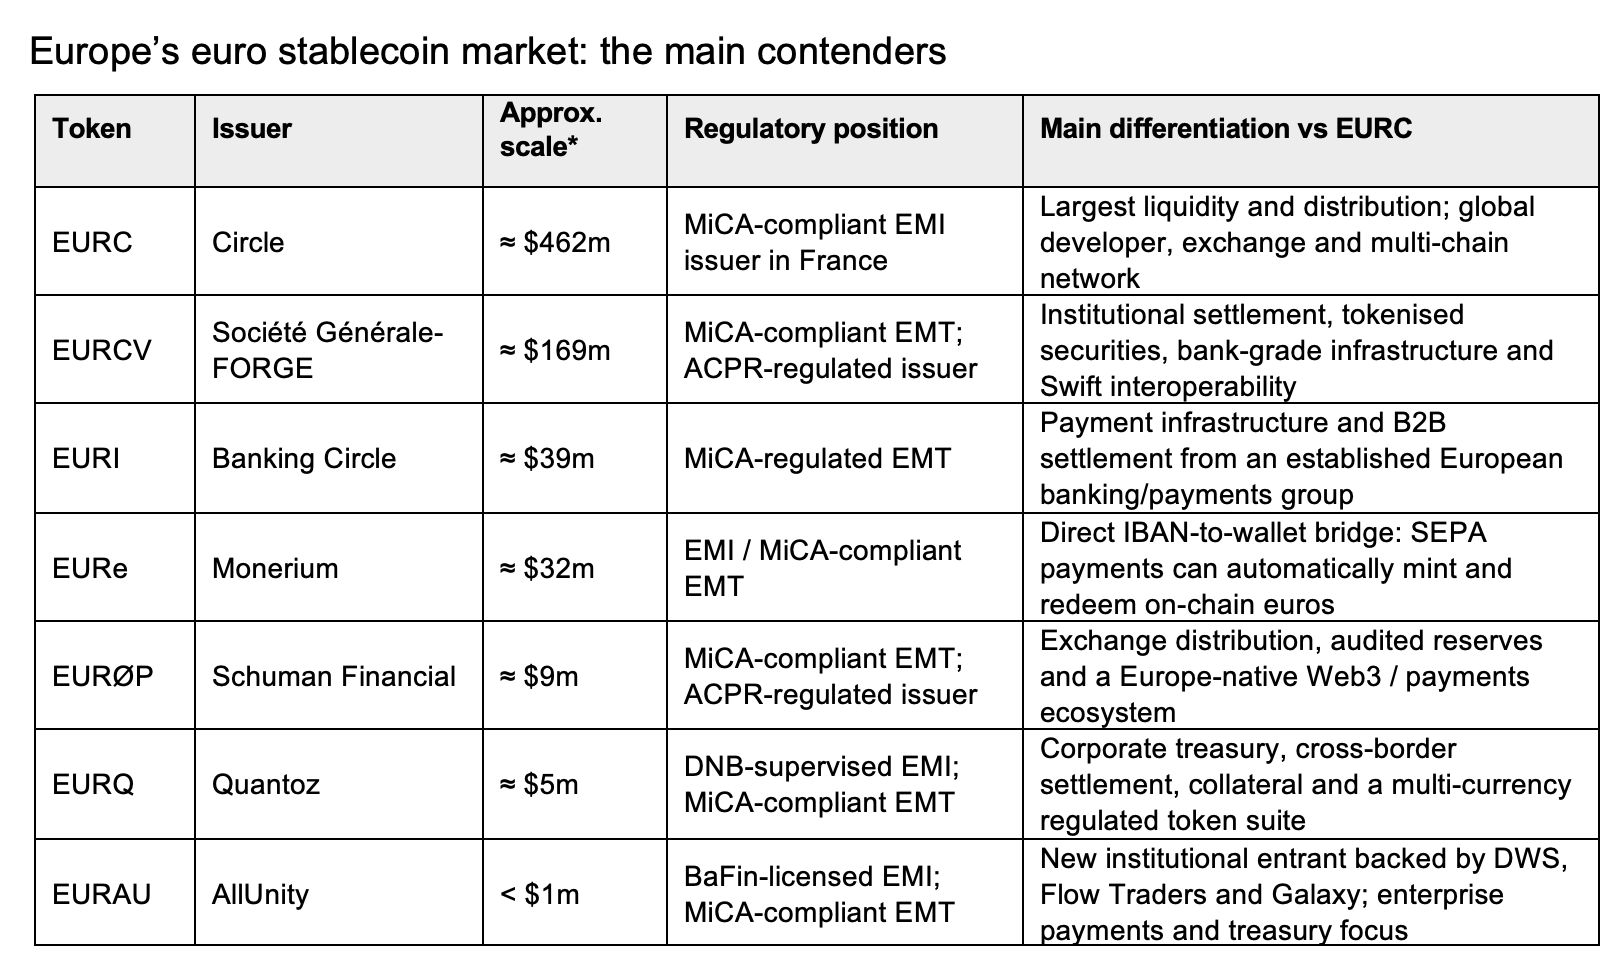
L'EURI di Banking Circle e l'EURQ di Quantoz sono più orientati ai pagamenti e alla tesoreria. Quantoz posiziona esplicitamente l'EURQ per il commercio globale, la gestione della liquidità aziendale, i pagamenti transfrontalieri e le garanzie collaterali, emettendo al contempo altre valute regolamentate. L'EURØP di Schuman Financial sta costruendo la propria distribuzione attraverso exchange e app finanziarie. L'EURAU di AllUnity è molto più piccolo oggi, ma i suoi sostenitori — DWS, Flow Traders e Galaxy — gli conferiscono una rete istituzionale che potrebbe contare più dei dati iniziali sulla circolazione.
Esistono anche token ancorati all'euro più vecchi e piccoli. Lo STASIS EURS, lanciato nel 2018, riporta ancora circa 6,9 milioni di token in circolazione e vanta una lunga storia operativa. L'EURR di StablR è un EMT in euro autorizzato dal MiCA, ma un incidente di cybersicurezza nel maggio 2026 ha costretto l'emittente a sospendere l'emissione e il riscatto mentre lavora a un processo di ripristino con il regolatore maltese. L'episodio ricorda che la regolamentazione affronta i requisiti di riserva, riscatto e governance, ma non elimina i rischi tecnologici e operativi.
Il prossimo grande concorrente potrebbe cambiare nuovamente il panorama competitivo. Qivalis è cresciuta da piccola iniziativa bancaria a consorzio di 37 istituti finanziari in 15 paesi europei. Sta cercando l'autorizzazione dalla banca centrale olandese e prevede di lanciare una stablecoin in euro con riserva totale nella seconda metà del 2026. Se Qivalis avrà successo, il suo vero vantaggio potrebbe non essere il token in sé, ma l'accesso immediato a una rete di distribuzione bancaria paneuropea.
Ciò evidenzia la questione centrale per ogni nuova stablecoin in euro. Offrire semplicemente un altro token 1:1 garantito dall'euro difficilmente sarà sufficiente. Circle ha già la liquidità; Monerium ha il ponte banca-wallet; Société Générale ha il regolamento istituzionale; Banking Circle e Quantoz puntano all'infrastruttura di pagamento e alla tesoreria; e Qivalis sta assemblando la distribuzione bancaria. Un nuovo emittente ha quindi bisogno di una ragione d'essere più incisiva, come ad esempio conti aziendali globali integrati e canali di pagamento locali, un FX superiore, regolamento B2B programmabile, integrazione ERP, finanziamento del commercio, regolamento di asset tokenizzati o una rete specifica per il settore.
L'Europa non è più a corto di euro digitali regolamentati. Ciò che ancora le manca è una stablecoin in euro con l'effetto rete globale di USDC o USDT. La fase successiva del mercato riguarderà quindi meno l'emissione e più l'adozione: quale token diventerà il più facile da usare per banche, aziende, wallet, exchange e piattaforme di pagamento. Su questo fronte, l'EURC parte in vantaggio — ma gli sfidanti europei guidati da banche e sistemi di pagamento stanno finalmente diventando abbastanza consistenti da rendere la gara interessante.