A politikai vezetők költségvetési konszolidációt ígérnek, de küzdenek a büdzsé elfogadtatásával. A piacok elkezdenek azon töprengeni, hogy vajon fenntartható-e az ország adósságpályája.
Az euróválság idején Görögország, Portugália, Írország, Spanyolország, majd végül Olaszország neve merült fel.
2026-ban az az ország, amely nyugtalanságot kelt a piacokon, Franciaország.
Az euró október 5-én 1,12 dollár alá süllyedt, ami 17 hónapja a leggyengébb szintje, mivel a befektetők eladták a francia államkötvényeket. A francia tízéves hozam megközelítette az 5%-ot, ami 2002 óta a legmagasabb szint, miközben a megfelelő német adóssághoz viszonyított felár nemrégiben körülbelül 15 éves csúcsot ért el.
Ezek a számok azért számítanak, mert Franciaország nem Görögország.
Ez az euróövezet második legnagyobb gazdasága, atomhatalom, az ENSZ Biztonsági Tanácsának állandó tagja és az Európai Unió egyik politikai alappillére.
Adósságproblémája ennek megfelelően óriási.
Franciaország a 2025-ös évet a GDP mintegy 115,6%-át kitevő államadóssággal zárta. Az European Commission idén 118,1%-ot, 2027-ben pedig körülbelül 120,2%-ot vár.
A költségvetési hiányt az idén a GDP 5,1%-ára, jövőre pedig 5,7%-ára jósolják – ami majdnem kétszerese az EU hagyományos 3%-os plafonjának.
Az irány különösen szembetűnő Európa korábbi válságországaival összehasonlítva.
Görögország, amely egykor a fenntarthatatlan euróövezeti adósság szinonimája volt, drámai mértékben csökkentette adósságrátáját. Spanyolország szintén mérsékelte rátáját a pandémiás csúcshoz képest.
Franciaország az ellenkező irányba halad.
Adóssága már most meghaladja a 3,5 billió eurót. A kamatfizetések 2025-ben elérték a megközelítőleg 66 milliárd eurót, és 2029-re megközelíthetik a 100 milliárd eurót. Az adósságszolgálat jó úton halad afelé, hogy versenyre keljen a francia állam legnagyobb hagyományos kiadási kategóriáival – vagy akár meg is haladja azokat.
Ez létrehozza azt a veszélyes mechanizmust, amelyet a közgazdászok adóssághólabdának neveznek.
Amikor az állam által fizetett kamatláb tartósan meghaladja a gazdasági növekedést, az adósság stabilizálása önmagában is egyre nehezebbé válik. Több adóbevételt kell a régi hitelek törlesztésére fordítani, így kevesebb marad infrastruktúrára, iskolákra, védelemre, egészségügyre és adócsökkentésre.
Franciaország növekedési kilátásai kevés vigaszt nyújtanak.
Az European Commission 2026-ra mindössze 0,8%-os, 2027-re pedig 1,1%-os GDP-növekedést vár. A munkanélküliség a 2025-ös 7,7%-ról várhatóan 8,7%-ra emelkedik jövőre.
Párizs próbál válaszolni.
A javasolt 2027-es költségvetés adóemeléseket, a nyugdíjemelések korlátozását, egészségügyi megtakarításokat és az adókedvezmények csökkentését tartalmazza. De minden jelentős konszolidációs intézkedés politikai ellenállást vált ki.
Ez Franciaország problémájának második fele.
A költségvetési matematika azt mondja, hogy a kormánynak vagy a kiadásokat kell vágnia, vagy adót kell emelnie, vagy sokkal erősebb növekedést kell produkálnia.
A francia politika mindhármat rendkívül megnehezíti.
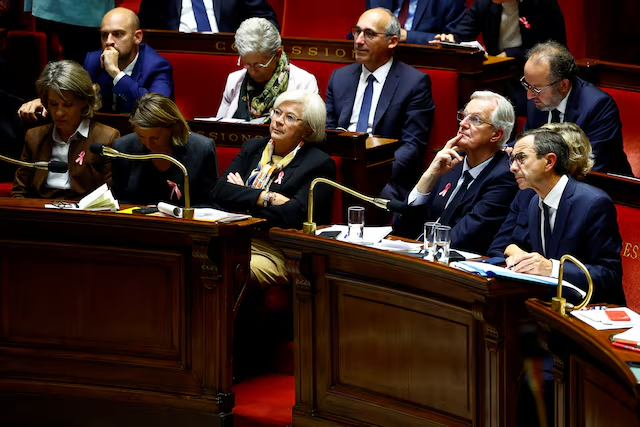
Emmanuel Macron elnök korszaka a végéhez közeledik, a parlament töredezett, és a 2027-es elnökválasztás már most alakítja a politikai viselkedést. Kevés párt akar úgy nekivágni egy választásnak, hogy évekig tartó megszorításokat ígér a szavazóknak.
Franciaország ezért olyasvalamivel néz szembe, amivel Görögország a válság legnehezebb időszakában nem rendelkezett: hatalmas politikai súllyal az európai rendszeren belül.
Görögországot a nagyobb hitelezők mentőcsomag-feltételeknek vethették alá.
Ki fegyelmezi meg Franciaországot?
Ez a kérdés közvetlenül az ECB-hez (Európai Központi Bank) vezet.
Az ECB képes volt stabilizálni a korábbi euróválságot Mario Draghi híres 2012-es ígérete után, miszerint „bármibe is kerül”, megőrzi a közös pénzt. Azóta Európa olyan mechanizmusokat hozott létre, amelyek célja az önbeteljesítő államadósság-válságok megakadályozása.
De a francia kötvények túl agresszív támogatása egy másik problémát szülhet: miért szorítaná le az ECB a hitelfelvételi költségeket, ha Párizs sorozatosan képtelen kontrollálni a deficitjét?
Franciaország ma még távol áll a görög stílusú fizetésképtelenségi válságtől. Gazdasága diverzifikált, intézményei erősek, és továbbra is hatalmas kapacitással rendelkezik a bevételek növelésére.
Ez a különbségtétel számít.
De a piacok ritkán várják meg, amíg a válság hivatalosan is megérkezik.
Ők előre beárazzák a kockázatot.
Franciaország 5% körüli tízéves hitelfelvételi költsége, a táguló német felár és a 17 hónapos mélyponton lévő euró tehát inkább figyelmeztető jelek, mintsem a katasztrófa bizonyítékai.
A kellemetlen történelmi párhuzam az, hogy az európai adósságválságok ritkán kezdődnek azzal, hogy a kormányok bejelentik: nem tudnak fizetni.
Akkor kezdődnek, amikor a befektetők lassan már nem hiszik el, hogy a jelenlegi költségvetési politika a végtelenségig folytatható.
Évekig Olaszország adóssága miatt aggódott Európa.
Ma a politikailag fajsúlyosabb kérdés már más lehet:
Mi történik az euróval, ha az az ország, amelyben a piacok kételkedni kezdenek, éppen Franciaország?