Les dirigeants politiques promettent une consolidation budgétaire mais peinent à faire adopter les budgets. Les marchés commencent à se demander si la trajectoire de la dette du pays est soutenable. Lors de la crise de l'euro, les noms cités étaient la Grèce, le Portugal, l'Irlande, l'Espagne et finalement l'Italie.
En 2026, le pays qui inquiète les marchés est la France.
L'euro est tombé sous la barre des 1,12 $ le 5 octobre, son niveau le plus bas en 17 mois, alors que les investisseurs vendaient les obligations d'État françaises. Le rendement à dix ans de la France a approché les 5 %, son plus haut niveau depuis 2002, tandis que l'écart (spread) par rapport à la dette allemande équivalente a récemment atteint son point le plus large depuis environ 15 ans. Ces chiffres sont importants car la France n'est pas la Grèce. C'est la deuxième économie de la zone euro, une puissance nucléaire, un membre permanent du Conseil de sécurité de l'ONU et l'un des fondements politiques de l'Union européenne.
Son problème de dette est proportionnellement énorme.
La France a terminé l'année 2025 avec une dette publique d'environ 115,6 % du PIB. La European Commission prévoit 118,1 % cette année et environ 120,2 % en 2027. Le déficit budgétaire est prévu à 5,1 % du PIB cette année et 5,7 % l'année prochaine — soit presque le double du plafond traditionnel de 3 % de l'UE. Cette trajectoire est particulièrement frappante lorsqu'on la compare aux anciens pays en crise d'Europe. La Grèce, autrefois synonyme de dette insoutenable dans la zone euro, a réduit son ratio de dette de manière spectaculaire. L'Espagne a également abaissé son ratio par rapport à son sommet pandémique.
La France évolue dans la direction opposée.
Sa dette dépasse déjà les 3 500 milliards d'euros. Les paiements d'intérêts ont atteint environ 66 milliards d'euros en 2025 et pourraient approcher les 100 milliards d'euros d'ici 2029. Le service de la dette est en passe de concurrencer — et potentiellement de dépasser — certains des plus grands postes de dépenses traditionnels de l'État français.
Cela crée le mécanisme dangereux que les économistes appellent la « boule de neige » de la dette. Lorsque le taux d'intérêt qu'un gouvernement paie dépasse durablement la croissance économique, la simple stabilisation de la dette devient progressivement plus difficile. Une part plus importante des recettes fiscales doit servir à rembourser les anciens emprunts, laissant moins de ressources pour les infrastructures, les écoles, la défense, la santé et les réductions d'impôts. Les perspectives de croissance de la France apportent peu de réconfort. La European Commission prévoit une croissance du PIB de seulement 0,8 % en 2026 et 1,1 % en 2027. Le chômage devrait passer de 7,7 % en 2025 à 8,7 % l'année prochaine.
Paris tente de réagir.
Le projet de budget 2027 contient des hausses d'impôts, des restrictions sur l'augmentation des retraites, des économies sur la santé et des réductions d'avantages fiscaux. Mais chaque mesure de consolidation significative crée une opposition politique. C'est la seconde moitié du problème de la France. Les mathématiques budgétaires disent que le gouvernement doit soit réduire les dépenses, soit augmenter les impôts, soit générer une croissance beaucoup plus forte.
La politique française rend ces trois options extraordinairement difficiles.
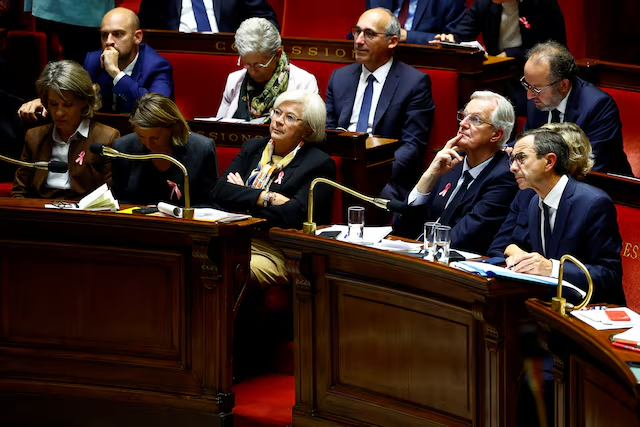
L'ère du président Emmanuel Macron approche de sa conclusion, le parlement est fragmenté et l'élection présidentielle de 2027 façonne déjà les comportements politiques. Peu de partis souhaitent aborder une élection en promettant aux électeurs des années d'austérité. La France possède donc quelque chose que la Grèce n'avait pas au plus fort de sa crise : un poids politique énorme à l'intérieur du système européen. La Grèce pouvait être soumise à des conditions de sauvetage par des créanciers plus importants.
Qui discipline la France ?
Cette question s'adresse directement à la European Central Bank. La ECB a pu stabiliser la précédente crise de l'euro après la célèbre promesse de Mario Draghi en 2012 de faire « tout ce qu'il faudra » pour préserver la monnaie. Depuis, l'Europe a créé des mécanismes conçus pour prévenir les crises de la dette souveraine auto-entretenues. Mais soutenir les obligations françaises de manière trop agressive pourrait créer un autre problème : pourquoi la ECB devrait-elle supprimer les coûts d'emprunt si Paris échoue répétitivement à contrôler son déficit ?
La France est aujourd'hui loin d'une crise de défaut à la grecque. Son économie est diversifiée, ses institutions sont fortes et elle conserve une énorme capacité à lever des recettes. Cette distinction compte. Mais les marchés attendent rarement qu'une crise soit formellement arrivée.
Ils évaluent le risque à l'avance.
Le coût de l'emprunt à dix ans de la France approchant les 5 %, l'élargissement du spread allemand et un euro au plus bas depuis 17 mois sont donc des voyants d'alerte plutôt que des preuves de catastrophe. La comparaison historique inconfortable est que les crises de la dette européenne commencent rarement par des gouvernements annonçant qu'ils ne peuvent pas payer. Elles commencent quand les investisseurs cessent lentement de croire que la politique budgétaire actuelle peut durer indéfiniment.
Pendant des années, l'Europe s'est inquiétée de la dette italienne. Aujourd'hui, la question la plus lourde de conséquences politiques pourrait être différente : qu'advient-il de l'euro si le pays dont les marchés commencent à douter est la France ?