Dollar-Stablecoins dominieren nach wie vor das digitale Finanzwesen, doch Europa beginnt, einen eigenen Markt aufzubauen. Die entscheidende Veränderung im Jahr 2026 besteht nicht einfach darin, dass es mehr Euro-Token gibt. Es ist vielmehr die Tatsache, dass nun mehrere sehr unterschiedliche Modelle miteinander konkurrieren: ein globales, krypto-natives Netzwerk unter der Führung von Circle, bankengestützte institutionelle Coins, Stablecoins für die Zahlungsinfrastruktur und Token, die eine gewöhnliche IBAN direkt mit einer Blockchain-Wallet verbinden.
Im Vergleich zu Dollar-Stablecoins bleibt der Markt klein. Die weit gefasste Kategorie der EUR-Stablecoins von CoinGecko lag am 20. August 2026 bei rund 742 Millionen Dollar, wobei diese Zahl Legacy-Token, synthetische und andere Strukturen neben den MiCA-regulierten E-Geld-Token umfasst. Circles EURC ist klarer Marktführer bei der Liquidität. Circle meldete für den 10. August 392,8 Millionen Euro an EURC im Umlauf, während Marktdaten den Marktwert von EURC am 20. August auf etwa 462 Millionen Dollar bezifferten.
Doch EURC ist nicht mehr allein. EUR CoinVertible von Société Générale-FORGE, EURe von Monerium, EURI von Banking Circle, EURØP von Schuman Financial, EURQ von Quantoz und EURAU von AllUnity zielen alle auf unterschiedliche Bereiche der entstehenden On-Chain-Ökonomie des Euro ab.
Der Vorteil von Circle ist simpel: Vertrieb. EURC profitiert von der Infrastruktur, den Entwickler-Tools, den Krypto-Börsen-Beziehungen und der institutionellen Glaubwürdigkeit, die Circle bereits um USDC herum aufgebaut hat. Die französische Einheit des Unternehmens verfügt über eine Lizenz als E-Geld-Institut und gibt EURC in der EU unter MiCA aus. Für Unternehmen oder Handelsplattformen, die einen weithin anerkannten digitalen Euro mit starker Sekundärmarktliquidität suchen, ist EURC derzeit der Referenzpunkt.
Monerium zeigt ein ganz anderes Modell. EURe ist weniger wegen seines umlaufenden Token-Bestands wichtig, sondern wegen der engen Verknüpfung von Bankwesen und Blockchain. Ein Nutzer oder ein Unternehmen kann eine mit einer Wallet verknüpfte EUR-IBAN erhalten; eingehende SEPA-Zahlungen können On-Chain in EURe umgewandelt werden, während eine Einlösung Euro über SEPA zurückschickt. Laut Monerium sind bereits mehr als 8 Milliarden Euro über seine Infrastruktur zwischen Banken und DeFi bewegt worden. Das macht EURe eher zu einer programmierbaren Euro-Bankschiene als zu einem konventionellen Krypto-Handelstoken und verleiht ihm einen Anwendungsfall, den EURC nicht in exakt derselben Weise repliziert.
Société Générale-FORGE greift den Markt aus einer anderen Richtung an. EURCV ist mittlerweile der zweite große regulierte Euro-Token nach Größe und ist auf institutionelle Finanzen, tokenisierte Wertpapiere und Settlement ausgelegt. Im Januar demonstrierten SG-FORGE und Swift die Interoperabilität bei der Abwicklung von tokenisierten Anleihen. Dies verdeutlicht, warum ein von einer Bank ausgegebener Stablecoin selbst in einer Region, in der SEPA Instant bereits existiert, von Bedeutung sein kann: Das Ziel ist nicht bloß ein schnellerer Privatkunden-Transfer, sondern das atomare Settlement (Zug-um-Zug-Abwicklung) zwischen digitalem Bargeld und digitalen Vermögenswerten.
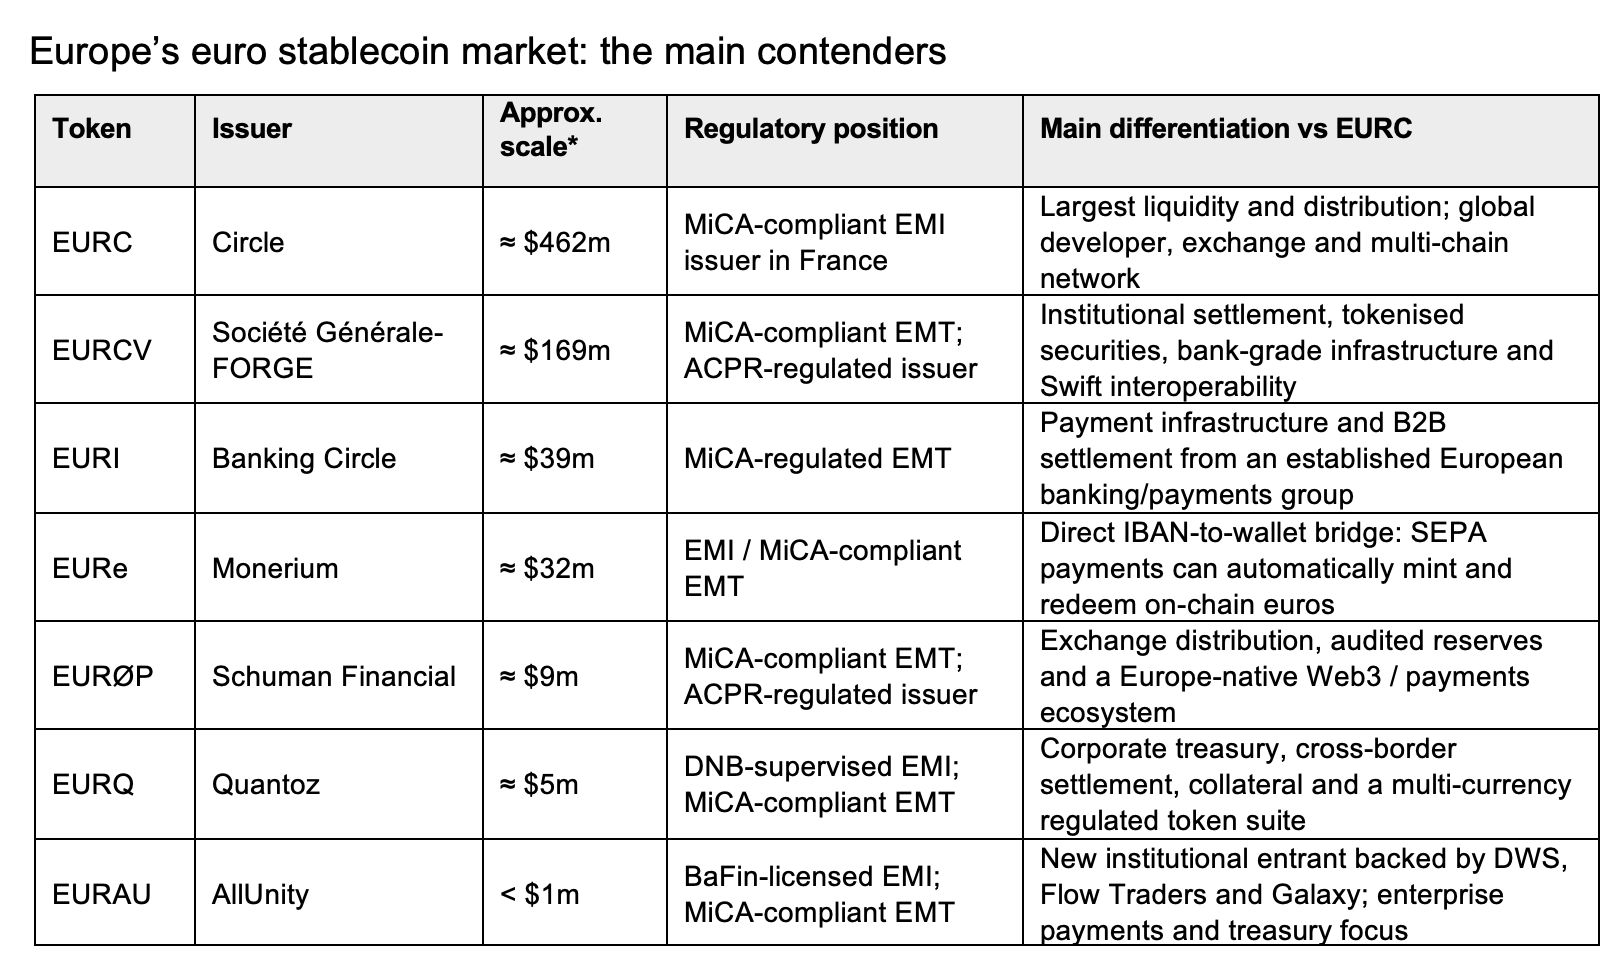
EURI von Banking Circle und EURQ von Quantoz sind stärker auf Zahlungsverkehr und Treasury ausgerichtet. Quantoz positioniert EURQ explizit für den globalen Handel, das Cash-Management von Unternehmen, grenzüberschreitende Zahlungen und Sicherheiten, während es gleichzeitig andere regulierte Währungen ausgibt. EURØP von Schuman Financial baut den Vertrieb über Börsen und Finanz-Apps aus. AllUnitys EURAU ist heute noch deutlich kleiner, aber seine Unterstützer – DWS, Flow Traders und Galaxy – geben ihm ein institutionelles Netzwerk, das wichtiger sein könnte als frühe Umlaufzahlen.
Es gibt auch ältere und kleinere euro-gestützte Token. STASIS EURS, der 2018 eingeführt wurde, meldet immer noch rund 6,9 Millionen Token im Umlauf und verfügt über eine lange Betriebshistorie. EURR von StablR ist ein MiCA-zugelassener Euro-EMT, aber ein Cybersicherheitsvorfall im Mai 2026 zwang den Emittenten, die Prägung und Einlösung auszusetzen, während er mit der maltesischen Regulierungsbehörde an einem Wiederherstellungsprozess arbeitet. Die Episode erinnert daran, dass Regulierung zwar Anforderungen an Reserven, Einlösung und Governance stellt, aber technologische und operationelle Risiken nicht beseitigt.
Der nächste große Marktteilnehmer könnte die Wettbewerbslandschaft erneut verändern. Qivalis hat sich von einer kleinen Bankeninitiative zu einem Konsortium aus 37 Finanzinstituten in 15 europäischen Ländern entwickelt. Das Unternehmen strebt eine Zulassung durch die niederländische Zentralbank an und plant, in der zweiten Jahreshälfte 2026 einen vollständig reservierten Euro-Stablecoin einzuführen. Sollte Qivalis Erfolg haben, liegt sein eigentlicher Vorteil möglicherweise nicht im Token selbst, sondern im sofortigen Zugang zu einem paneuropäischen Banken-Vertriebsnetz.
Das deutet auf das zentrale Problem für jeden neuen Euro-Stablecoin hin. Einfach nur einen weiteren 1:1 euro-gestützten Token anzubieten, wird wahrscheinlich nicht ausreichen. Circle verfügt bereits über Liquidität; Monerium hat die Bank-zu-Wallet-Brücke; Société Générale verfügt über institutionelles Settlement; Banking Circle und Quantoz zielen auf Zahlungsinfrastruktur und Treasury ab; und Qivalis baut den Bankenvertrieb auf. Ein neuer Emittent benötigt daher einen triftigeren Daseinsgrund – zum Beispiel integrierte globale Geschäftskonten und lokale Auszahlungsschienen, überlegenes FX, programmierbares B2B-Settlement, ERP-Integration, Handelsfinanzierung, Settlement tokenisierter Vermögenswerte oder ein branchenspezifisches Netzwerk.
An regulierten digitalen Euro mangelt es Europa nicht mehr. Was noch fehlt, ist ein Euro-Stablecoin mit dem globalen Netzwerkeffekt von USDC oder USDT. Die nächste Phase des Marktes wird daher weniger von der Emission als vielmehr von der Adaption geprägt sein: Welcher Token lässt sich für Banken, Unternehmen, Wallets, Börsen und Zahlungsplattformen am einfachsten nutzen. Gemessen daran liegt EURC vorn – aber Europas banken- und zahlungsorientierte Herausforderer werden endlich bedeutend genug, um das Rennen interessant zu machen.