Politische Führer versprechen eine Haushaltskonsolidierung, haben aber Mühe, Budgets zu verabschieden. Die Märkte beginnen sich zu fragen, ob der Schuldenpfad des Landes tragfähig ist. Während der Euro-Krise hießen die Namen Griechenland, Portugal, Irland, Spanien und schließlich Italien.
Im Jahr 2026 ist es Frankreich, das die Märkte nervös macht.
Der Euro fiel am 5. Oktober unter 1,12 $, den schwächsten Stand seit 17 Monaten, da Anleger französische Staatsanleihen verkauften. Frankreichs Rendite für zehnjährige Anleihen näherte sich 5 %, dem höchsten Stand seit 2002, während der Spread gegenüber gleichwertigen deutschen Schuldtiteln kürzlich den weitesten Stand seit etwa 15 Jahren erreichte. Diese Zahlen sind von Bedeutung, denn Frankreich ist nicht Griechenland. Es ist die zweitgrößte Volkswirtschaft der Eurozone, eine Atommacht, ein ständiges Mitglied im UN-Sicherheitsrat und eines der politischen Fundamente der Europäischen Union.
Sein Schuldenproblem ist entsprechend gewaltig.
Frankreich beendete das Jahr 2025 mit einer Staatsverschuldung von rund 115,6 % des BIP. Die European Commission erwartet in diesem Jahr 118,1 % und im Jahr 2027 etwa 120,2 %. Das Haushaltsdefizit wird für dieses Jahr auf 5,1 % des BIP und für das nächste Jahr auf 5,7 % prognostiziert – fast das Doppelte der traditionellen 3-Prozent-Obergrenze der EU. Die Richtung ist besonders auffällig im Vergleich zu den ehemaligen Krisenländern Europas. Griechenland, einst ein Synonym für unhaltbare Schulden im Euroraum, hat seine Schuldenquote dramatisch gesenkt. Auch Spanien hat seine Quote gegenüber dem Pandemie-Höchststand reduziert.
Frankreich bewegt sich in die entgegengesetzte Richtung.
Seine Schulden übersteigen bereits 3,5 Billionen Euro. Die Zinszahlungen erreichten im Jahr 2025 etwa 66 Milliarden Euro und könnten bis 2029 die 100-Milliarden-Euro-Marke erreichen. Der Schuldendienst schickt sich an, mit einigen der größten traditionellen Ausgabenkategorien des französischen Staates zu konkurrieren – und diese potenziell zu übertreffen.
Dies schafft den gefährlichen Mechanismus, den Ökonomen als Schulden-Schneeball bezeichnen. Wenn der Zinssatz, den eine Regierung zahlt, dauerhaft das Wirtschaftswachstum übersteigt, wird die bloße Stabilisierung der Schulden immer schwieriger. Mehr Steuereinnahmen müssen für den Dienst alter Kredite aufgewendet werden, was weniger Spielraum für Infrastruktur, Schulen, Verteidigung, Gesundheitswesen und Steuersenkungen lässt. Frankreichs Wachstumsaussichten bieten wenig Trost. Die European Commission erwartet für 2026 ein BIP-Wachstum von nur 0,8 % und für 2027 von 1,1 %. Die Arbeitslosigkeit wird voraussichtlich von 7,7 % im Jahr 2025 auf 8,7 % im nächsten Jahr steigen.
Paris versucht zu reagieren.
Der vorgeschlagene Haushalt für 2027 enthält Steuererhöhungen, Einschränkungen bei Rentenerhöhungen, Einsparungen im Gesundheitswesen und Kürzungen von Steuervorteilen. Doch jede bedeutende Konsolidierungsmaßnahme stößt auf politischen Widerstand. Das ist die zweite Hälfte des Problems Frankreichs. Die Haushaltsmathematik besagt, dass die Regierung entweder die Ausgaben kürzen, die Steuern erhöhen oder ein viel stärkeres Wachstum generieren muss.
Die französische Politik macht alle drei Optionen außerordentlich schwierig.
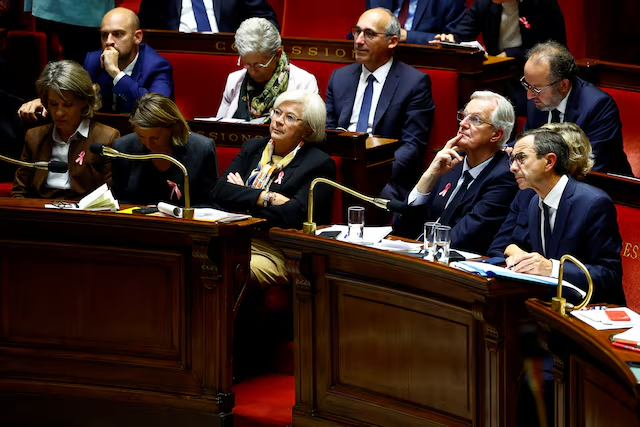
Die Ära von Präsident Emmanuel Macron nähert sich ihrem Ende, das Parlament ist fragmentiert und die Präsidentschaftswahl 2027 prägt bereits das politische Verhalten. Kaum eine Partei möchte mit dem Versprechen jahrelanger Sparmaßnahmen in einen Wahlkampf ziehen. Frankreich verfügt daher über etwas, das Griechenland auf dem Höhepunkt seiner Krise nicht besaß: ein enormes politisches Gewicht innerhalb des europäischen Systems. Griechenland konnte von größeren Gläubigern Rettungsbedingungen unterworfen werden.
Wer diszipliniert Frankreich?
Diese Frage führt direkt zur Europäischen Zentralbank. Die EZB konnte die vorangegangene Euro-Krise stabilisieren, nachdem Mario Draghi 2012 sein berühmtes Versprechen gegeben hatte, „alles Notwendige“ zu tun, um die Währung zu erhalten. Seitdem hat Europa Mechanismen geschaffen, die darauf abzielen, sich selbst verstärkende Staatsschuldenkrisen zu verhindern. Aber eine zu aggressive Unterstützung französischer Anleihen könnte ein anderes Problem schaffen: Warum sollte die EZB die Kreditkosten drücken, wenn Paris es wiederholt versäumt, sein Defizit unter Kontrolle zu bringen?
Frankreich ist heute weit von einer Krise im griechischen Stil entfernt. Seine Wirtschaft ist diversifiziert, seine Institutionen sind stark und es verfügt über eine enorme Kapazität zur Einnahmengenerierung. Diese Unterscheidung ist wichtig. Aber Märkte warten selten, bis eine Krise formell eingetreten ist.
Sie preisen Risiken im Voraus ein.
Frankreichs Kreditkosten für zehnjährige Anleihen, die sich 5 % nähern, der sich ausweitende deutsche Spread und ein Euro auf einem 17-Monats-Tief sind daher eher Warnleuchten als ein Beweis für eine Katastrophe. Der unangenehme historische Vergleich ist, dass europäische Schuldenkrisen selten damit beginnen, dass Regierungen erklären, sie könnten nicht zahlen. Sie beginnen, wenn Investoren langsam aufhören zu glauben, dass die bestehende Finanzpolitik auf unbestimmte Zeit fortgesetzt werden kann.
Jahrelang sorgte sich Europa um die italienischen Schulden. Heute könnte die politisch folgenschwerere Frage eine andere sein: Was passiert mit dem Euro, wenn das Land, an dem die Märkte zu zweifeln beginnen, Frankreich ist?