A digitális pénzügyeket továbbra is a dollár-alapú stablecoinok uralják, de Európa elkezdte kiépíteni a saját piacát. A 2026-os év fontos változása nem egyszerűen az, hogy több euró-token létezik, hanem az, hogy több, gyökeresen eltérő modell versenyez egymással: a Circle által vezetett globális, kripto-natív hálózat, a banki hátterű intézményi érmék, a fizetési infrastruktúrára épülő stablecoinok, valamint az olyan tokenek, amelyek a hagyományos IBAN-számlát közvetlenül összekapcsolják egy blockchain-tárcával.
A piac a dollár-stablecoinok mércéjével mérve továbbra is kicsi. A CoinGecko tágabb EUR-stablecoin kategóriája 2026. augusztus 20-án nagyjából 742 millió dolláron állt, bár ez a szám a MiCA-szabályozott elektronikuspénz-tokenek mellett tartalmazza a régebbi típusú, szintetikus és egyéb struktúrákat is. A likviditás tekintetében egyértelműen a Circle-féle EURC a piacvezető. A Circle augusztus 10-én 392,8 millió eurónyi forgalomban lévő EURC-ről számolt be, míg a piaci adatok augusztus 20-án mintegy 462 millió dollárra tették az EURC piaci értékét.
Az EURC azonban már nincs egyedül. A Société Générale-FORGE EUR CoinVertible-je, a Monerium EURe-je, a Banking Circle EURI-je, a Schuman Financial EURØP-ja, a Quantoz EURQ-ja és az AllUnity EURAU-ja mind az euró fejlődő on-chain gazdaságának különböző szegmenseit célozzák meg.
A Circle előnye egyértelmű: a disztribúció. Az EURC profitál abból az infrastruktúrából, fejlesztői eszközökből, tőzsdei kapcsolatokból és intézményi hitelességből, amelyet a Circle már felépített az USDC köré. Franciaországi egysége elektronikus pénzkibocsátó intézményi (EMI) engedéllyel rendelkezik, és a MiCA keretein belül bocsátja ki az EURC-t az EU-ban. Azon vállalkozások vagy kereskedési platformok számára, amelyek széles körben elismert, erős másodlagos piaci likviditással rendelkező digitális eurót keresnek, jelenleg az EURC a viszonyítási pont.
A Monerium egy egészen más modellt képvisel. Az EURe jelentősége nem a forgalomban lévő tokenállomány méretében rejlik, hanem abban, hogy milyen szorosan kapcsolja össze a bankszektort a blokklánccal. A felhasználók vagy vállalatok egy tárcához kötött eurós IBAN-számot kaphatnak; a beérkező SEPA-utalások on-chain EURe-re konvertálhatók, a visszaváltás során pedig az euró a SEPA-hálózaton keresztül kerül visszafizetésre. A Monerium közlése szerint már több mint 8 milliárd euró mozogott a bankok és a DeFi között az infrastruktúrájukon keresztül. Ez az EURe-t közelebb teszi egy programozható euró-banki sínhez, mint egy hagyományos kriptokereskedési tokenhez, és olyan felhasználási módot kínál, amelyet az EURC nem pontosan ugyanezzel a módszerrel valósít meg.
A Société Générale-FORGE egy másik irányból támadja a piacot. Az EURCV jelenleg a második legnagyobb szabályozott euró-token, amelyet kifejezetten az intézményi pénzügyekre, tokenizált értékpapírokra és elszámolásokra terveztek. Januárban az SG-FORGE és a Swift bemutatták az elszámolási interoperabilitást tokenizált kötvények bevonásával, rávilágítva arra, miért fontos egy banki kibocsátású stablecoin még egy olyan régióban is, ahol a SEPA Instant már létezik: a cél nem csupán a gyorsabb lakossági átutalás, hanem a digitális készpénz és a digitális eszközök közötti azonnali (atomic) elszámolás.
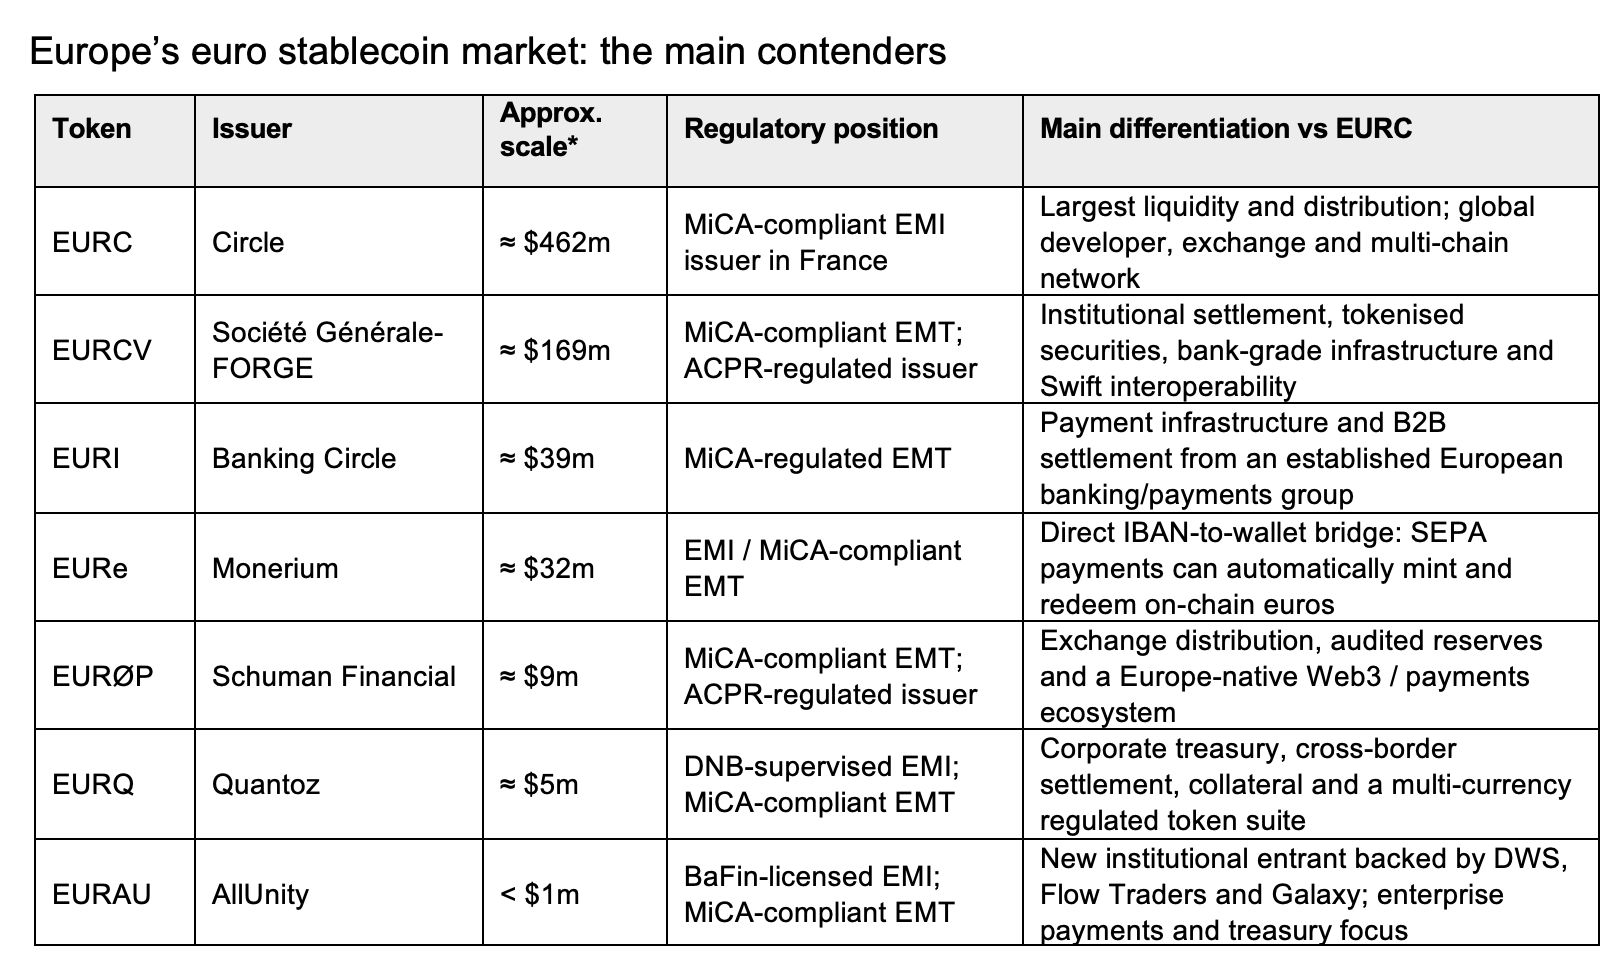
A Banking Circle EURI-je és a Quantoz EURQ-ja inkább fizetés- és kincstárközpontú. A Quantoz kifejezetten a globális kereskedelemhez, a vállalati készpénzkezeléshez, a határokon átnyúló fizetésekhez és fedezetkezeléshez pozicionálja az EURQ-t, miközben más szabályozott devizákat is kibocsát. A Schuman Financial EURØP-ja tőzsdéken és pénzügyi applikációkon keresztül építi disztribúcióját. Az AllUnity EURAU-ja jelenleg még sokkal kisebb, de a mögötte álló támogatók – a DWS, a Flow Traders és a Galaxy – olyan intézményi hálózatot biztosítanak neki, amely fontosabb lehet a korai forgalmi adatoknál.
Léteznek régebbi és kisebb, euró-fedezetű tokenek is. A 2018-ban indított STASIS EURS még mindig nagyjából 6,9 millió forgalomban lévő tokent jelent, és hosszú működési múlttal rendelkezik. A StablR EURR-je egy MiCA-engedéllyel rendelkező euró-EMT, de egy 2026. májusi kiberbiztonsági incidens arra kényszerítette a kibocsátót, hogy felfüggessze a kibocsátást és a visszaváltást, amíg a máltai szabályozó hatósággal közösen dolgoznak a helyreállítási folyamaton. Az eset emlékeztet arra, hogy a szabályozás ugyan rendezi a tartalék-, visszaváltási és irányítási követelményeket, de nem szünteti meg a technológiai és működési kockázatokat.
A következő jelentős belépő ismét megváltoztathatja a piaci versenyt. A Qivalis egy kis banki kezdeményezésből nőtte ki magát 15 európai ország 37 pénzügyi intézményét tömörítő konzorciummá. Jelenleg a holland jegybank engedélyére várnak, és azt tervezik, hogy 2026 második felében elindítják teljesen fedezett euró-stablecoinjukat. Ha a Qivalis sikerrel jár, valódi előnye nem maga a token lesz, hanem az azonnali hozzáférés egy páneurópai banki disztribúciós hálózathoz.
Ez rávilágít minden új euró-stablecoin központi problémájára. Valószínűleg nem lesz elég egy újabb 1:1 arányú euró-fedezetű tokent kínálni. A Circle már rendelkezik a likviditással; a Monerium birtokolja a bank-tárca hidat; a Société Générale az intézményi elszámolást; a Banking Circle és a Quantoz a fizetési infrastruktúrát és a kincstárkezelést célozza meg; a Qivalis pedig a banki disztribúciót szervezi. Egy új kibocsátónak ezért határozottabb létezési okra van szüksége – például integrált globális üzleti számlákra és helyi kifizetési csatornákra, kimagasló devizaváltási feltételekre, programozható B2B elszámolásra, ERP-integrációra, kereskedelemfinanszírozásra, tokenizált eszköz-elszámolásra vagy egy szektorspecifikus hálózatra.
Európában már nincs hiány szabályozott digitális euróból. Ami még hiányzik, az egy olyan euró-stablecoin, amely az USDC-hez vagy az USDT-hez hasonló globális hálózati hatással rendelkezik. A piac következő szakasza ezért kevésbé a kibocsátásról, és inkább az adaptációról fog szólni: melyik token válik a legkönnyebben használhatóvá a bankok, vállalatok, tárcák, tőzsdék és fizetési platformok számára. Ezen a téren az EURC indul előnnyel – de Európa banki és fizetési fókuszú kihívói végre kezdenek elég jelentőssé válni ahhoz, hogy érdekessé tegyék a versenyt.